
Котировка — это не исполнение
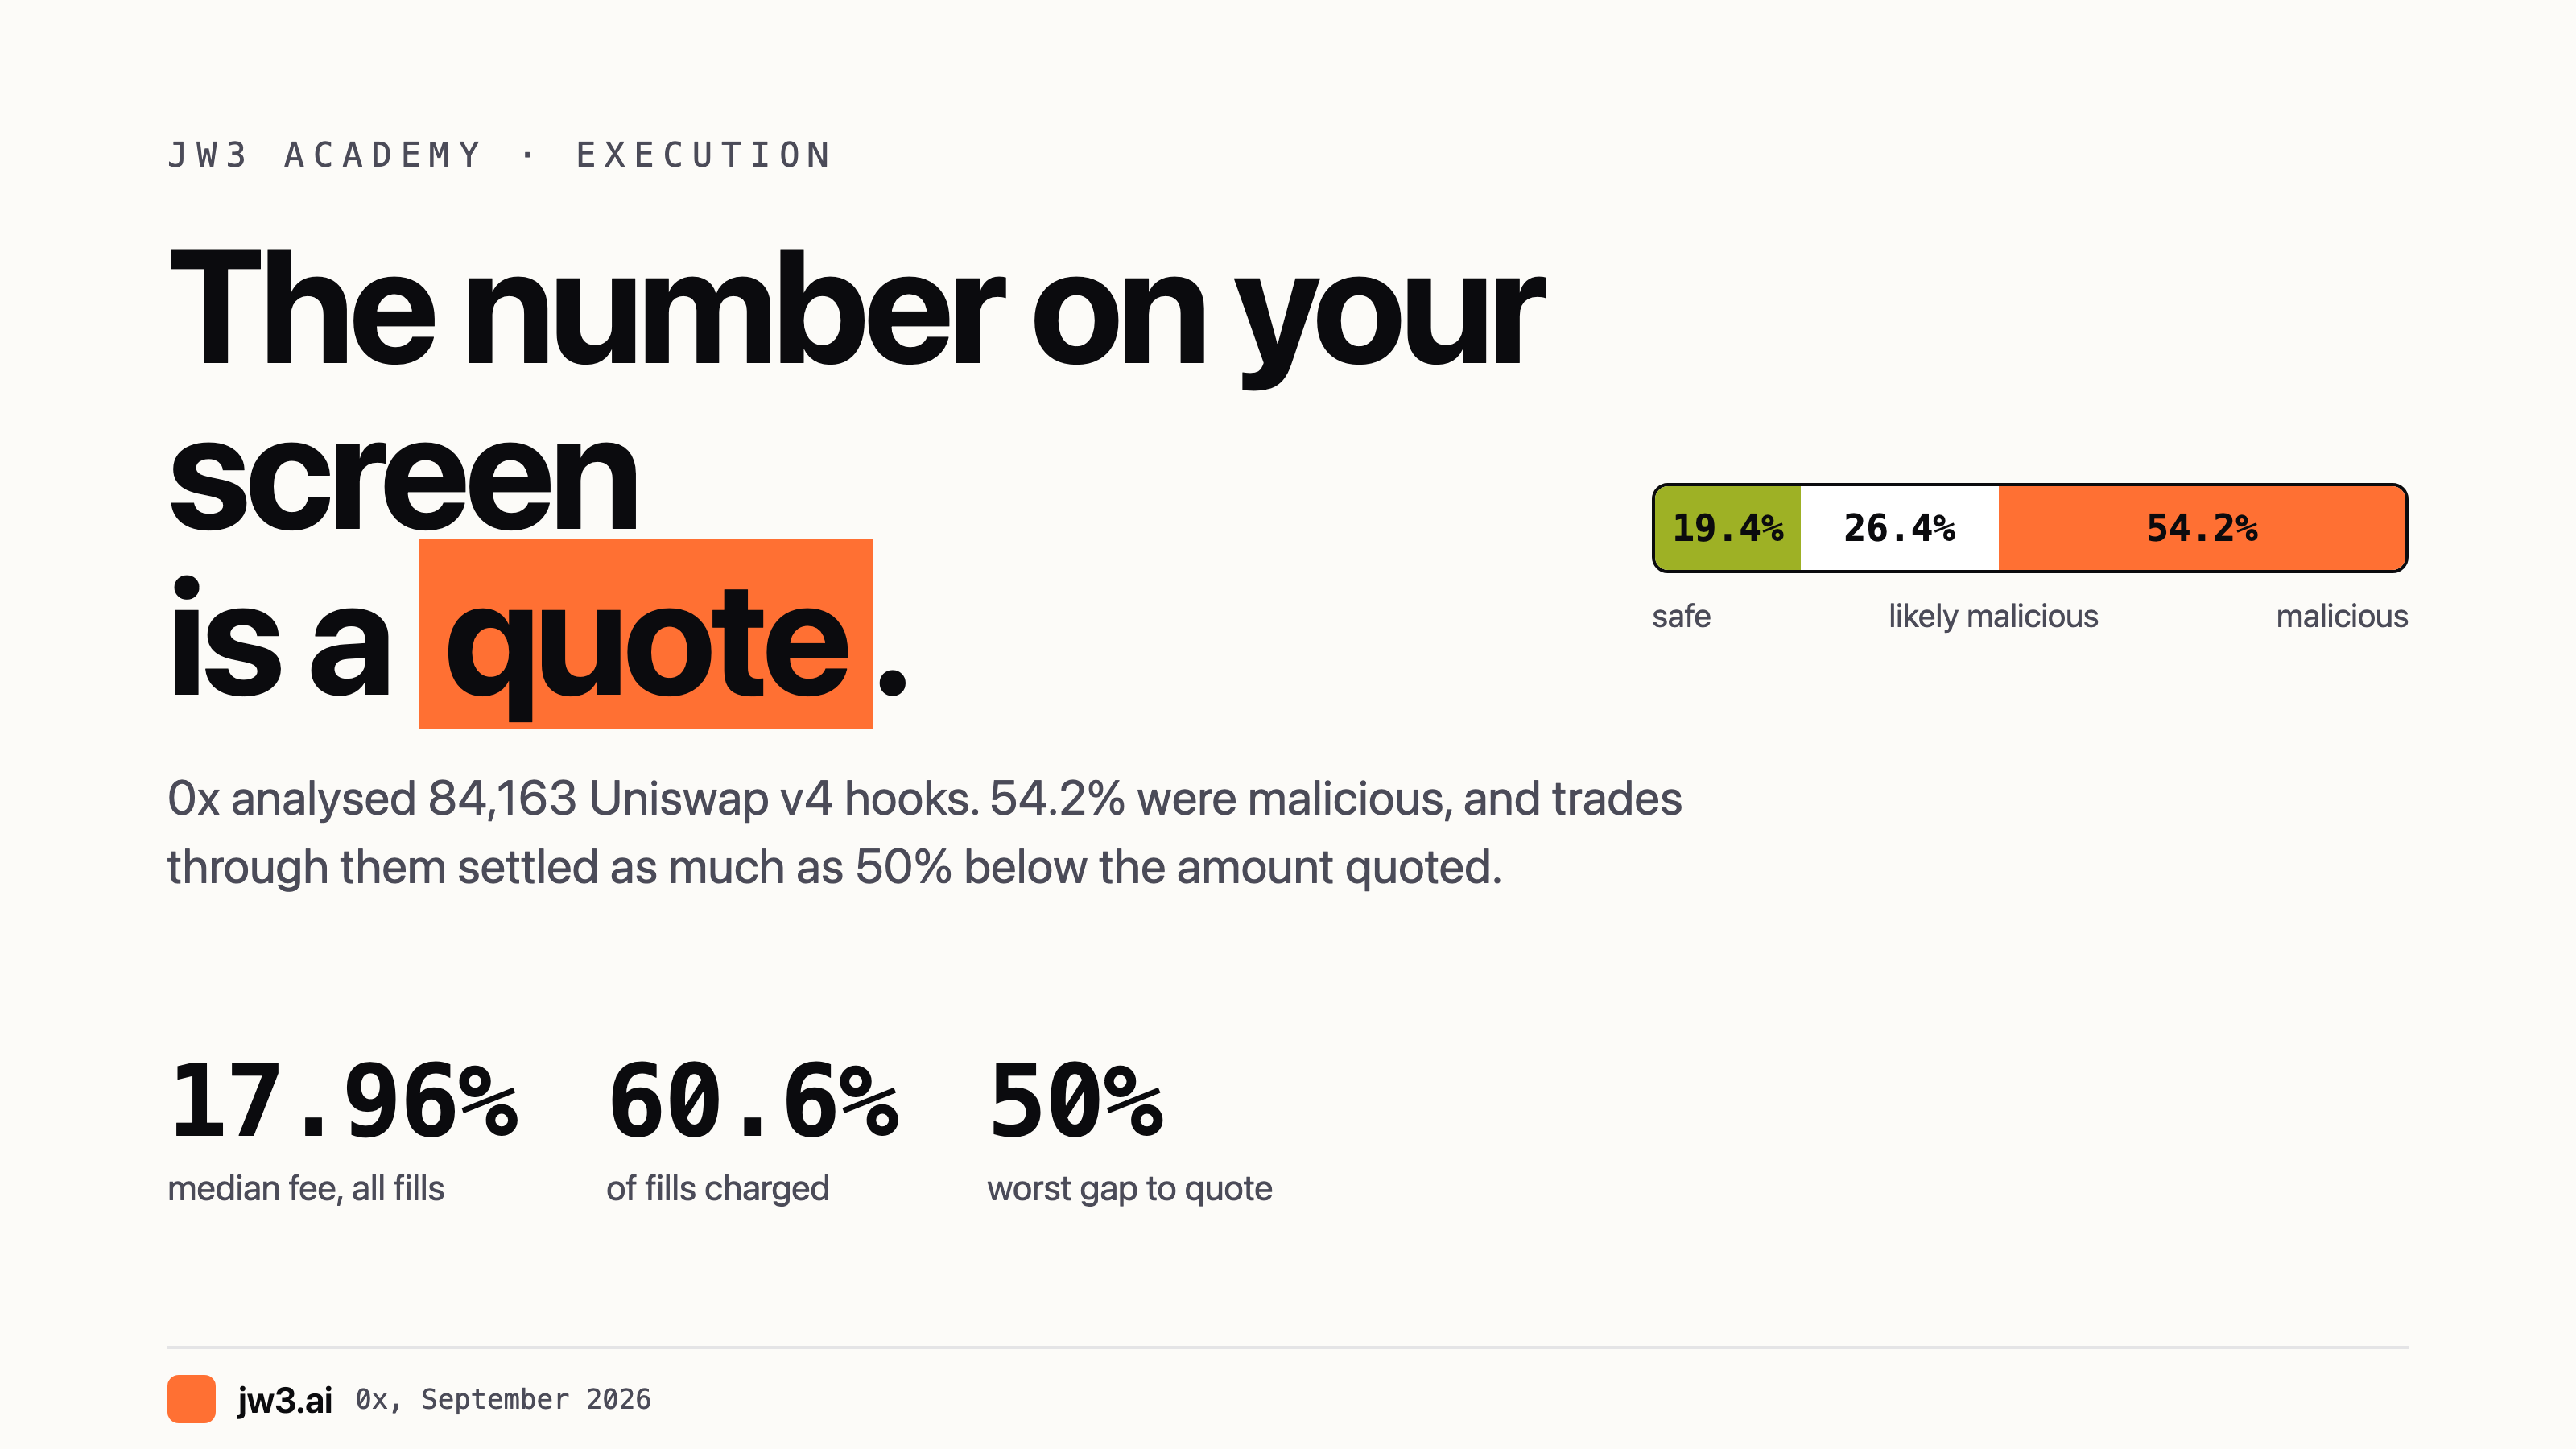
0x проанализировал 84 163 хука Uniswap v4. 54,2 % были вредоносными, а исполнения доходили на 50 % ниже котировки.
Каждый роутер показывает вам число до того, как совершит сделку. Это число — котировка. То, что вы получаете, — это исполнение. На протяжении большей части истории DeFi это была одна и та же величина, или достаточно близкая, чтобы никто не задавал вопросов.
Сейчас это не так.
Исследование
0x опубликовала исследование 14 сентября 2026 года, в котором проанализированы хуки Uniswap v4, и методологию стоит прочитать раньше, чем заголовное число. Они проанализировали 84,163 хука в 6 сетях, используя статический анализ, динамический анализ и наблюдение за исполненными сделками. Данные на 11 сентября 2026 года.
Результат: 19.4% безопасных, 54.2% вредоносных, 26.4% вероятно вредоносных.
Механизм — не хитрый эксплойт. Он проще и хуже. Вредоносный хук объявляет одну цену, когда ваш агрегатор запрашивает котировку, и рассчитывается по другой цене, когда своп исполняется. Некоторые схемы ведут себя как бросок костей. Некоторые анализируют среду EVM, чтобы определить, что по ним запрашивается котировка. Базовое поведение единообразно: цена, которую маршрут объявляет, — это не та цена, на которую пользователь может рассчитывать.
0x прямо называет цену: сделки, направленные через вредоносные хуки v4, при исполнении дают максимум на 50% меньше, чем сумма, запрошенная пользователю.
Та часть, которая делает всё конкретным
Сводные проценты легко списать со счёта. С одним пулом сложнее.
Из того же анализа: хук 0x800cef53c3fd41109dffec62e5251bdd7acba5c7 в сети Base, пара ETH/NVDAc. Всего исполнений 6,516. С комиссией 3,946, то есть 60.6%. Диапазон комиссии — от 0 до 18%. Медианная комиссия по всем исполнениям 17.96%.
Перечитайте это. Более чем в половине исполнений пул брал комиссию. Объявляемая им комиссия — от 0 до 18 процентов. Это не скрытый перевод в смысле мошеннического выхода; это пул, который сообщает привлекательное число, а затем берёт плату за сделку, и агрегатор, который направил вас туда, потому что котировка выглядела лучшей.
Отметьте также, что здесь означает объём маршрутизации 0x. Они утверждают, что в этом году направили 81.92 млн сделок и $42.67 млрд объёма, причём примерно 70% транзакций затрагивают ликвидность Uniswap. Они описывают агрегатор с реальным охватом и одновременно описывают себя как сторону, подверженную этому риску. Читайте стимул соответственно, но читайте и цифры.
Почему хук вообще может так делать
Собственная документация Uniswap описывает эту конструкцию. Хуки — это внешние смарт-контракты, прикреплённые к отдельным пулам. У каждого пула хук может быть один; один хук может обслуживать неограниченное число пулов. Хук пула задаётся при создании — в вызове PoolManager.initialize.
Хуки срабатывают в определённых точках: beforeSwap и afterSwap вокруг свопов, с парой соответствующих хуков вокруг изменений ликвидности и донатов. Права зашиты в адрес контракта хука, а PoolManager использует эти зашитые права, чтобы решить, какие функции вызвать для данного пула.
Ничто из этому списка не является изъяном. Это и есть функция. Документация Uniswap перечисляет предполагаемые применения: кастомизированные AMM с ценовыми кривыми, отличными от xy = k, фарминг доходности, платформы деривативов и синтетических активов, хуки для кредитования.
Та же документация перечисляет и то, что возможно с хуком, который развёрнут кем угодно и перехватывает своп: это пользовательский код, исполняющийся внутри пути исполнения пула, к которому направляет транзакции самая интегрированная площадка в DeFi.
Именно об этом компромиссе говорит 0x, и формулирует она это прямо. Та же конструкция, которая даёт легитимным разработчикам выразительный контроль над исполнением, одновременно затрудняет для агрегаторов определение того, каким пулам можно доверять. Вредоносному хуку не нужны бренд, пользователи или охват. Ему нужно лишь сделать свой пул привлекательным для систем, агрегирующих ликвидность. Если агрегатор видит лучшую котировку, у него есть причина направить транзакцию туда. Если кошелёк или приложение доверяет этому агрегатору, пул достигается через инфраструктуру, которой пользователь уже доверяет.
Что говорит Uniswap
Команда Uniswap ответила, что это вопрос квалификации пользователя, и указала на собственный API как на путь, который этого позволяет избежать.
Стоит знать, как описан этот API. Его белый список узкий: ручная проверка применяется только к хукам, развёрнутым по адресам 0x91 либо использующим delta-флаги или динамические комиссии. Всё остальное уже автоматически внесено в белый список. И сама проверка, по формулировке самой Uniswap, не является аудитом безопасности и не является подтверждением.
Это откровенное заявление о границах применимости, на которое готовы немногие проекты. Но это не то же самое, что гарантия того, что хук не может назвать одну цену, а рассчитаться по другой.
Что трейдер действительно может сделать
За то время, которое у вас есть, невозможно провести аудит хука пула, куда вас направили. Поэтому полезные ходы — структурные, а не разведывательные.
Относитесь к объявляемой комиссии как к заявлению, а не как к факту. Пул, показывающий от 0 до 18 процентов и взимающий комиссию в 60.6 процента случаев исполнения, описывает себя точно. Спрашивайте медианную комиссию, а не минимальную.
Следите за характерным признаком. Котировка, существенно лучше любого другого маршрута по той же паре, не обязательно означает выгодную сделку. В этом наборе данных она одновременно служит признаком проблемы. Агрегатор, выбирающий лучшую котировку, делает ровно то, для чего он создан.
Предпочитайте площадки с котировкой, которую можно удержать. Режим отказа здесь — цена, существующая только в момент запроса. Маршрут, который рассчитывается по книге заявок по указанной цене, или который показывает твёрдую котировку с адресом, даёт вам нечто, по чему можно затем сверить фактическое исполнение.
Задавайте допуск проскальзывания осознанно и понимайте, что он покрывает. Допуск — это разрыв между котировкой и исполнением. Вредоносный хук, который рассчитывается за пределами вашего допуска, должен откатить транзакцию. Хук, который рассчитывается внутри допуска, всё равно взял комиссию, на которую вы не соглашались, поэтому щедрый допуск — не бесплатный выбор.
Проверяйте исполнение, а не только транзакцию. Успешная транзакция не является доказательством удачной сделки. Сравнивайте полученную сумму с запрошенной каждый раз, пока не получите собственную базу для сравнения.
Более общий вывод
Агрегация решила реальную задачу: единый интерфейс для фрагментированной ликвидности. Она не решила задачу доверия, и эти две вещи легко спутать. Роутер может показать вам лучшую доступную цену и при этом направить вас туда, где эта цена вымышлена.
Цифры здесь взяты из исследования одной компании, и эта компания продаёт агрегацию. Методология опубликована, а названные примеры достаточно конкретны, чтобы их проверить. Но честное прочтение не в том, что 54 процента Uniswap вредоносны. Оно в том, что расширяемость без разрешений (permissionless extensibility) перенесла границу доверия с известной формулы на произвольный код, а инструменты агрегации цены не усвоили этот сдвиг полностью.
Полный анализ с первоисточником приведён выше.
Примечание о рисках: торговля криптовалютой, маржинальные бессрочные фьючерсы и автоматизированные алгоритмические стратегии несут значительный риск быстрой и полной потери финансовых средств. Никогда не рискуйте средствами, полную потерю которых вы не можете себе позволить. Маршрутизация через стороннюю ликвидность несёт собственный риск исполнения, включая исполнения существенно хуже котировки. Ничто в этой статье не является инвестиционной рекомендацией, советом или предложением продать какой-либо продукт.