
تعويض يُموَّل من رسوم الغد ليس استردادًا للمال
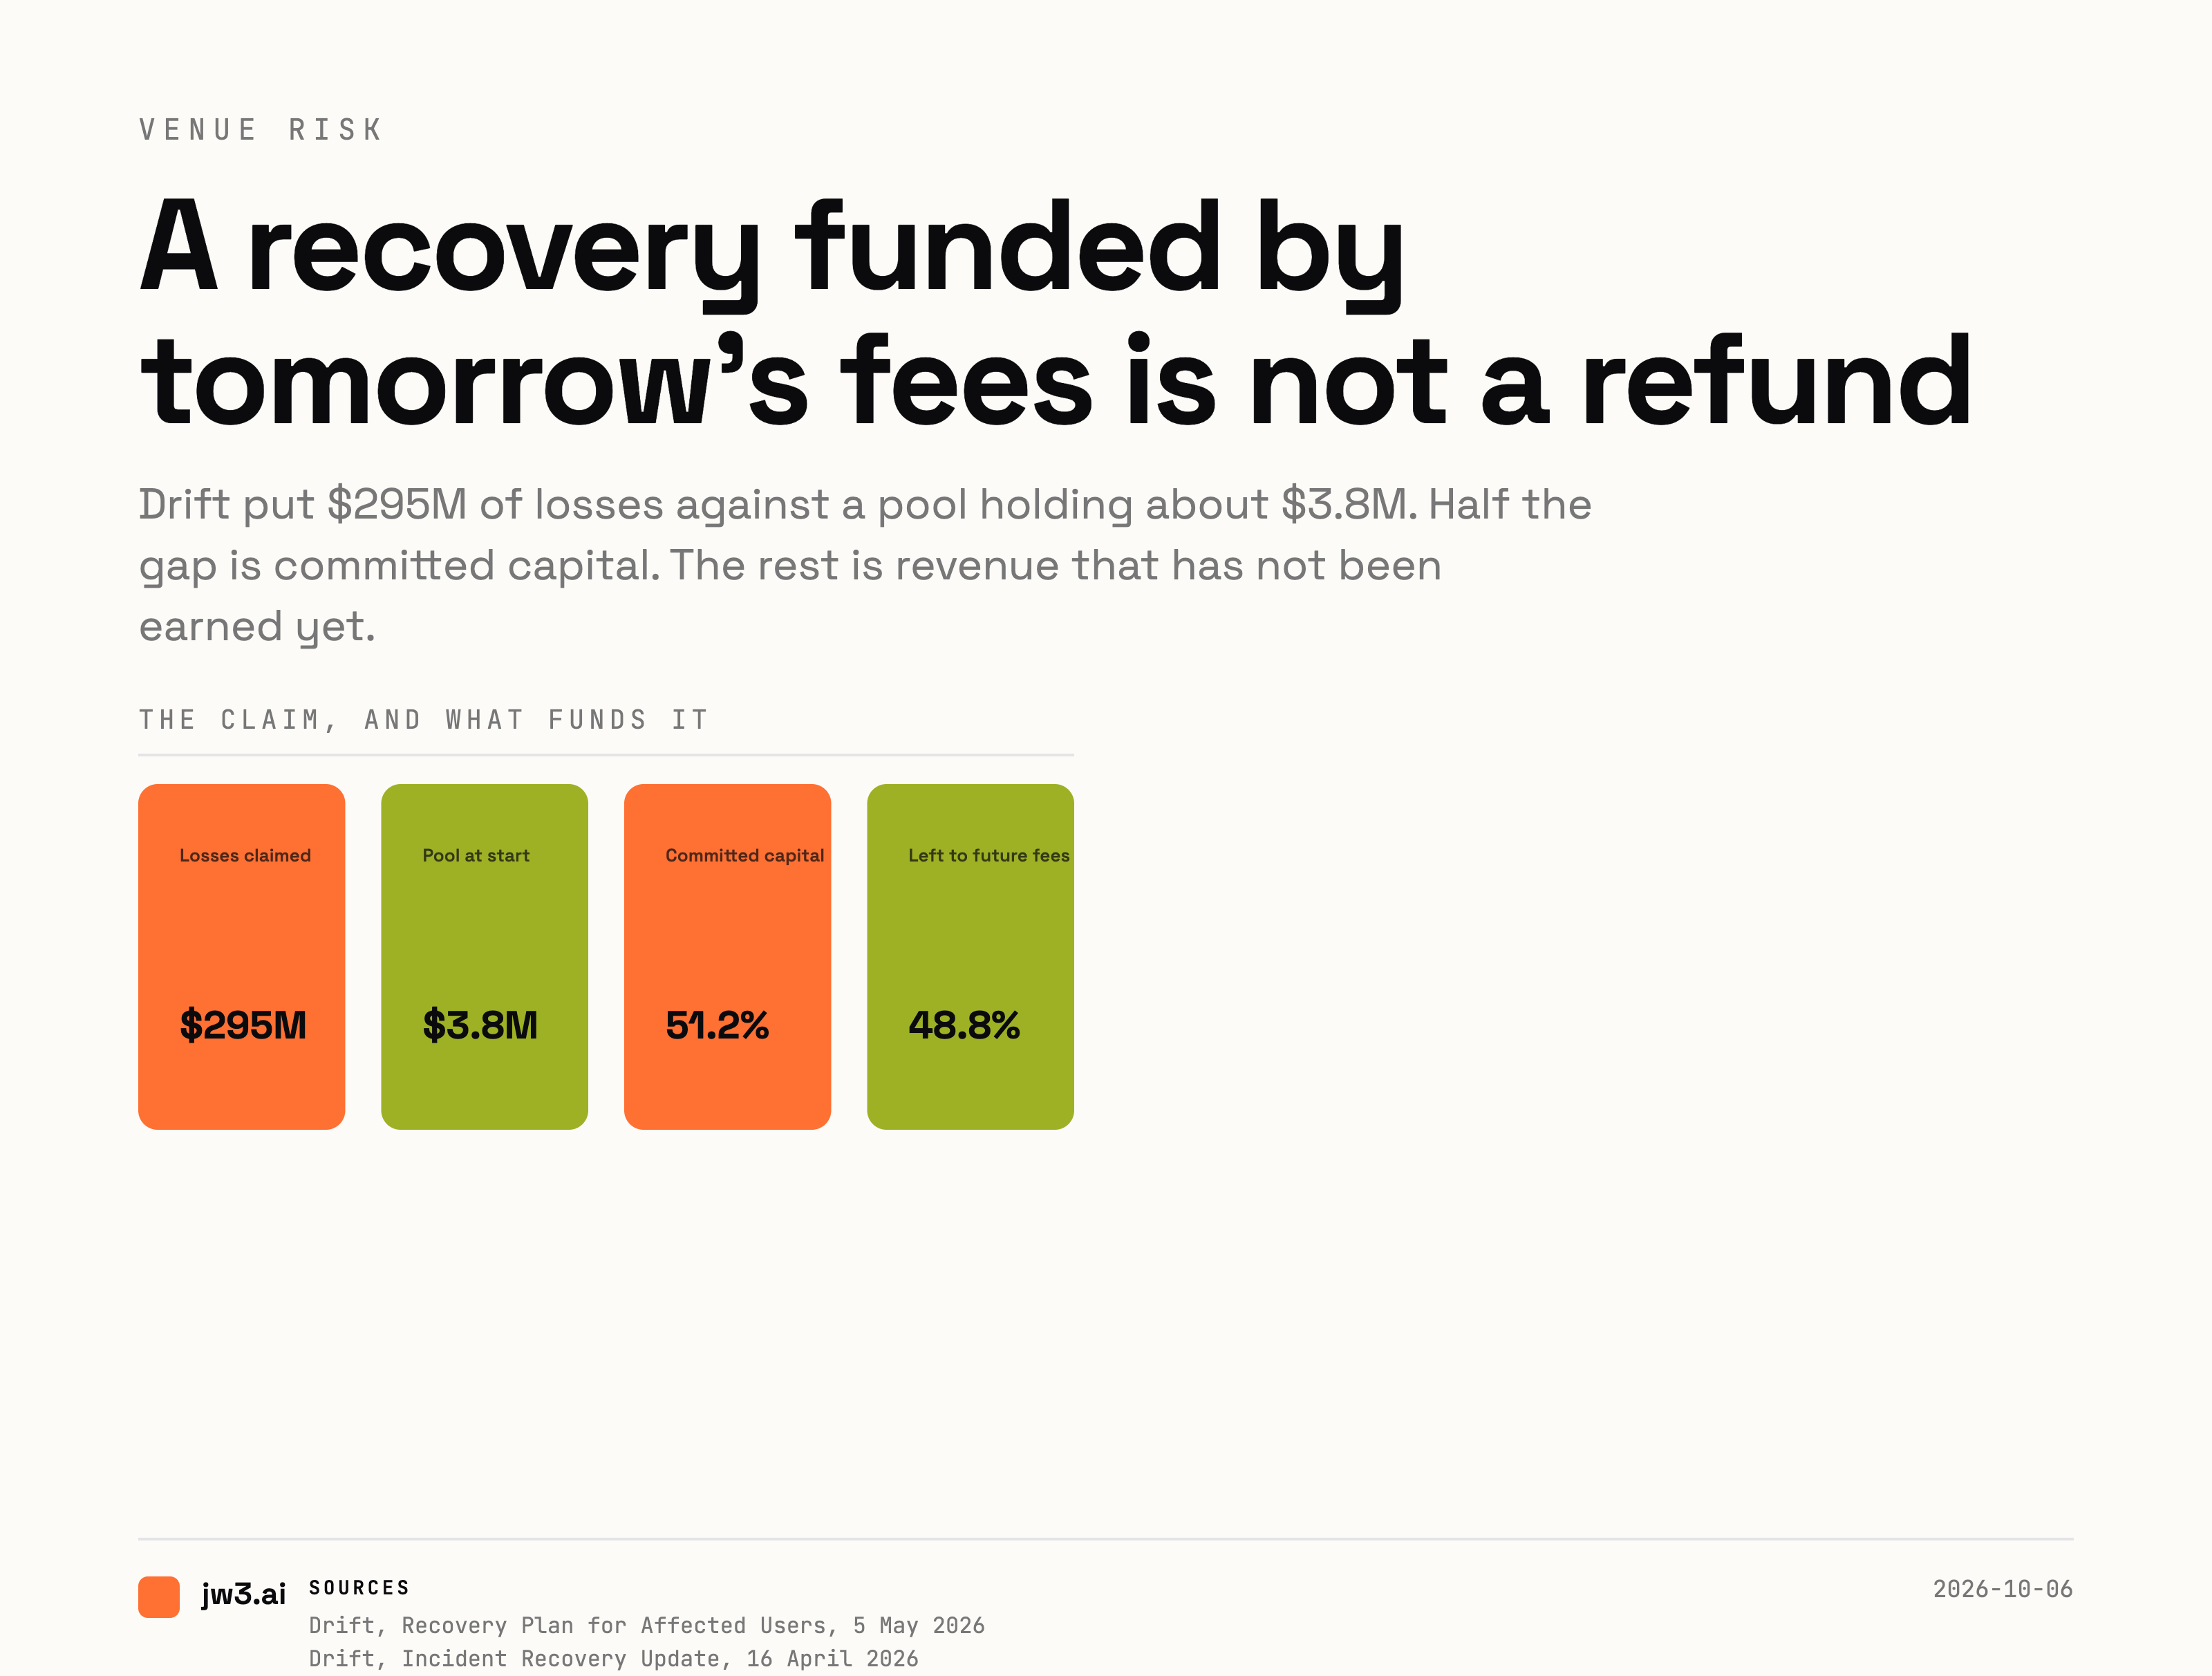
تحديثات Drift بعد الحادث تضع $295M من الخسائر مقابل خزنة بُذورت بنحو $3.8M من الأصول المتبقية. ونصف العجز مموَّل برأس مال مُلتزَم به. والباقي إيراد منصات، لا يصل إلا إذا نجا التداول. كم تساوي المطالبة على التدفقات النقدية المستقبلية، وما ليست هي.
تحمل تجارة العملات الرقمية والعقود الآجلة الدائمة ذات الرافعة المالية والاستراتيجيات الخوارزمية الآلية مخاطر كبيرة من الخسارة المالية السريعة والكاملة. لا تخاطر أبدا بأموال لا يمكنك تحمل خسارتها بالكامل.
في 1 April 2026 فقدت منصة دائمة على Solana وديعةً بقيمة $295 million من أموال المستخدمين، ولم يكن الجزء المثير هو السرقة، بل الفاتورة التي جاءت بعدها. فبنية التعويض التي نشرتها Drift تضع رقمًا مقابل الخسارة، ومجموعة أصغر بكثير من الأرقام مقابل ما سيدفعها فعلًا. وقراءة هذين الرقمين جنبًا إلى جنب هي أنفع ما يمكنك فعله بهذه الحادثة، لأنها تخبرك بما تساويه المطالبة على منصة فاشلة حقًا.
السبب الجذري يهم لأجل سبب واحد وسأقصره على فقرة واحدة: لم يكن خللًا في البروتوكول. فخطة التعويض الصادرة عن Drift نفسها في 5 May 2026 تصف ذلك بأنه «عملية متطورة دبّرها ممثل تهديد مرتبط بـ DPRK، كما أكّدته شركة التحليل الجنائي Mandiant»، وتصف الخسارة بأنها «خسارة بقيمة $295M في أموال المستخدمين». أما الشيفرة فصمدت. والمفاتيح فلم تصمد.
الفاتورة
تُعدّ تحديث استرداد الحادث الصادر عن Drift في 16 April 2026 جدولًا لما غادر البروتوكول. تسعة عشر أصلًا، بإجمالي $295,706,374.93. وأكبر سطر هو مركز مُرمَّز واحد بقيمة $159,329,898.68، ثم $71,415,648.65 من عملة مستقرة واحدة، و $11,321,165.24 من أخرى. ولا تُسقَط منصة بنسبة موحّدة. فقد كان صنف واحد من المراكز هو معظم المبلغ.
وبعد ثلاثة أسابيع تقول خطة التعويض إن الخزنة يجب أن تصل إلى «خسائر الاستغلال الإجمالية بقيمة $295,426,725.97». أي أقل بـ $279,648.96 من جدول أبريل. والرقمان كلاهما صادر عن Drift، وكلاهما سارٍ في تاريخ نشره، والفارق هو نضج الخزنة مقابل الرقم المدقق الأسبق وليس تقديرًا جديدًا. وهو تفاضل صغير أمام تفاضل كبير جدًا، ولا يستحق الانتباه إلا لأن البنية كلها تقوم على هدف لا يستطيع أحد التحقق منه من الخارج.
ما هو مُلتزَم به فعلًا
وُصفت الخزنة بأنها تنمو عبر ثلاثة مصادر رأس مال. وليس سوى اثنين منها أرقام لها طرف مقابل.
| المصدر | المبلغ | ما هو عليه حقًا | |---|---|---| | الأصول المتبقية من البروتوكول | نحو $3.8M | حقيقي، لكنه ضئيل. وبعبارة Drift نفسها: «القيمة الاسمية الحالية للأصول المتبقية تقارب $3.8M»، ولا يزال عليها أن تُحوَّل إلى عملة مستقرة. | | Tether، نشر بمقدار مطابق | حتى $127.5M | مُلتزَم به، لكن «النشر سيكون مبنيًا على إيرادات المنصة في الربع السابق». فهو يتناسب مع الشيء الذي انكسر. | | شركاء إضافيون | حتى $20M | مقترح، وغير مؤكَّد، ومحدود بسقف. | | إيراد المنصة | الباقي | «جزء كبير من صافي إيراد المنصة يتدفق مباشرة إلى خزنة التعويض». لا معدل، ولا حد أدنى، ولا موعد نهائي. |
اجمع البنود الثلاثة المعروفة لتحصل على $151.3 million، وهو 51.21% من المطالبة. أما الـ 48.79% الأخرى، أي $144,126,725.97، فهي إيراد لم يُكتسب بعد.
بذرة الخزنة هي الرقم الذي ينبغي أن يوقفك. فـ $3.8M مقابل $295M تعني 1.29%. وعلى الخزنة أن تنمو 77.7 مرة من رصيدها الافتتاحي قبل أن يستحق رمز التعويض دولارًا واحدًا من قيمته الاسمية. تقول Drift إن الخزنة «ستستمر في التراكم حتى تتساوى إجمالي التدفقات الواردة مع إجمالي خسائر الاستغلال»، وإنه «متى بلغت خزنة التعويض نضجها، سيتوقف تراكم الإيراد ويمكن استرداد جميع الرموز المتبقية بالقيمة الاسمية الكاملة أو أكثر». وكل كلمة في ذلك مشروطة بأن تتداول المنصة بما يكفي لملء الخزنة.
الرمز هو الآلية
تتلقى كل محفظة متأثرة رمزًا «يمثل $1 من خسارة مُتحقَّق منها». وخاصيتان تجعلانه سعرًا مُتداولًا لا وعدًا.
إنه قابل للنقل بين المحافظ. فتقول تحديث Drift في أبريل إن الرمز «سيكون قابلًا للتحويل»، وتقول بوابة المطالبةات إن كل رمز «يتحوّل إلى USDT بسعر الاسترداد السائد، الذي يحدده معدل Recovery Fund». والمطالبة على تدفق نقدي مستقبلي تنتقل من يد إلى أخرى يسعّرها من يحملها، في اليوم الذي تنتقل فيه.
لكنه ليس ضمانًا. فخطة التعويض تذكر بوضوح أن «رمز التعويض (Recovery Token) غير مؤهل ليكون ضمانًا على Drift عند إعادة الإطلاق». لذلك فإن الحامل الذي يحتاج إلى بيع أحد هذه الرموز لتلبية نداء هامش لا بد أن يبيعه في السوق، بالسعر السائد، في ذلك اليوم. ولا يوجد مصدر ثانٍ للطلب، ولا منصة يعود إليها.
وهذا مرتبط بموعد نهائي للمطالبة. وأي رمز لا يُطالب به بعد إغلاق النافذة «يُحرق، ما يزيد بالتناسب قيمة الاسترداد للحاملين المتبقين». ومنطق الحرق يحمي المجتهدين. ولا يفعل شيئًا لشخص فاتته النافذة، كما أنه يضيف جدولًا زمنيًا لا وجود له في الأصول الأساسية.
التعويض يعمل بالفعل، مرة واحدة
أوضح دليل على أن البنية حقيقية لا بلاغية هو الجزء الذي لا يتحدث عنه أحد. فصندوق تأمين Drift (Insurance Fund) «لم يتأثر، وتبقى أصول كل مودعي الصندوق سليمة»، وتُظهر البوابة أن نافذة مطالبة التأمين فُتحت في 7 Jul 2026 بينما فُتحت نافذة رمز التعويض في 1 Oct 2026. نافذتان، ومجموعتان، وتاريخان مختلفان. الصندوق الذي يغطي إفلاسات التداول كان سليمًا. أما الصندوق الذي يحتفظ بالودائع فلم يكن كذلك.
هذا التمييز هو الدرس. فخسائر التداول وخسائر الحيازة تمر عبر آليتين مختلفتين، واحدة منهما فقط هي المؤمَّنة عادة. والمودع معرض للثانية.
قِسها مقابل منصتك أنت
لا شيء مما سبق سبب لتجنب هذه المنصة أو أي منصة أخرى. إنه سبب لتعرف حجم الرقم الذي تكون معرضًا له، وهو أمر أرخص قياسًا من اكتشافه.
تُظهر واجهة API العامة في Hyperliquid، المقروءة عند 05:03:19 UTC يوم 6 October 2026، 234 سوقًا دائمًا بإجمالي $13,383,924,761 من الفوائد المفتوحة مقابل $5,207,886,733 من حجم التداول خلال 24 ساعة. و 56 من تلك الأسواق لم تتبادل شيئًا على الإطلاق في يوم كامل. هذا دفتر طلبات كبير يعمل باستمرار، وهو أيضًا الرقم الذي ستثق به منصةً ما.
قارن خسارة Drift بذلك. فـ $295 million تمثل 2.21% من تلك الفوائد المفتوحة و 5.67% من حجم يوم واحد. خسارة بهذا الحجم لا تتطلب فشل سوق. إنها تتطلب مفتاحًا.
التأطير العكسي هو الأنفع. فأكبر مصدر تعويض مُلتزَم به، وهو $127.5M من Tether، يمثل حصة قدرها 43.16% من مطالبة بقيمة $295M، وهو يُنشر بالتناسب مع إيرادات الربع السابق. وفي ربع تنهار فيه الإيرادات، ينهار رأس المال المتماثل معه، والتعويض الذي كان ممولًا بنسبة 51.21% على الورق يسقط نحو 1.29%، وهي النسبة التي كانت موجودة فعلًا في الخزنة في اليوم الأول.
هذه هي بنية المخاطرة. ليست أن منصة تفقد مالكًا. بل أن منصة تفقد مالكًا تفقد أيضًا القدرة على أن تكسب طريقها إليه.
ما لا تقوله هذه
نشرت Drift تفصيل الأصول المسروقة، وإطار التعويض، والتزامات التدقيق، والمفتاح المتعدد الجديد، وشروط إعادة الإطلاق. وهذا أكثر إفصاحًا مما أنتجته معظم المنصات في هذه الصناعة عن أي شيء، والأرقام أعلاه تأتي من منشورات Drift نفسها لا من مُجمِّع ولا من ملخص صحفي.
لا تقوله هذه إن رصيدًا افتتاحيًا بقيمة $3.8M مقابل مطالبة بقيمة $295M يجعل التعويض بعيد الاحتمال. فقد كانت Drift صريحة في أن الخزنة تتراكم، وأن رأس المال المُلتزَم به يتناسب مع الإيراد، وأن مكافأة بنسبة 10% على الأصول المستردة سارية مع Arkham و Bybit. والآلية حقيقية. لكنها آلية، لا إيصال.
تحمل تجارة العملات الرقمية والعقود الآجلة الدائمة ذات الرافعة المالية والاستراتيجيات الخوارزمية الآلية مخاطر كبيرة من الخسارة المالية السريعة والكاملة. لا تخاطر أبدا بأموال لا يمكنك تحمل خسارتها بالكامل.
المصادر
- Drift، تحديث استرداد الحادث، 16 April 2026. جدول الأصول المسروقة، التزامات Tether والشركاء، حالة صندوق التأمين.
- Drift، خطة التعويض للمستخدمين المتأثرين، 5 May 2026. هيكل الخزنة، مصادر رأس المال الثلاثة، شروط الرمز، آليات المطالبة، الأموال المجمّدة.
- Drift، بوابة استرداد DFX. نوافذ المطالبة وآلية الاسترداد.
- Hyperliquid، `POST /info` `metaAndAssetCtxs`. عدد الأسواق، الفوائد المفتوحة، الحجم، عدد الأسواق ذات الحجم الصفري. جُلب في 2026-10-06T05:03:19Z.