
العرض ليس التنفيذ
حلل 0x عدد 84,163 من خطافات Uniswap v4، وكان 54.2% منها ضارًا، والتنفيذ يصل حتى 50% دون السعر المعروض.
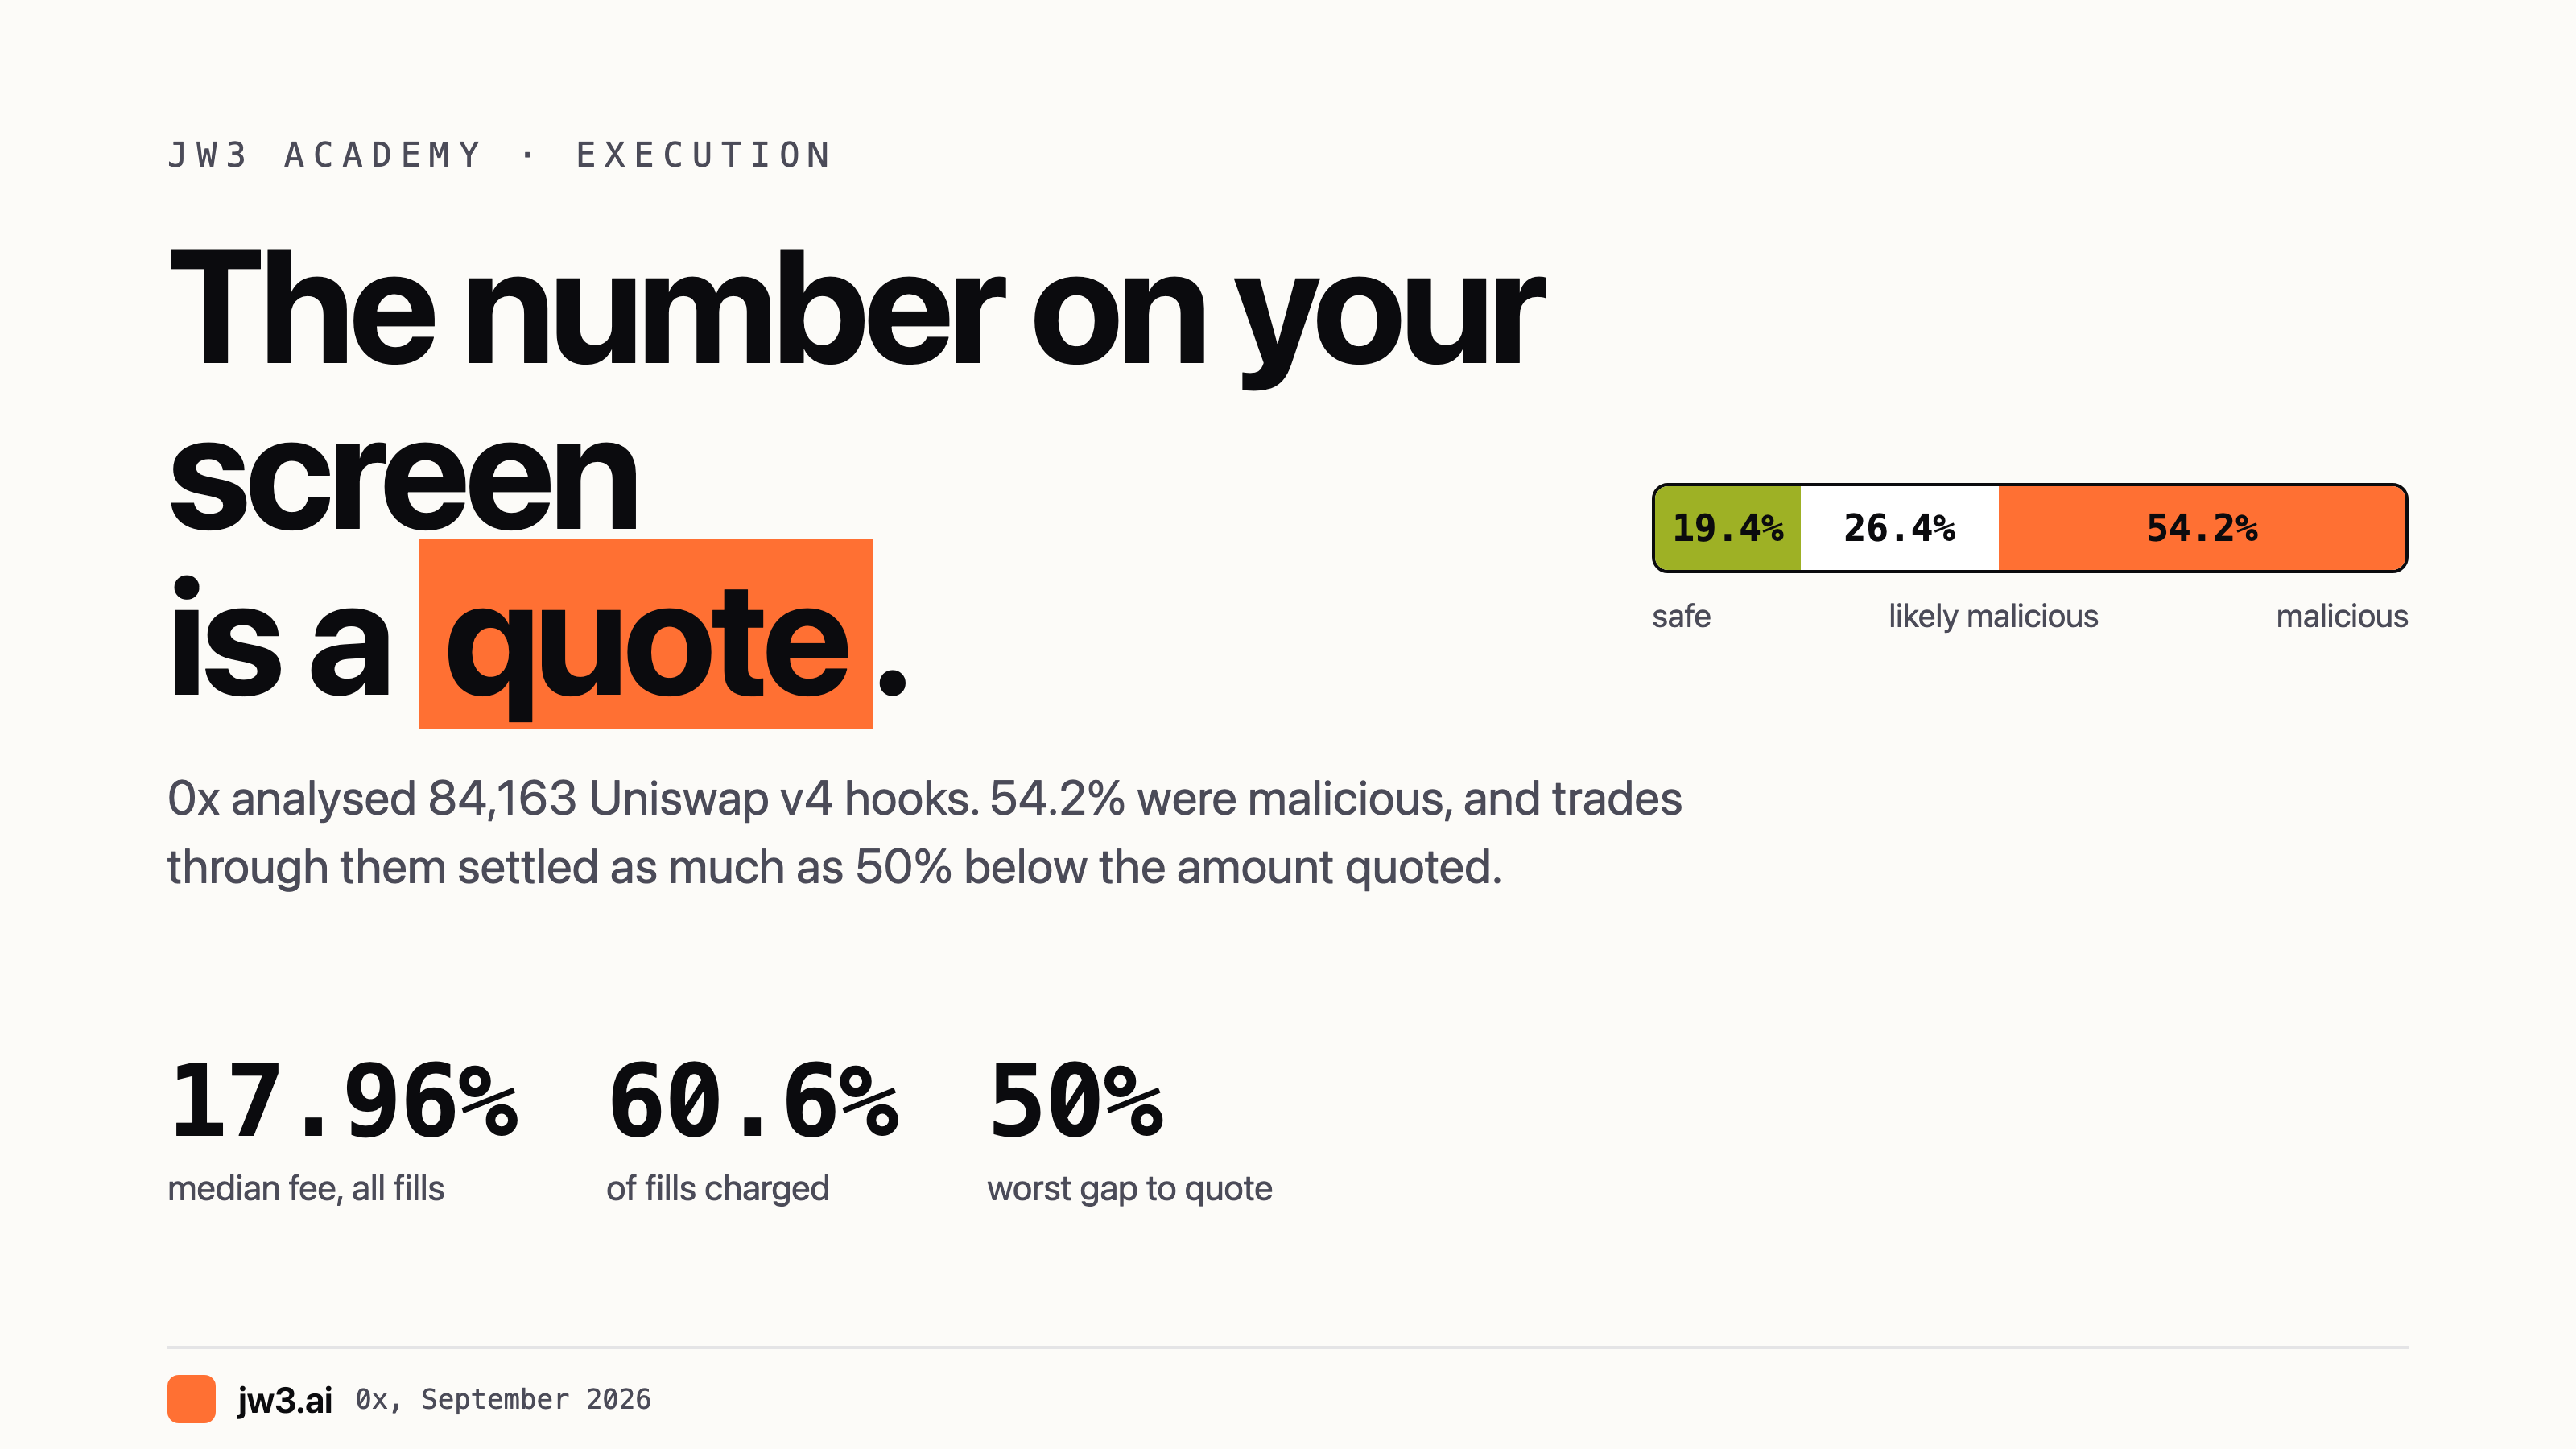
كل موجّه يعرض لك رقمًا قبل أن ينفّذ الصفقة. هذا الرقم هو عرض السعر. وما تستلمه هو التنفيذ. طوال معظم تاريخ DeFi كان الأمران الشيء نفسه، أو قريبين بما يكفي لأن لا أحد يسأل.
لم يكونا الشيء نفسه الآن.
البحث
نشر 0x دراسة في 14 سبتمبر 2026 فحصت خطّافات Uniswap v4، ومن المفيد قراءة المنهجية قبل الرقم في العنوان. حلّلوا 84,163 خطّافًا عبر 6 سلاسل، باستخدام التحليل الساكن والتحليل الديناميكي ومراقبة الصفقات المُسوّاة. البيانات حتى 11 سبتمبر 2026.
النتيجة: 19.4% آمنة، 54.2% خبيثة، 26.4% خبيثة على الأرجح.
الآلية ليست استغلالًا ماكرًا. هي أبسط وأسوأ. يعلن الخطّاف الخبيث سعرًا واحدًا عندما يطلب مُجمِّعٌ عرض سعر، ثم يُسوّي بسعر آخر عندما تُنفَّذ المبادلة. بعض الأنماط تتصرف وكأنها رمية نرد. وبعضها يفحص بيئة EVM ليكتشف أنه يجري تسعيره. السلوك الأساسي واحد: السعر الذي يعلنه مسار ليس هو السعر الذي يستطيع المستخدم الاعتماد على استلامه.
تذكر 0x الكلفة مباشرة: الصفقات التي تمر عبر v4 الخبيثة تُسلِّم ما يصل إلى 50% أقل عند التنفيذ مما عُرض سعرًا للمستخدم.
الجزء الذي يجعل المسألة ملموسة
النسب المجمّعة سهلة التجاهل. المجمع الواحد أصعب.
من التحليل نفسه: الخطّاف 0x800cef53c3fd41109dffec62e5251bdd7acba5c7، على Base، الزوج ETH/NVDAc. إجمالي عمليات التنفيذ 6,516. عمليات التنفيذ التي خُصمت منها رسوم 3,946، أي 60.6%. نطاق الرسوم من 0 إلى 18%. الوسيط للرسوم على جميع عمليات التنفيذ 17.96%.
اقرأ ذلك مرة أخرى. في أكثر من نصف عمليات التنفيذ، أخذ المجمع رسومًا. والرسم الذي يعلنه يتراوح بين 0 و18 بالمئة. هذا ليس تحويلًا خفيًا بمعنى مخرج احتيال؛ إنه مجمع يعلن رقمًا جذابًا ثم يفرض رسومًا على الصفقة، ومُجمِّعٌ يوجّهك إليه لأن عرض السعر بدا الأفضل.
لاحظ أيضًا ما يعنيه حجم التوجيه لدى 0x هنا. يقولون إنهم وجّهوا 81.92 مليون صفقة و42.67 مليار دولار حجمًا هذا العام، مع نحو 70% من المعاملات التي تلامس سيولة Uniswap. هم يصفون مُجمِّعًا ذا توزيع حقيقي، ويصفون أنفسهم في الوقت نفسه الجهة المعرَّضة للخطر من هذا. اقرأ الدافع على هذا النحو، واقرأ الأرقام على أي حال.
كيف يستطيع الخطّاف أن يفعل هذا أصلًا
توثيق Uniswap الرسمي يشرح التصميم. الخطّافات عقود ذكية خارجية مرتبطة بمجمعات فردية. لكل مجمع خطّاف واحد؛ ويمكن لخطّاف واحد أن يخدم عددًا غير محدود من المجمعات. خطّاف المجمع يُحدَّد عند الإنشاء، في استدعاء PoolManager.initialize.
تطلق الخطّافات عند نقاط محددة: beforeSwap وafterSwap حول المبادلات، مع زوج مطابق حول تغيّرات السيولة والتبرعات. الصلاحيات مُرمَّزة في عنوان عقد الخطّاف، ويستخدم PoolManager تلك الصلاحيات المُرمَّزة ليقرّر أي الدوال يستدعي لمجمع معيّن.
لا شيء من ذلك خلل. إنه الميزة التي بُنيت عليها. يسرد توثيق Uniswap الاستخدامات المقصودة: صانعات أسواق تلقائية (AMMs) بمنحنيات تسعير غير xy = k، وزراعة العوائد، ومنصات المشتقات والأصول الاصطناعية، وخطّافات الإقراض.
ويسرد التوثيق نفسه أيضًا ما هو ممكن مع خطّاف ينشره أي شخص ويعترض مبادلة: إنه كود مخصّص يعمل داخل مسار تنفيذ مجمع تصل إليه المنصة الأكثر تكاملًا في DeFi.
هذه هي المقايضة التي تطرحها 0x — وقد صاغتها بوضوح. التصميم نفسه الذي يمنح المطوّرين المشروعين تحكّمًا تعبيريًا في التنفيذ يجعل أيضًا على المُجمِّعات تحديد المجمعات التي يمكن الوثوق بها أصعب. الخطّاف الخبيث لا يحتاج إلى علامة تجارية ولا إلى مستخدمين ولا إلى توزيع. إنه يحتاج فقط إلى أن يجعل مجمعه يبدو جذابًا أمام الأنظمة التي تجمّع السيولة. إذا رأى مُجمِّعٌ عرض السعر الأفضل، لديه سبب يوجّه إليه. وإذا وثقت محفظة أو تطبيق بذلك المُجمِّع، فإن الوصول إلى المجمع يتم عبر بنية تحتية يثق بها المستخدم أصلًا.
ما تقوله Uniswap
كان ردّ Uniswap أن هذه مسألة مهارة، وأشارت إلى واجهتها البرمجية API بوصفها المسار الذي يتجنّبها.
من المفيد معرفة كيف توصَف تلك الواجهة البرمجية. قائمة السماح فيها ضيقة: المراجعة اليدوية تنطبق فقط على الخطّافات المنشورة عند عناوين 0x91 أو التي تستخدم أعلام delta أو رسومًا ديناميكية. كل ما عدا ذلك مدرَج في قائمة السماح تلقائيًا. والمراجعة نفسها، بصياغة Uniswap نفسها، ليست تدقيقًا أمنيًا وليست تأييدًا.
هذا تصريح صريح بنطاق العمل، وهو أكثر مما تقوله معظم المشاريع. لكنه ليس الشيء نفسه بوصفه ضمانًا بأن الخطّاف لا يستطيع أن يعلن سعرًا ويسوّي سعرًا آخر.
ما يستطيع المتداول فعله فعلًا
لا توجد طريقة لتدقيق الخطّاف على مجمع تُوجَّه إليه في الوقت المتاح لك. لذا فالخطوات المفيدة بنيوية لا تحريضية.
عامل الرسم المعلَن كادعاء لا كواقعة. مجمع يعلن من 0 إلى 18 بالمئة، ويفرض رسومًا على 60.6% من عمليات التنفيذ، يصف نفسه بدقة. اسأل عن الرسيط لا عن الحد الأدنى.
انتبه للعلامة الفارقة. عرض سعر أفضل ماديًا من كل مسار آخر للزوج نفسه ليس صفقة جيدة تلقائيًا. في هذه البيانات المجموعة هو أيضًا بصمة المشكلة. مُجمِّعٌ يختار أفضل عرض سعر يؤدي ما صُنع لأجله.
فضّل المنصات التي يبقى فيها عرض السعر قائمًا. نمط الفشل هنا هو سعر لا وجود له إلا في لحظة الطلب. مسار يُسوّى مقابل دفتر أوامر بسعر معلن، أو يعرض عرض سعر ثابتًا مع عنوان، يعطيك ما تقارن به عملية التنفيذ لاحقًا.
اضبط حد الانزلاق بقصد واعرف ما الذي يغطّيه. حد الانزلاق هو الفجوة بين عرض السعر والتنفيذ. الخطّاف الخبيث الذي يُسوّي خارج حدّك يجب أن يُعيد المعاملة. أما الخطّاف الذي يُسوّي داخل حدّك فقد أخذ رسومًا لم توافق عليها، لذا فإن حدّ انزلاق متساهل ليس خيارًا مجانيًا.
تحقّق من عملية التنفيذ، لا من المعاملة وحدها. المعاملة الناجحة ليست دليلًا على صفقة جيدة. قارن المبلغ المستلم بالمبلغ الذي عُرض سعرًا له، في كل مرة، حتى تبني لك خط أساس خاصًا بك.
المسألة الأوسع
عالج التجميع مشكلة حقيقية: واجهة واحدة أمام سيولة مجزّأة. لكنه لم يحلّ الثقة، والاثنان يسهل الخلط بينهما. يستطيع الموجّه أن يعرض لك أفضل سعر متاح ويوجّهك مع ذلك إلى مكان يكون فيه ذلك السعر مُختلَقًا.
الأرقام هنا من بحث شركة واحدة، وتلك الشركة تبيع التجميع. المنهجية منشورة والأمثلة المسمّاة محددة بما يكفي للتدقيق. لكن القراءة الصادقة ليست أن 54% من Uniswap خبيثة. القراءة الصادقة هي أن قابلية التوسّع بلا إذن نقلت حدود الثقة من منحنى معروف إلى كود اعتباطي، والأدوات التي تجمّع السعر لم تستوعب ذلك التغيّر بالكامل.
التحليل الكامل، مع المصدر الأوّلي، مُضمَّن أعلاه.
ملاحظة المخاطر: ينطوي تداول العملات الرقمية والعقود الدائمة ذات الرافعة المالية والاستراتيجيات الخوارزمية الآلية على مخاطر كبيرة لخسائر مالية سريعة وكاملة. لا تُخاطر أبدًا بأموال لا تتحمّل خسارتها بالكامل. التوجيه عبر سيولة أطراف ثالثة ينطوي بدوره على مخاطر تنفيذ، بما في ذلك عمليات تنفيذ أسوأ ماديًا من السعر الذي عُرض. لا شيء في هذه المقالة يُعد نصيحة استثمارية أو توصية أو عرضًا لبيع أي منتج.