
غير المحفوظ ليس لامركزيًا
«غير المحفوظ» ادعاء عن المفاتيح. لا يخبرنا من يمكنه إيقاف التداول، ومن يحدد سعر الأوراكل، ومن يقرر ما يُدرج للتداول.
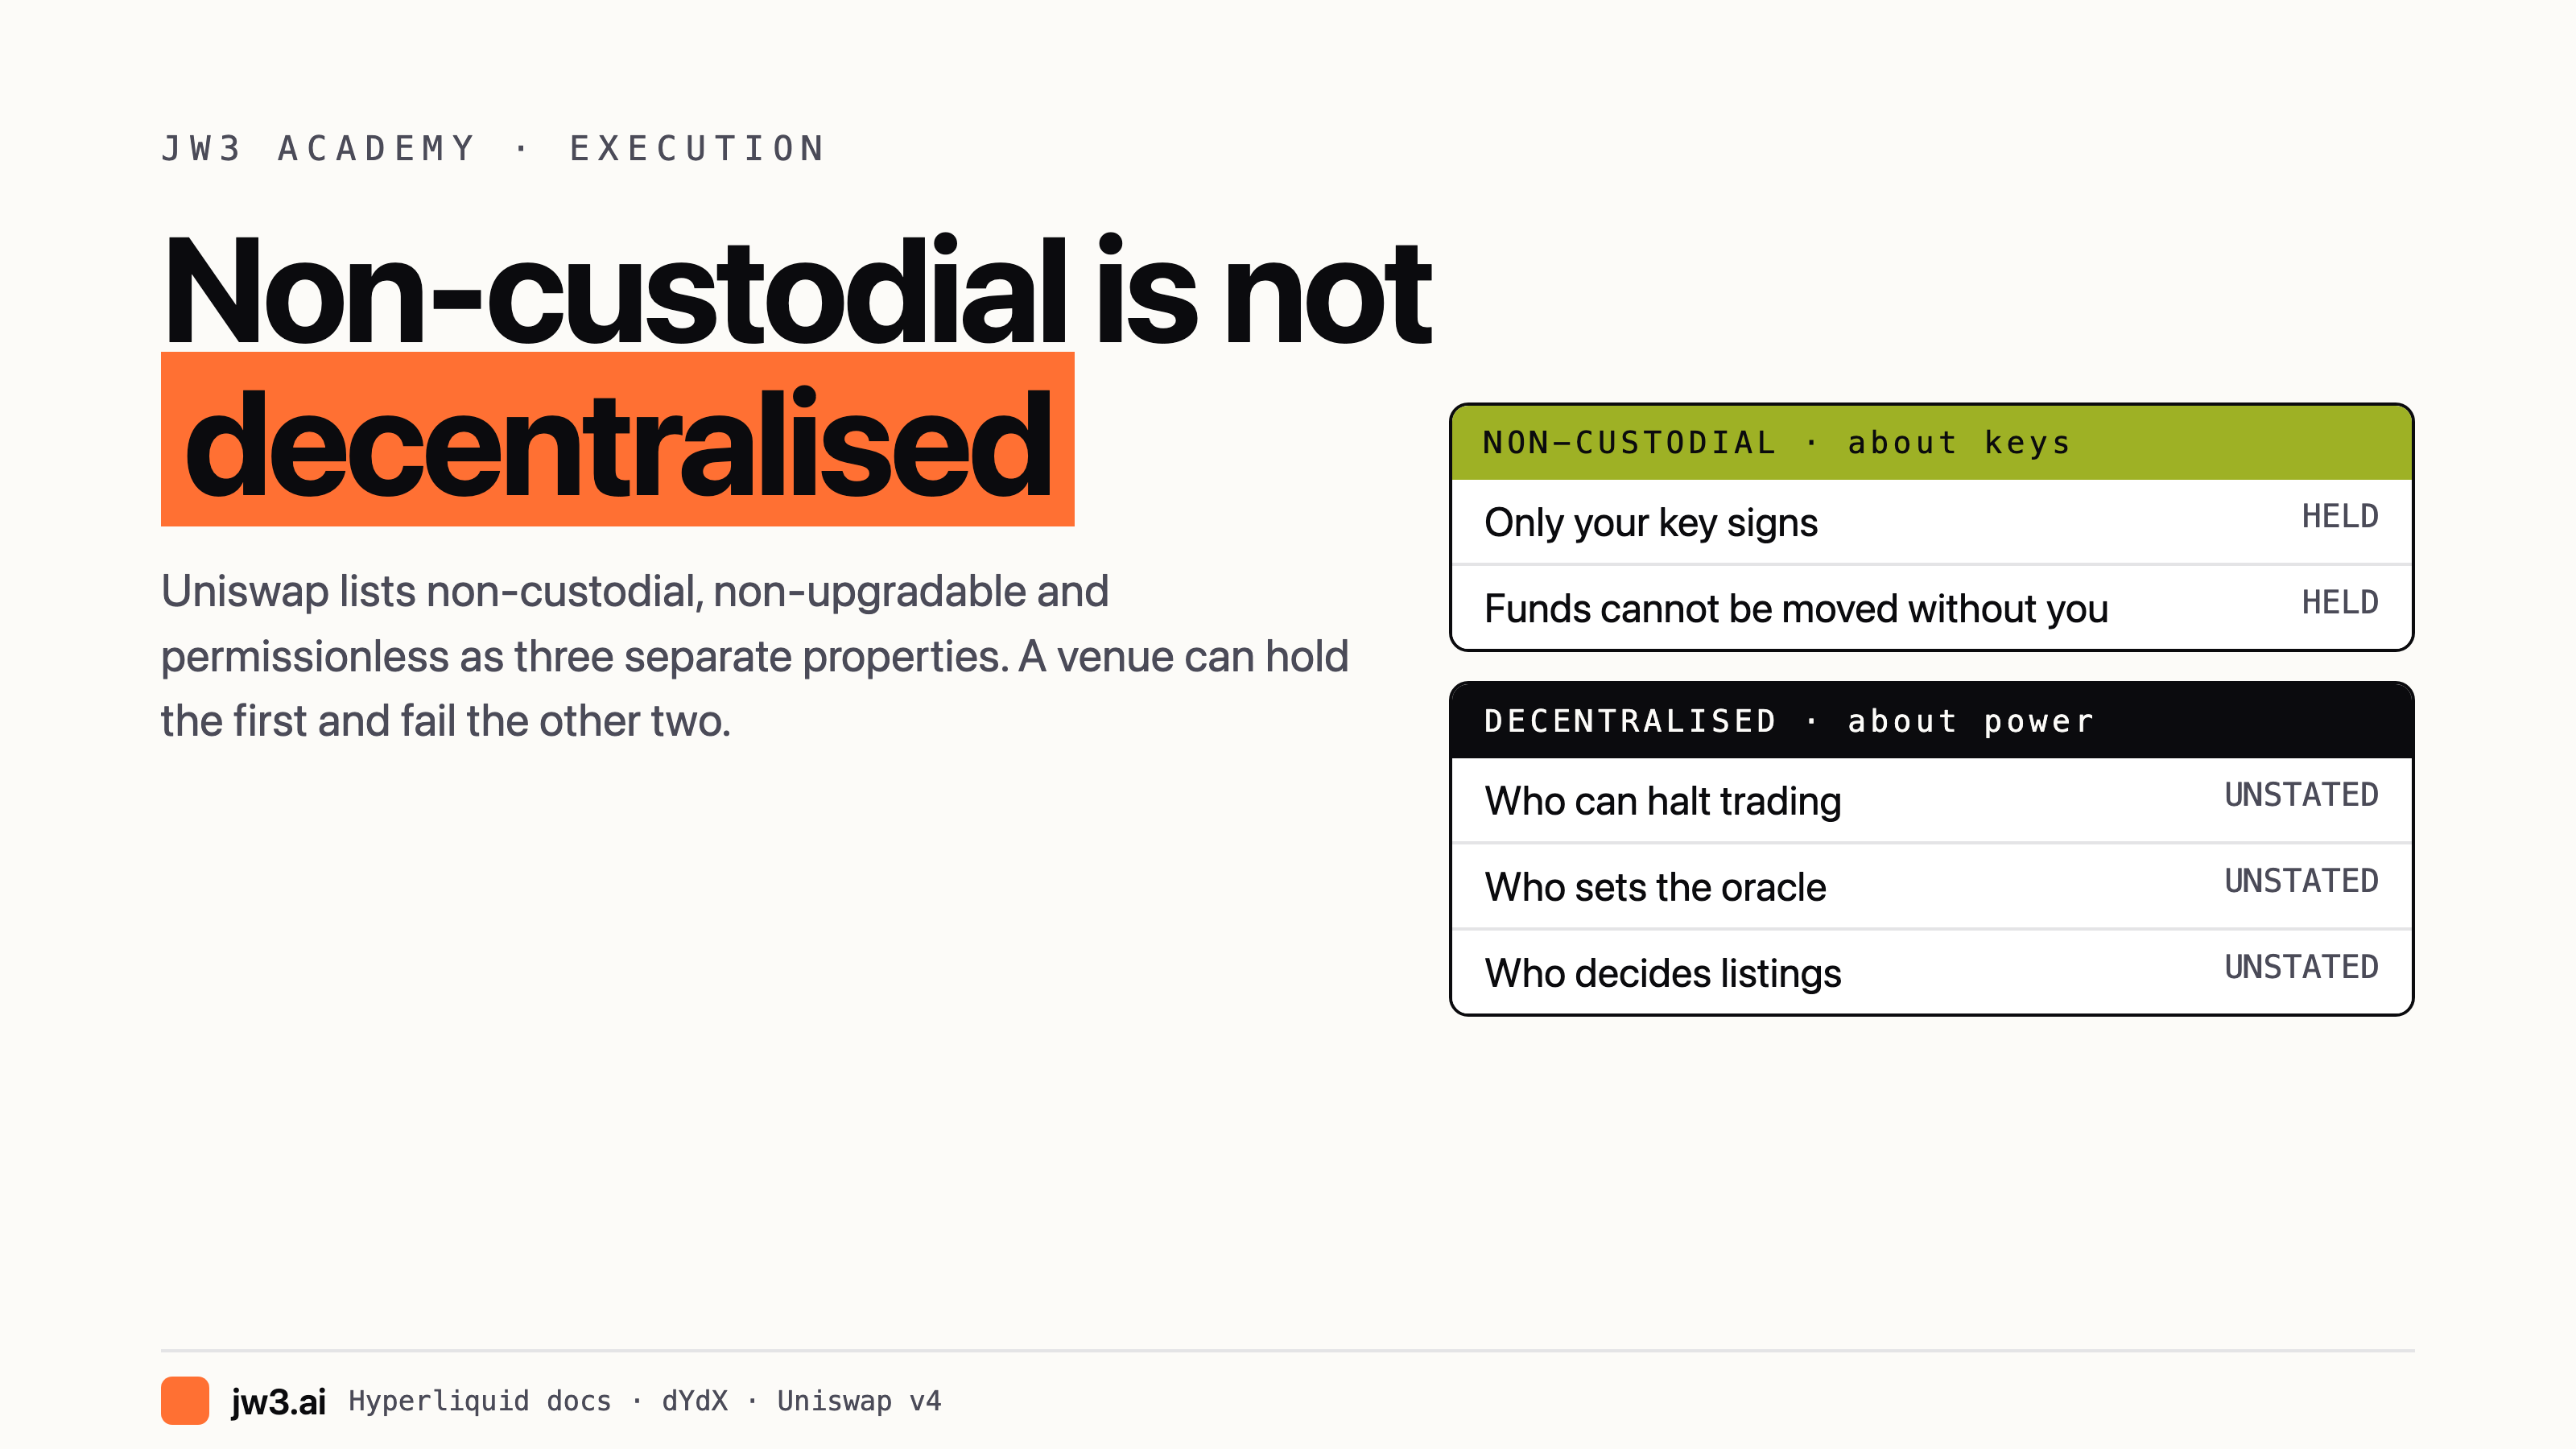
غير محفوظ بيان عن المفاتيح. معناه أن أموالك لا يمكن نقلها دون توقيعك. هذا ضمان حقيقي ذو أثر جوهري، وليس هو الادعاء نفسه الذي تطرحه كلمة «لامركزي».
الخلط بين الأمرين هو ما يجعل وصف المنصات يجري بصيغ لا تدعمها وثائقها هي.
الخاصيتان منفصلتان، والوثائق تفصل بينهما
تسرد وثيقة Uniswap الخاصة بالإصدار v4 ثلاث خصائص، لا واحدة: «غير محفوظة، وغير قابلة للترقية، ومفتوحة للجميع بلا أذونات». وتعامل الوثيقة بينها على أنها متمايزة، لأن نظامًا يمكن أن يتحقق من الأولى ويخفق في الأخرى.
يستخدم Hyperliquid كلمة «غير محفوظ» بنادرة، وحين تعرّف الوثائق هذا المصطلح، يكون التعريف متعلقًا بالمفاتيح وحدها: لا يوقّع على عنوانك إلا مفتاحك الخاص أو عبارة الاسترداد الخاصة بك.
هذا هو النطاق الصادق للادعاء. رصيدك ملكك بالمعنى الذي لا يستطيع أحد نقله دونك. أما ما لا تغطيه هذه الكلمة فهو: من يوقف المنصة، ومن يحدد السعر الذي يُقاس هامشك مقابله، ومن يقرر ما يُسمح بتداوله.
يرسم موقع ethereum.org الخطّ بصياغة مماثلة: فالتطبيق «يمكنه وضع قواعده الخاصة وحظر إجراءات معينة داخل ذلك التطبيق، لكن تلك القواعد تنتهي حيث ينتهي التطبيق». والحفظ يصف طبقة الأصل، أما الوصول إلى الواجهة فهو طبقة منفصلة.
ما لا تحسمه صفة «غير محفوظ»
ولا يعني ذلك أن لا أحد يستطيع إيقاف التداول. توثّق وثيقة HIP-3 من Hyperliquid أوضح حالة في بنية منصات المشتقات اللامركزية الحالية. فالعقود الآجلة الدائمة التي ينشرها المطوّرون تمنح الناشر إجراءً منفردًا تسمّيه الوثائق haltTrading، والوصف هنا لا يحتمل التأويل:
يجوز للناشر تسوية أصل باستخدام الإجراء haltTrading. يلغي ذلك كل الأوامر ويسوّي المراكز عند سعر العلامة الحالي. ويمكن استخدام الإجراء نفسه لاستئناف التداول، ما يعيد تدوير الأصل عمليًا.طرف واحد، وإجراء واحد، وكل مركز يُغلق عند سعر يختاره ذلك الطرف، ثم يُستأنف التداول بعد ذلك. ويتطلب النشر رهانًا قدره 500k HYPE، وهو حد مرتفع. ومع ذلك يبقى الأمر طرفًا واحدًا يملك هذه السلطة.
ولا يعني ذلك أن oracle يكون مستقلًا. فوثيقة العرض المقترح نفسها تذكر أن أسعار العلامة في الأسواق المبنية على HIP-3 تُشتق من مدخلات سعر oracle الفوري لدى الناشر. ويصبح السعر الذي يُقاس هامشك مقابله محددًا من الطرف نفسه الذي يستطيع أيضًا إيقاف السوق. وتصف الوثائق كذلك دورًا لمحدّث oracle يعيّنه الناشر.
العقود الآجلة الدائمة الأساسية في Hyperliquid لا تعمل بهذه الطريقة. فأوراكلها وسيط بين منصات الفورية الخارجية مرجّح حسب حجم التداول، ينشره الـ validators، ثم يُؤخذ وسيط مرجّح بالحصص عبر الـ validators أنفسهم. والفصل بين العقود الآجلة الدائمة الأساسية وتلك التي ينشرها المطوّرون جدير بالتذكير، لأن اسم «Hyperliquid» يشمل الاثنين معًا.
ولا يعني ذلك أن عمليات الإدراج بلا أذونات. تصف وثائق الـ validators لدى Hyperliquid الحالة الراهنة بصيغة المستقبل، فعملية الإدراج «ستتضمن تصميمًا لامركزيًا وبلا أذونات». وهي لا تدّعي أن لديها ذلك اليوم.
ولا يضمن زمن التشغيل. تذكر وثائق Hyperliquid الخاصة بعقدة المؤسسة أن «لا تقديم بأي ضمانات بشأن التوافر أو زمن الاستجابة أو الأداء أو اكتمال البيانات».
الـ validators: ماذا تقول الأرقام فعليًا
توثيق الـ validators لدى Hyperliquid يقول إن المجموعة النشطة هي «أعلى سبعة وعشرين بحسب الحصص».
استعلمت مباشرة من واجهة الـ validators العلنية. فهي تعيد 27 validator نشطًا، وهو ما يطابق الوثائق.
التوزيع هو الجزء الذي يستحق المعرفة. فقراءتي من الواجهة البرمجية في تاريخ هذا البحث، خمس عقد تعمل تحت اسم مؤسسة Hyperliquid تمسك بـ 47.55% من حصص المجموعة النشطة، والعشرة الأوائل تمسك بنحو ثلاثة أرباع. وهذا وسيط مرجّح بالحصص، فالكتلة التي تتجاوز الثلث تحمل تأثيرًا حاسمًا في وسيط oracle.
يترتب على ذلك أمران، ولا شيء منهما نقد. فالوسيط المرجّح بالحصص متين فعلًا تجاه خروج validator منفرد إلى وضع عدم الاتصال أو وقوعه في الخطأ. وتشغيل validator متاح للجميع بلا أذونات. لكن مجموعة validators يتوزع فيها قرابة نصف الحصص على عقد مؤسسة واحدة تختلف بنيةً عن مجموعة يوزَّع نصف حصصها على عشرات المشغّلين غير المرتبطين، والوثائق نفسها تصف الوقعين في الصفحة ذاتها.
هناك أيضًا برنامج تفويض موثّق، تخضع شروطه لـ KYC، ويستثني الولايات المتحدة وأونتاريو. وتذكر الوثائق أن validators المؤسسة «سيركّزون بدرجة كبيرة على المشاركة في برنامج التفويض بوصفها عاملًا من عوامل الثقة بزملائهم من الـ validators». فكون تشغيل العقد متاحًا للجميع بلا أذونات، وكون الثقة بالـ validators تتشكّل عبر برنامج للمؤسسة، عبارتان مختلفتان، وكلتاهما واردة في الوثائق.
أوضح دليل على انفصال الادعاءين
توثّق dYdX توقف سلسلة في سجل ترقيعاتها: فقد توقفت الشبكة عند ارتفاع محدد، واحتاج v9.2.0 إلى «ترقيع طارئ»، وكان v9.3.0 هو الإصلاح الدائم. وتحمل الإصدارات اللاحقة «إصلاح تسميم الارتفاع» ومجموعة من إصلاحات الأمان.
وخلال ذلك التوقف بقيت أموال المستخدمين غير محفوظة. لم يستطع أحد نقل رصيد أي شخص دون مفتاحه. كما توقفت السلسلة عن العمل.
هذه هي الحجة كاملة في حادثة واحدة. الحفظ صامد، أما التوافر فلم يكن. ويمكن للبروتوكول أن يكون غير محفوظ تمامًا كما يدّعي، ومع ذلك يتوقف.
كيف تقيّم هذا من دون مبالغة في أي اتجاه
اسأل من يحتفظ بالمفتاح. هذا الجواب قابل للتحقق، وهو الأهم. وكل ما عداه مرتبة ثانية.
اسأل أين يُتخذ قرار الترتيب، وكم طرفًا يمكنه قلبه. ثم اقرأ الرقم الراهن من السلسلة لا من عنوان إخباري، لأن أعداد validators وتوزيعات الحصص تتغير.
اسأل هل oracle خارجي أم يأتي من الناشر. بالنسبة إلى Hyperliquid، يختلف ذلك بين العقود الآجلة الدائمة الأساسية والأسواق التي ينشرها المطوّرون.
اسأل هل هناك مسار خروج موثّق لا يتطلب إذن المشغّل. فبعض البروتوكولات تنشر واحدًا، وبعضها لا ينشره.
أبقِ المحورين منفصلين. فالصفتان «غير محفوظة» و«لامركزية» تصفان خصائص مختلفة. والخلط بينهما هو ما يجعل المنصة توصف بصيغ تناقض وثائقها هي.
النقطة الأوسع
الصياغة الصادقة ليست أن المنصات غير المحفوظة مركزية. وإنما أن «غير محفوظة لكن مركزية» وصف دقيق لتصميم يكون فيه الحفظ لامركزيًا والترتيب مركزيًا، وأن معظم المنصات الجادة تقع في موضع ما على ذلك الطيف لا في أحد طرفيه.
كتابة الأمر على أنه فخّ يلتقط المتعامل تخطئ قراءة الآلية. وكتابته على أنه ضمان يخطئ في قراءة الوثائق. وكلتا الخطأين تكلّف المتعاملين شيئًا، لأن أحدهما ينتج ثقة زائفة، والآخر ينتج شعورًا زائفًا بأن خاصية حقيقية قد دُحضت.
ملاحظة المخاطر: يحمل تداول العملات الرقمية والعقود الآجلة الدائمة ذات الرافعة المالية مخاطر جسيمة لخسارة مالية سريعة وكاملة. لا تخاطر أبدًا بأموال لا تتحمل خسارتها بالكامل. قيّم نموذج الحفظ والترتيب والحوكمة لأي منصة قبل الإيداع؛ فصفة «غير محفوظة» تعني الحفظ للأصول فقط. لا شيء في هذا المقال يُعد نصيحة استثمارية أو توصية أو عرضًا لبيع أي منتج.