
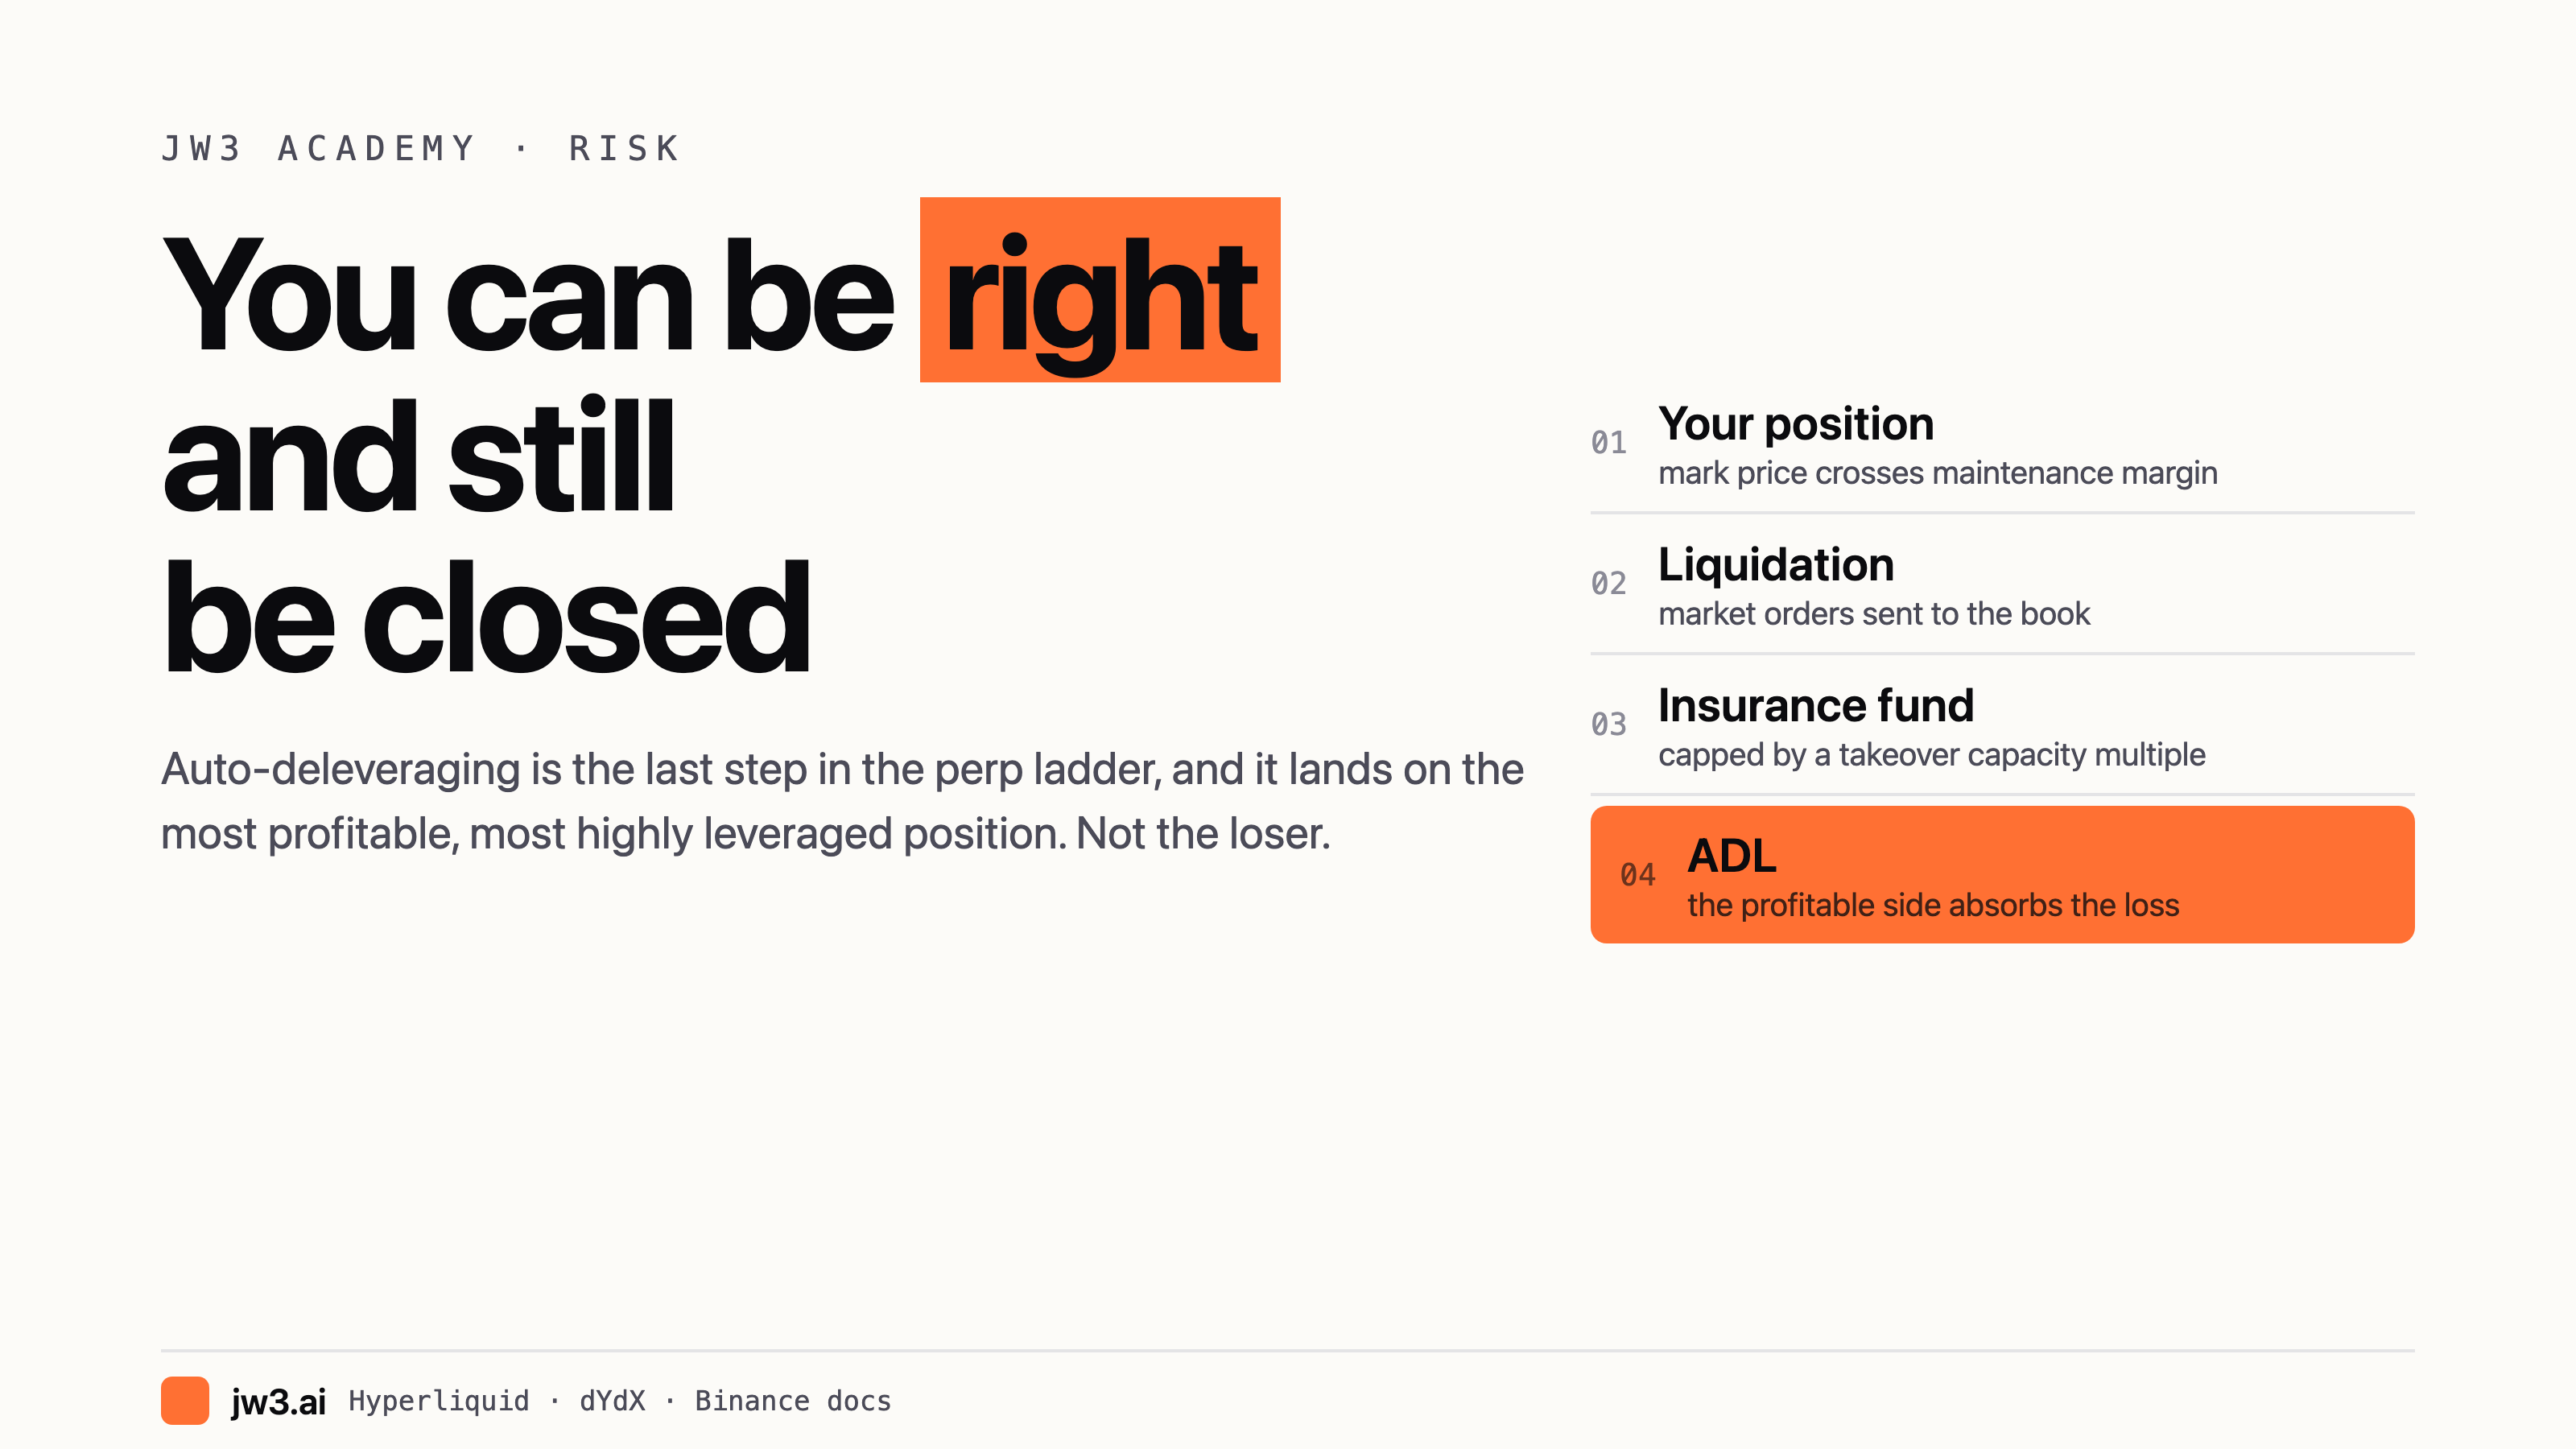
يمكنك أن تكون على حق وتُغلق صفقتك
تخفيض الرافعة تلقائيًا (ADL) هو الدرجة الأخيرة في سُلّم العقود الدائمة، ويقع على أكثر الصفقات ربحًا واعلى رافعة، لا على الخاسر.
توجد في العقود الآجلة الدائمة خطوة لا يخطّط لها تقريبًا أحد. وهي ليست تصفية إجبارية. هامشك ما زال سليمًا، ومركزك ليس خاسرًا، والمنصة ستصفقه على أي حال.
تلك الخطوة هي تخفيض الرافعة تلقائيًا، ADL. وهي موجودة لأن حسابًا خاسرًا يمكن أن يصبح سالبًا قبل أن يُصفَّى أي مركز، والمنصة التي تترك حسابًا سالبًا قائمة تتراكم عليها ديون سيئة. و ADL هي الآلية التي تجعل الخسارة تقع على طرف آخر، والتصميم صريح بشأن من: الحسابات الرابحة.
أين يقع ADL في السلّم
الترتيب متسق عبر المنصات، والترتيب هو جوهر المسألة.
المركز → تصفية إجبارية → صندوق التأمين أو خزينة المُصفِّي → ADL.
وثّق Hyperliquid نسخته الخاصة من ذلك السلّم بالتفصيل في صفحة عمليات التصفية الإجبارية، وهي أدقّ مما توحي به خطوة «تصفية إجبارية» واحدة. فإذا هبطت قيمة الحساب إلى ما دون هامش الصيانة، تُرسَل أوامر سوق إلى دفتر الطلبات أولًا. وإذا هبطت القيمة إلى ما دون 2/3 من هامش الصيانة ولم يملأ دفتر الطلبات، تتم تصفية شبكة الأمان من خلال خزينة المُصفِّي. ولا يصل إلى ADL إلا الحساب الذي تكون قيمته سالبة.
أرقام الهامش خلف ذلك تستحق التثبيت. هامش الصيانة هو نصف الهامش الأولي عند أقصى رافعة، وهي تتراوح من 3x إلى 40x. أي أن هامش الصيانة يتراوح من 1.25% لأصول 40x إلى 16.7% لأصول 3x، بحسب الأصل. وأي مركز عند 40x يُصفّى إجباريًا على بُعد ربع المسافة التي يُصفّى عندها مركز عند 3x.
وهناك نتيجة ثانية في الفقرة نفسها: «أثناء تصفية شبكة الأمان، لا يُعاد هامش الصيانة إلى المستخدم». تحتاج الخزينة إلى احتياطي يبقى رابحًا في المتوسط، وهذا الاحتياطي هو هامش صيانتك.
في المراكز غير المعزولة، تنقل تصفية شبكة الأمان مراكز المتداول غير المعزولة وهامشه غير المعزول إلى المُصفِّي — «إذا لم يكن لدى المتداول مراكز معزولة، تنتهي قيمة حسابه بصفر». أما المراكز المعزولة فيتم حصرها: يُنقل ذلك المركز وهامشه المعزول وحدهما.
على dYdX يوصف صندوق التأمين بأنه شبكة الأمان الأولى، ويُستخدم «قبل حدوث أي تخفيض للرافعة». وإذا استُنزف، «يمكن استخدام المراكز الأعلى ربحًا والأعلى رافعةً لتغطية الحسابات ذات الرصيد السالب».
التفصيل المهم من الصفحة نفسها: «ما إن يصبح رصيد الحساب سالبًا، يحدث تخفيض الرافعة فورًا دون استخدام صندوق التأمين».
تلك الجملة هي الآلية في صورة مصغّرة. الصندوق هو احتياطي يخفّف أثر الخسائر الصغيرة. وليس ضمانًا. ينفد، وعندما ينفد يقفز السلّم مباشرة إلى الطرف المقابل.
ما الذي يُطلقه فعليًا
يصرّح الوثائقُ الخاصة بـ Hyperliquid بشرط الإطلاق بوضوح: «إذا أصبحت قيمة حساب المستخدم أو قيمة مركزه المعزول سالبة، يُرتَّب المستخدمون على الطرف المقابل من المركز حسب الربح والخسارة غير المحققة والرافعة المستخدمة».
وينشر Hyperliquid أيضًا معادلة الترتيب، وهي شفافية غير معتادة:
(mark_price / entry_price) * (notional_position / account_value)
يُضرب عاملان معًا: نسبة الربح، وحجم المركز نسبةً إلى قيمة حسابك. فالمركز الكبير على قيمة الحساب نفسها يرفع ترتيبك في القائمة.
وهناك استثناء واحد يستحق المعرفة: «المراكز المُصفّاة عبر شبكة الأمان لا تحصل على معاملة خاصة في منطق طابور ADL». فمجرد أن تُصفّى عبر خزينة شبكة الأمان لا يمنحك أي أولوية في طابور ADL. تعود إلى الطابور نفسه مع بقية المتداولين.
وتنفّذ dYdX الاختيار بطريقة مختلفة، والفرق أهم مما قد يبدو. فوثائقها تقول إن تخفيض الرافعة يحدث «مقابل مراكز مقابلة مختارة عشوائيًا». عشوائي لا مرتَّب. أما على Binance و OKX فهو مرتَّب صراحةً، وعلى المنصتين تُوضع المراكز الأعلى ربحًا والأعلى رافعةً في مقدمة الطابور.
إذن، بحسب المنصة، إما أن تكون في مقدمة طابور لا تريد أن تكون فيه، أو أن تكون في سحب قرعة. ولا شيء منهما حماية.
من يصيبه الأمر، في كل منصة
| المنصة | معيار الاختيار | سعر التنفيذ | |---|---|---| | Hyperliquid | مرتَّب: (mark/entry) × (notional/account value) | سعر العلامة السابق | | dYdX | مراكز مقابلة مختارة عشوائيًا | غير مذكور في الوثيقة | | Binance | مرتَّب: الأعلى ربحًا والأعلى رافعةً أولًا | Bankruptcy Price للطرف المقابل المُفلس | | OKX | مرتَّب حسب PnL% مع مراعاة الرافعة | سعر العلامة عادةً، وسعر الإفلاس إذا كان الصندوق شبه مستنفد |
سعرا تنفيذ من هذه الأسعار يستحقان التأكيد.
على Binance، يُغلق المركز الرابح عند Bankruptcy Price للأمر المُصفّى، ويحذّر Binance من أن «Bankruptcy Price قد يكون خارج نطاق سعر السوق للعقد». أنت لا تُغلق عند سعر السوق. بل تُغلق عند نقطة تعويض محسوبة قد لا يكون السوق يتداول عندها.
وعلى OKX ينطبق سعر العلامة كالمعتاد: «غير أنه إذا كان صندوق الأمن المعني شبه مستنفد، فقد تُغلق المراكز المخفّضة للرافعة عند سعر الإفلاس».
لماذا يُختار المتداولون الرابحون
المنطق ليس غير عقلاني. فعلى أحد أن يتحمّل الخسارة، وتختار المنصات الطرف الأكثر قدرة على تحمّلها.
لكن انظر إلى ما يعنيه ذلك من جهتك في الصفقة. فعلى كل منصة، تكافئ معادلة الترتيب الربح وتعاقب الرافعة المنخفضة. إذا كنت تشغّل الإعداد نفسه عند 20x كنت تستطيع تشغيله عند 3x، فقد نقلت نفسك إلى مقدمة الطابور دون تغيير أطروحتك. الصفقة لم تسوء. موقعك في الطابور هو ما ساء.
والرافعة المنخفضة هي الحماية الموثّقة، والمنصات نفسها تقول ذلك. فـ OKX تصوّر ADL على أنها تعزّز العدالة تجاه المستخدمين ذوي الرافعة المنخفضة. وقاعدة dYdX الموثّقة أن الحسابات المقابلة الأعلى رافعةً هي الأولى في تخفيض الرافعة.
التكلفة ليست رسومًا
من المفيد توضيح ما تخصمه ADL وما لا تخصمه.
على Binance، لا تُخصم أي رسوم تداول على المركز الخاضع لـ ADL. وليست عقوبة بهذا المعنى. التكلفة هي المركز نفسه، والارتفاع السعري المستقبلي الذي لم تعد تلتقطه. إذا كانت الصفقة ستمضي، فلن تعرف ذلك.
وتوجد أيضًا تكاليف تشغيلية. فالأوامر المفتوحة تُلغى عند ADL على Binance — كلها في وضع الهامش غير المعزول، أو أوامر الرمز نفسه في الوضع المعزول. أي أن خطة معتمدة على دفتر الطلبات لا تصمد.
وعلى Hyperliquid، تُفقدك تصفية شبكة الأمان هامش الصيانة بالكامل: «أثناء تصفية شبكة الأمان، لا يُعاد هامش الصيانة إلى المستخدم».
ما هو غير صحيح عن صناديق التأمين
كلمة تأمين توحي بشبكة أمان يمكنك الاعتماد عليها. وكلتا المنصتين تنفيان هذه التسمية.
Binance: «رغم استخدام مصطلح «تأمين»، فإن صناديق تأمين العقود الآجلة ليست منتجات تأمين، و Binance ليست شركة تأمين».
OKX: «صندوق الأمن ليس بوليصة تأمين... ولا يملك المستخدمون أي مصلحة نافعة أو حقوق ملكية أو مطالبة قانونية أو قدرة على توجيه استخدام أي أصول محفوظة داخل صندوق الأمن».
وتضع Binance سقفًا لما تفعله الصناديق أيضًا. فهي «لا تُستخدم لتغطية خسائر المتداولين. غرضها الوحيد هو تغطية أي فرق بين سعر الإفلاس وسعر تنفيذ أمر التصفية الإجبارية». ولكل صندوق Maximum Takeover Capacity، تُعرَّف على أنها مضاعف سري لرصيده الحالي.
وهذا التفصيل الأخير هو ما ينبغي التوقّف عنده. السعة، لا الرصيد. يمكن للصندوق أن يملك رصيدًا كبيرًا ومع ذلك تبقى قدرته محدودة على استيعاب إفلاس بعينه.
ما يمكنك التحكم فيه فعليًا
اضبط حجم المركز بحيث لا يكون الطابور مشكلتك. هذه هي الرافعة الحقيقية الوحيدة. فمعادلات الترتيب تضرب في القيمة الاسمية نسبةً إلى قيمة الحساب، ولذلك فإن الصفقة نفسها برافعة أقل تُرجعك إلى مرتبة أدنى.
أمر الإيقاف ليس مخرجًا يمكنك الاعتماد عليه. يعمل الإيقاف في سوق منظّم. و ADL موجودة للحظة التي لا يكون فيها السوق كذلك.
توقّع أن تُغلق وأنت في الجانب الرابح. إذا كانت أطروحتك صحيحة وأُغلق مركزك بواسطة ADL على أي حال، فهذه الآلية تعمل كما وُثّقت. وليست خللًا يمكنك التظلم منه.
قلّل الأوامر المفتوحة المعلّقة في مركز لا تتحمّل خسارته. وعلى Binance تُلغى على أي حال عند ADL.
تحقق مما إذا كان هامشك معزولًا أم غير معزول. تفقد المراكز غير المعزولة على Hyperliquid كامل الهامش غير المعزول عند تصفية شبكة الأمان؛ والمراكز المعزولة تفقد ذلك المركز وهامشه المعزول فقط.
النقطة الأوسع
وثائق العقود الآجلة الدائمة جيدة بطريقة غير معتادة في وصف الآليات، وسوءًا بطريقة غير معتادة في تحديد من يحمل المخاطر الطرفية. الآليات منشورة، والمعادلات منشورة، والترتيب منشور. وما يسهل إغفاله هو أن النظام مصمَّم بحيث يصبح الفائز الأعلى رافعةً هو الطرف المقابل الأكثر طبيعيةً لفشل شخص آخر.
وهذا قرار تصميمي لا خلل. وهو أيضًا تكلفة حقيقية للرافعة، وهي التكلفة التي تظهر حتى في الصفقات الناجحة.
ملاحظة المخاطر: يحمل تداول العملات الرقمية والعقود الآجلة الدائمة ذات الرافعة خطرًا كبيرًا لخسارة مالية سريعة وكاملة. لا تخاطر أبدًا بأموال لا تتحمّل فقدانها بالكامل. يمكن لتخفيض الرافعة تلقائيًا أن يغلق مركزًا رابحًا دون إنذار وعند سعر خارج نطاق السوق. لا شيء في هذا المقال يُعد نصيحة استثمارية أو توصية أو عرضًا لبيع أي منتج.