
用未来收入支付的赔付,不是退款
Drift 事后披露的更新把 $295M 损失与一个以约 $3.8M 剩余资产起步的资金池摆在一起。缺口的一半由已承诺的资本覆盖。剩下的部分来自交易所收入,而那笔钱只有在交易还能继续的前提下才会到账。一份针对未来现金流的债权值多少,以及它不是什么。
加密货币交易、杠杆永续合约和自动化算法策略存在快速且全部资金损失的重大风险。切勿投入你无法承受完全损失的资金。
2026 年 4 月 1 日,一家 Solana 永续合约交易所损失了 $295 million 的用户存款。有意思的部分不是这次盗取,而是紧随其后开出的账单。Drift 公布的赔付结构给这笔损失标了一个数字,也给真正会付这笔钱的来源标了一组小得多的数字。把两者并排读,是你能从这次事件里得到的最有价值的东西,因为它告诉你,一份针对失败交易所的债权究竟值多少。
根本原因只有一个值得说清楚的地方,我用一段话讲完:这不是协议里的 bug。Drift 自己的2026 年 5 月 5 日赔付方案把这次攻击描述为「由一个与 DPRK 有关联的攻击者精心策划的行动,已由取证公司 Mandiant 确认」,把损失描述为「用户资金损失 $295M」。代码守住了,密钥没有守住。
这张账单
Drift 的2026 年 4 月 16 日事故赔付更新用表格列出了离开协议的资产。十九种资产,合计 $295,706,374.93。最大的一笔是某个单一代币化持仓,价值 $159,329,898.68,其次是某一种稳定币的 $71,415,648.65 和另一种稳定币的 $11,321,165.24。一个交易所被打掉时,各项占比不会整齐划一。某一类持仓占了绝大部分。
三周后,赔付方案称资金池必须达到「总利用损失 $295,426,725.97」。这比四月的表格少了 $279,648.96。两个数字都来自 Drift,在各自发布之日都是最新的,而差额来自资金池对照较早的审计数字进行结算,而不是一次新的估算。相对于一个极大的差额而言,这是个很小的出入,值得留意的原因只有一个:整个结构都建立在一个外部无人能够核实的目标数字之上。
真正承诺到位的资金
资金池被描述为通过三条资本流入来增长。其中只有两条后面挂着交易对手方。
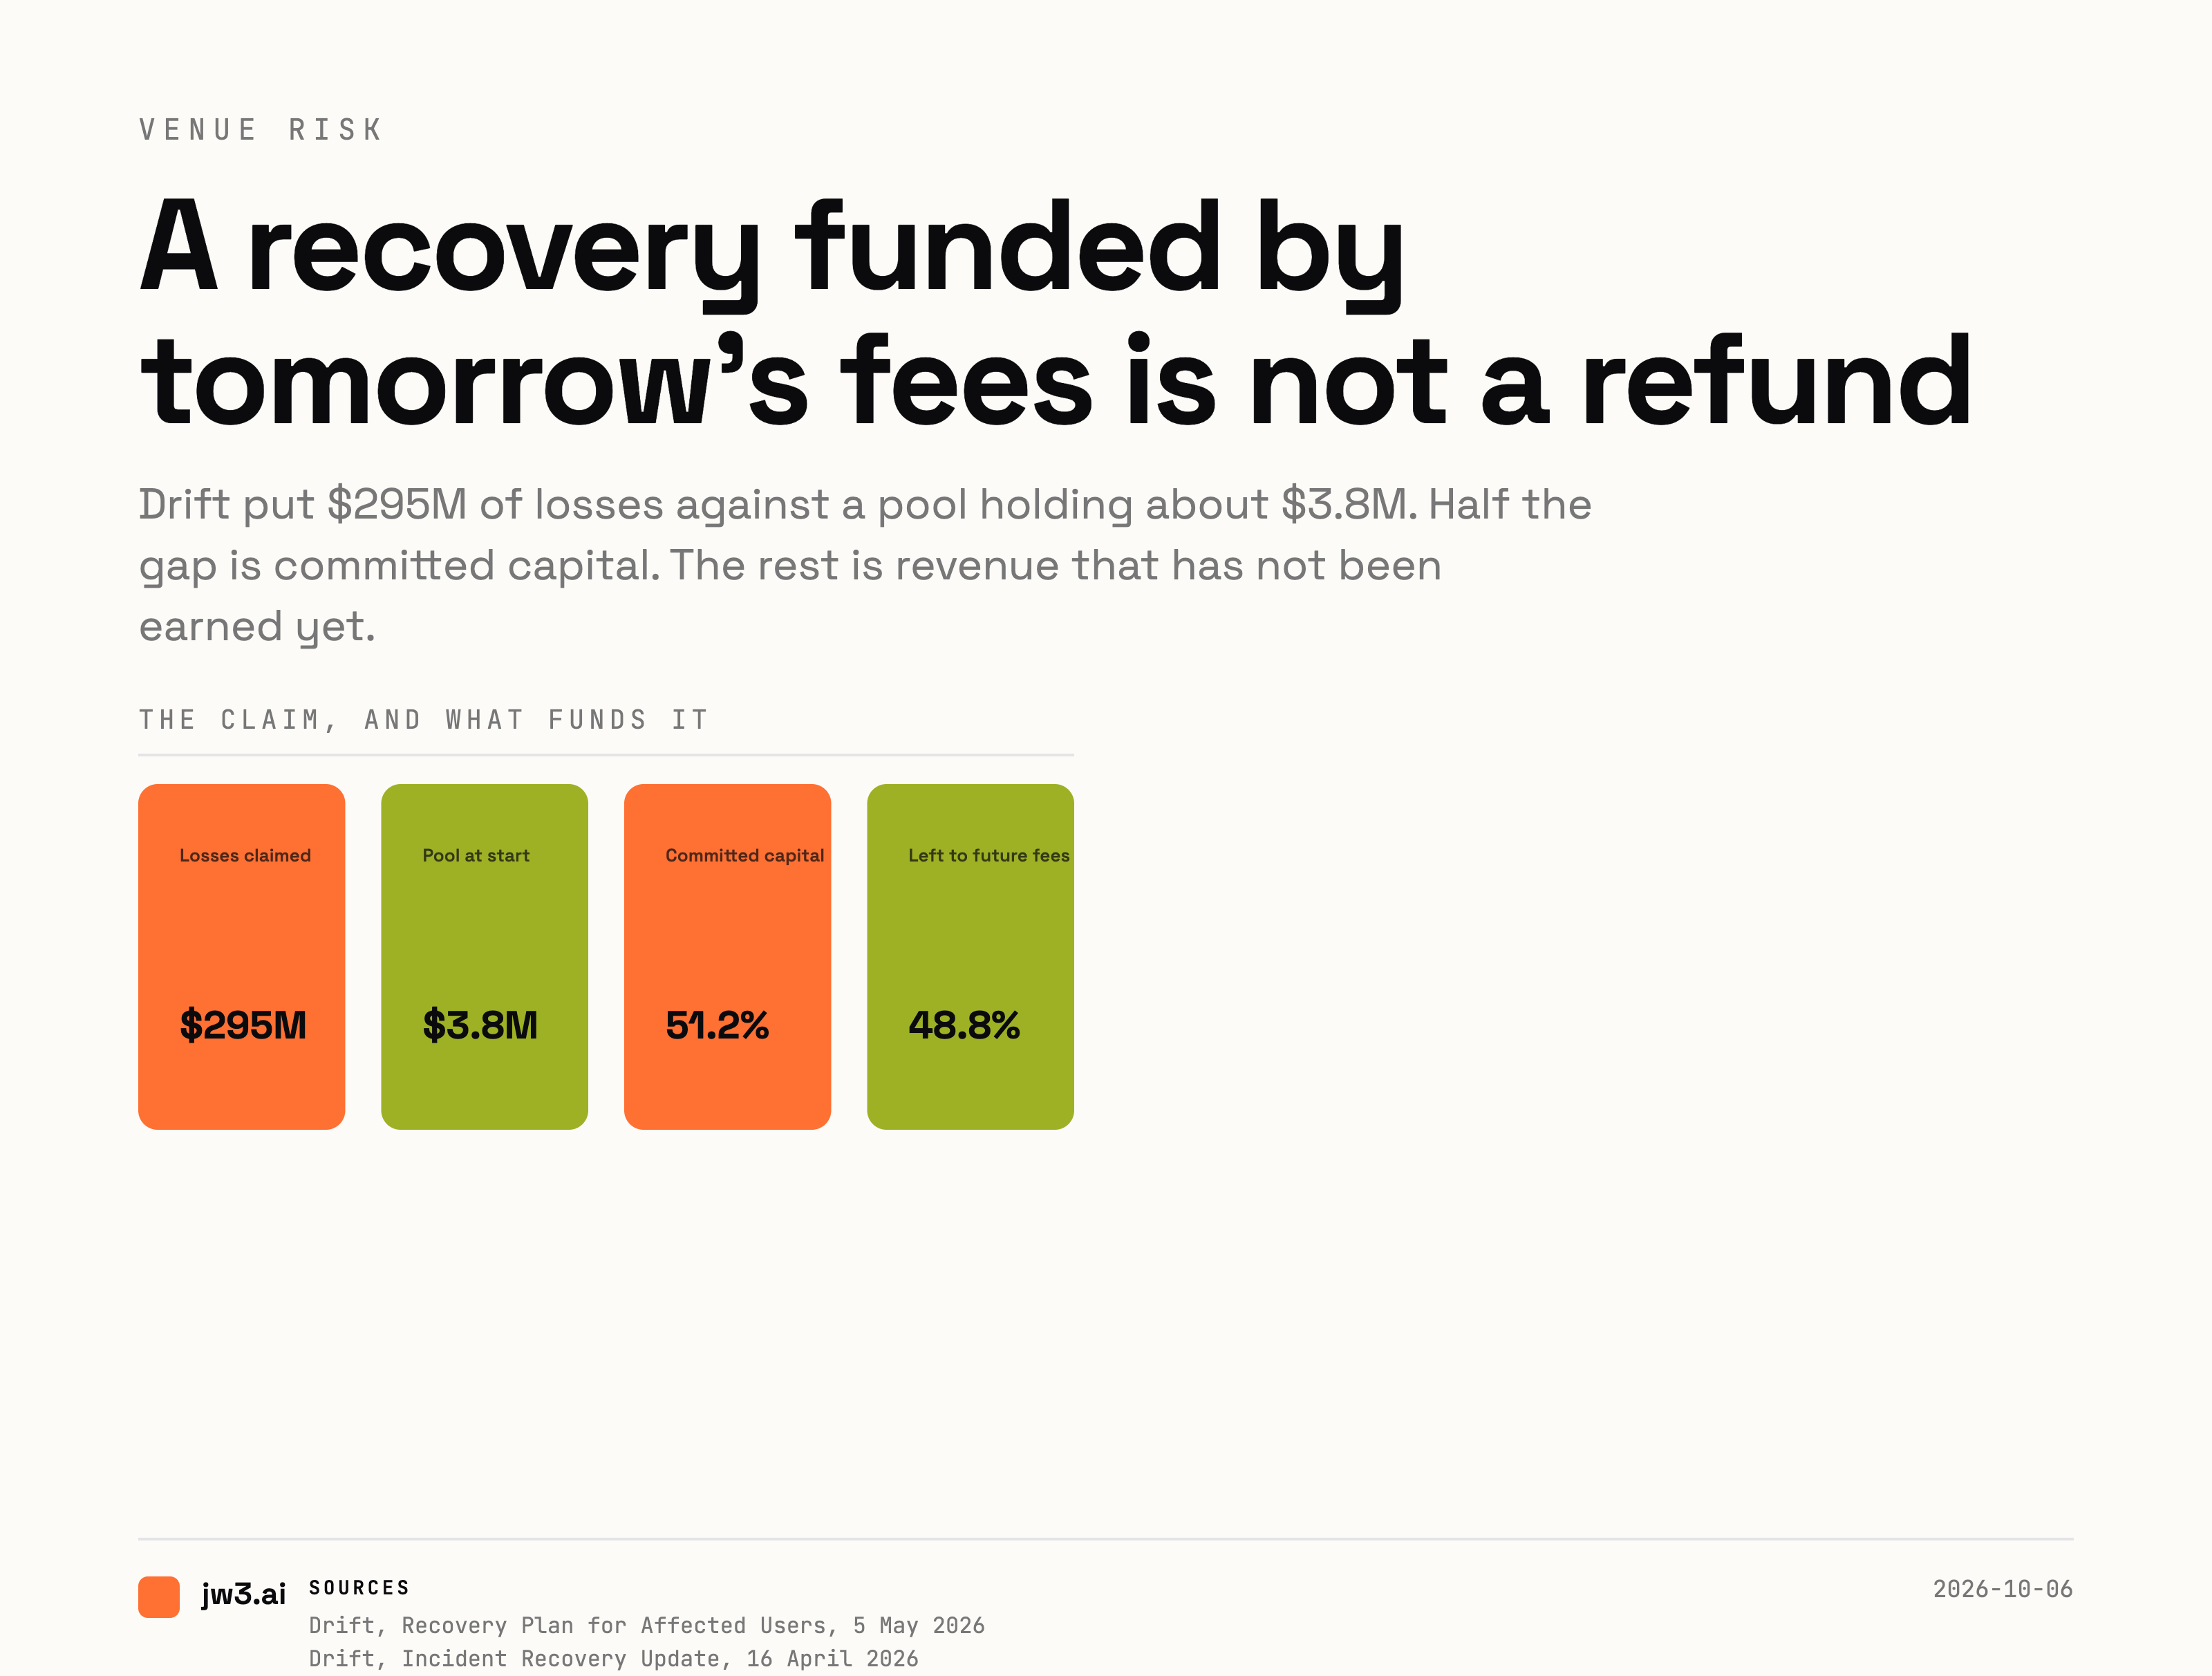
| 资金来源 | 金额 | 实际是什么 | |---|---|---| | 剩余协议资产 | 约 $3.8M | 真实存在,但极小。Drift 自己的说法:「剩余资产当前的名义价值约为 $3.8M」,仍需转换为稳定币。 | | Tether,配比出资 | 最多 $127.5M | 已承诺,但「出资规模将以交易所上一季度的收入为依据」。它与那个出问题的东西同比例变化。 | | 其他合作伙伴 | 最多 $20M | 提议阶段,尚未确认,且有上限。 | | 交易所收入 | 差额部分 | 「交易所净收入中有相当一部分直接流入赔付资金池。」没有比例,没有下限,没有期限。 |
把三条已知来源加起来是 $151.3 million,占这笔索赔的 51.21%。剩下的 48.79%,也就是 $144,126,725.97,是还没有赚到的收入。
起始资金才是那个应该让你停下来的数字。$3.8M 对 $295M,比例是 1.29%。赔付代币要从期初余额增长 77.7 倍,才值回它面值的 1 美元。Drift 说资金池「会持续累积,直到总流入与总利用损失相等」,并且「一旦赔付资金池结算完毕,收入累积就会停止,所有未兑付代币可以按全部面值或更高价格兑付」。这句话里的每一个字都以交易所在交易中赚得够多为前提。
代币本身就是机制
每个受影响的地址都会收到一枚代币,它「代表 $1 的已核实损失」。有两个属性让它变成一个交易价格,而不是一张承诺。
它可以转让。Drift 四月的更新说该代币「将可转让」,索赔门户则说每一枚代币「按当时有效的兑付价格转换为 USDT,该价格由赔付基金费率决定」。一份会转手的未来现金流债权,定价取决于转手当天谁持有它。
它不是抵押品。赔付方案明确写道:「赔付代币在 Drift 重新上线后不可作为抵押品。」所以,持有人如果需要卖掉一枚来满足保证金要求,就必须在当天按当时有效的价格卖进市场。没有第二个需求来源,也没有一个可以回去的交易所。
这上面还附着一条索赔截止期限。期限一过仍未申领的任何代币「将被销毁,按比例提高剩余持有人的兑付价值」。销毁机制保护的是那些按时申领的人。它对错过期限的人毫无帮助,而且引入了一条时间表,而底层资产本身并没有任何时间表。
这套赔付机制已经奏效过一次
证明这个结构是真实存在而不只是说辞的最清楚证据,是没人谈论的那一部分。Drift 的保险基金「未受影响,所有保险基金存入方的资产保持完整」,门户显示保险索赔窗口于 7 Jul 2026 开启,而赔付代币窗口于 1 Oct 2026 开启。两个窗口,两类人群,不同日期。覆盖交易破产的那个基金是完整的。持有存款的那个不是。
这个区别就是教训。交易损失和托管损失走的是不同的机器,而通常只有其中一台上了保险。存款人暴露在第二台机器面前。
拿它和你自己的平台比一比
以上任何一条都不是让你回避这个交易所或别的交易所的理由。它是让你提前知道自己暴露在多大的数字面前,而提前测量比事后发现便宜得多。
Hyperliquid 的公开 API 在 05:03:19 UTC on 6 October 2026 读取时显示,234 个永续市场承载着 $13,383,924,761 的未平仓量,对应 $5,207,886,733 的 24 小时成交量。其中 56 个市场整整一天完全没有任何成交。这是一个规模庞大、持续运转的交易簿,它同时也是你会交给一个交易所去信任的那个数字。
把 Drift 的损失放在这个尺度上。$295 million 是那份未平仓量的 2.21%,也是单日成交量的 5.67%。这个量级的损失不需要市场出问题。它只需要一把密钥。
反过来看才是有用的角度。已承诺赔付来源中最大的一条,Tether 的 $127.5M,相当于一笔 $295M 索赔的 43.16%,而且它按上一季度收入的比例出资。在收入崩塌的那个季度,配比出资会跟着一起崩塌,而纸面上有 51.21% 资金支撑的赔付,就会向第一天资金池里实际到位的 1.29% 靠拢。
这就是风险的形状。并不是交易所弄丢了你的钱,而是弄丢你钱的那个交易所,同时也失去了靠赚取收入来偿还你的能力。
这篇文章没有说的部分
Drift 公布了被盗资产明细、赔付框架、审计承诺、新的多签以及重新上线的条件。这比这个行业里大多数交易所就任何事情所能给出的披露都更多,上面的数字也来自 Drift 自己的公告,而不是某个聚合器或新闻摘要。
这里并不是说,一笔 $3.8M 的期初余额对上一笔 $295M 的索赔,就让赔付变得不可能。Drift 说得很明确:资金池会累积,已承诺资本随收入变化,追回资产的 10% 悬赏已通过 Arkham 和 Bybit 上线。机制是真实的。它也是一个机制,而不是一张收据。
加密货币交易、杠杆永续合约和自动化算法策略存在快速且全部资金损失的重大风险。切勿投入你无法承受完全损失的资金。
来源
- Drift,事故赔付更新,2026 年 4 月 16 日。被盗资产表、Tether 与合作伙伴的承诺、保险基金状态。
- Drift,面向受影响用户的赔付方案,2026 年 5 月 5 日。资金池结构、三条资本流入、代币条款、申领机制、冻结资金。
- Drift,DFX 兑付门户。申领窗口和兑付机制。
- Hyperliquid,`POST /info` `metaAndAssetCtxs`。市场数量、未平仓量、成交量、零成交量市场数。抓取时间 2026-10-06T05:03:19Z。