
非托管不等于去中心化
非托管说的是密钥。它没有说明谁可以暂停交易、谁设定预言机价格、谁决定上什么币。
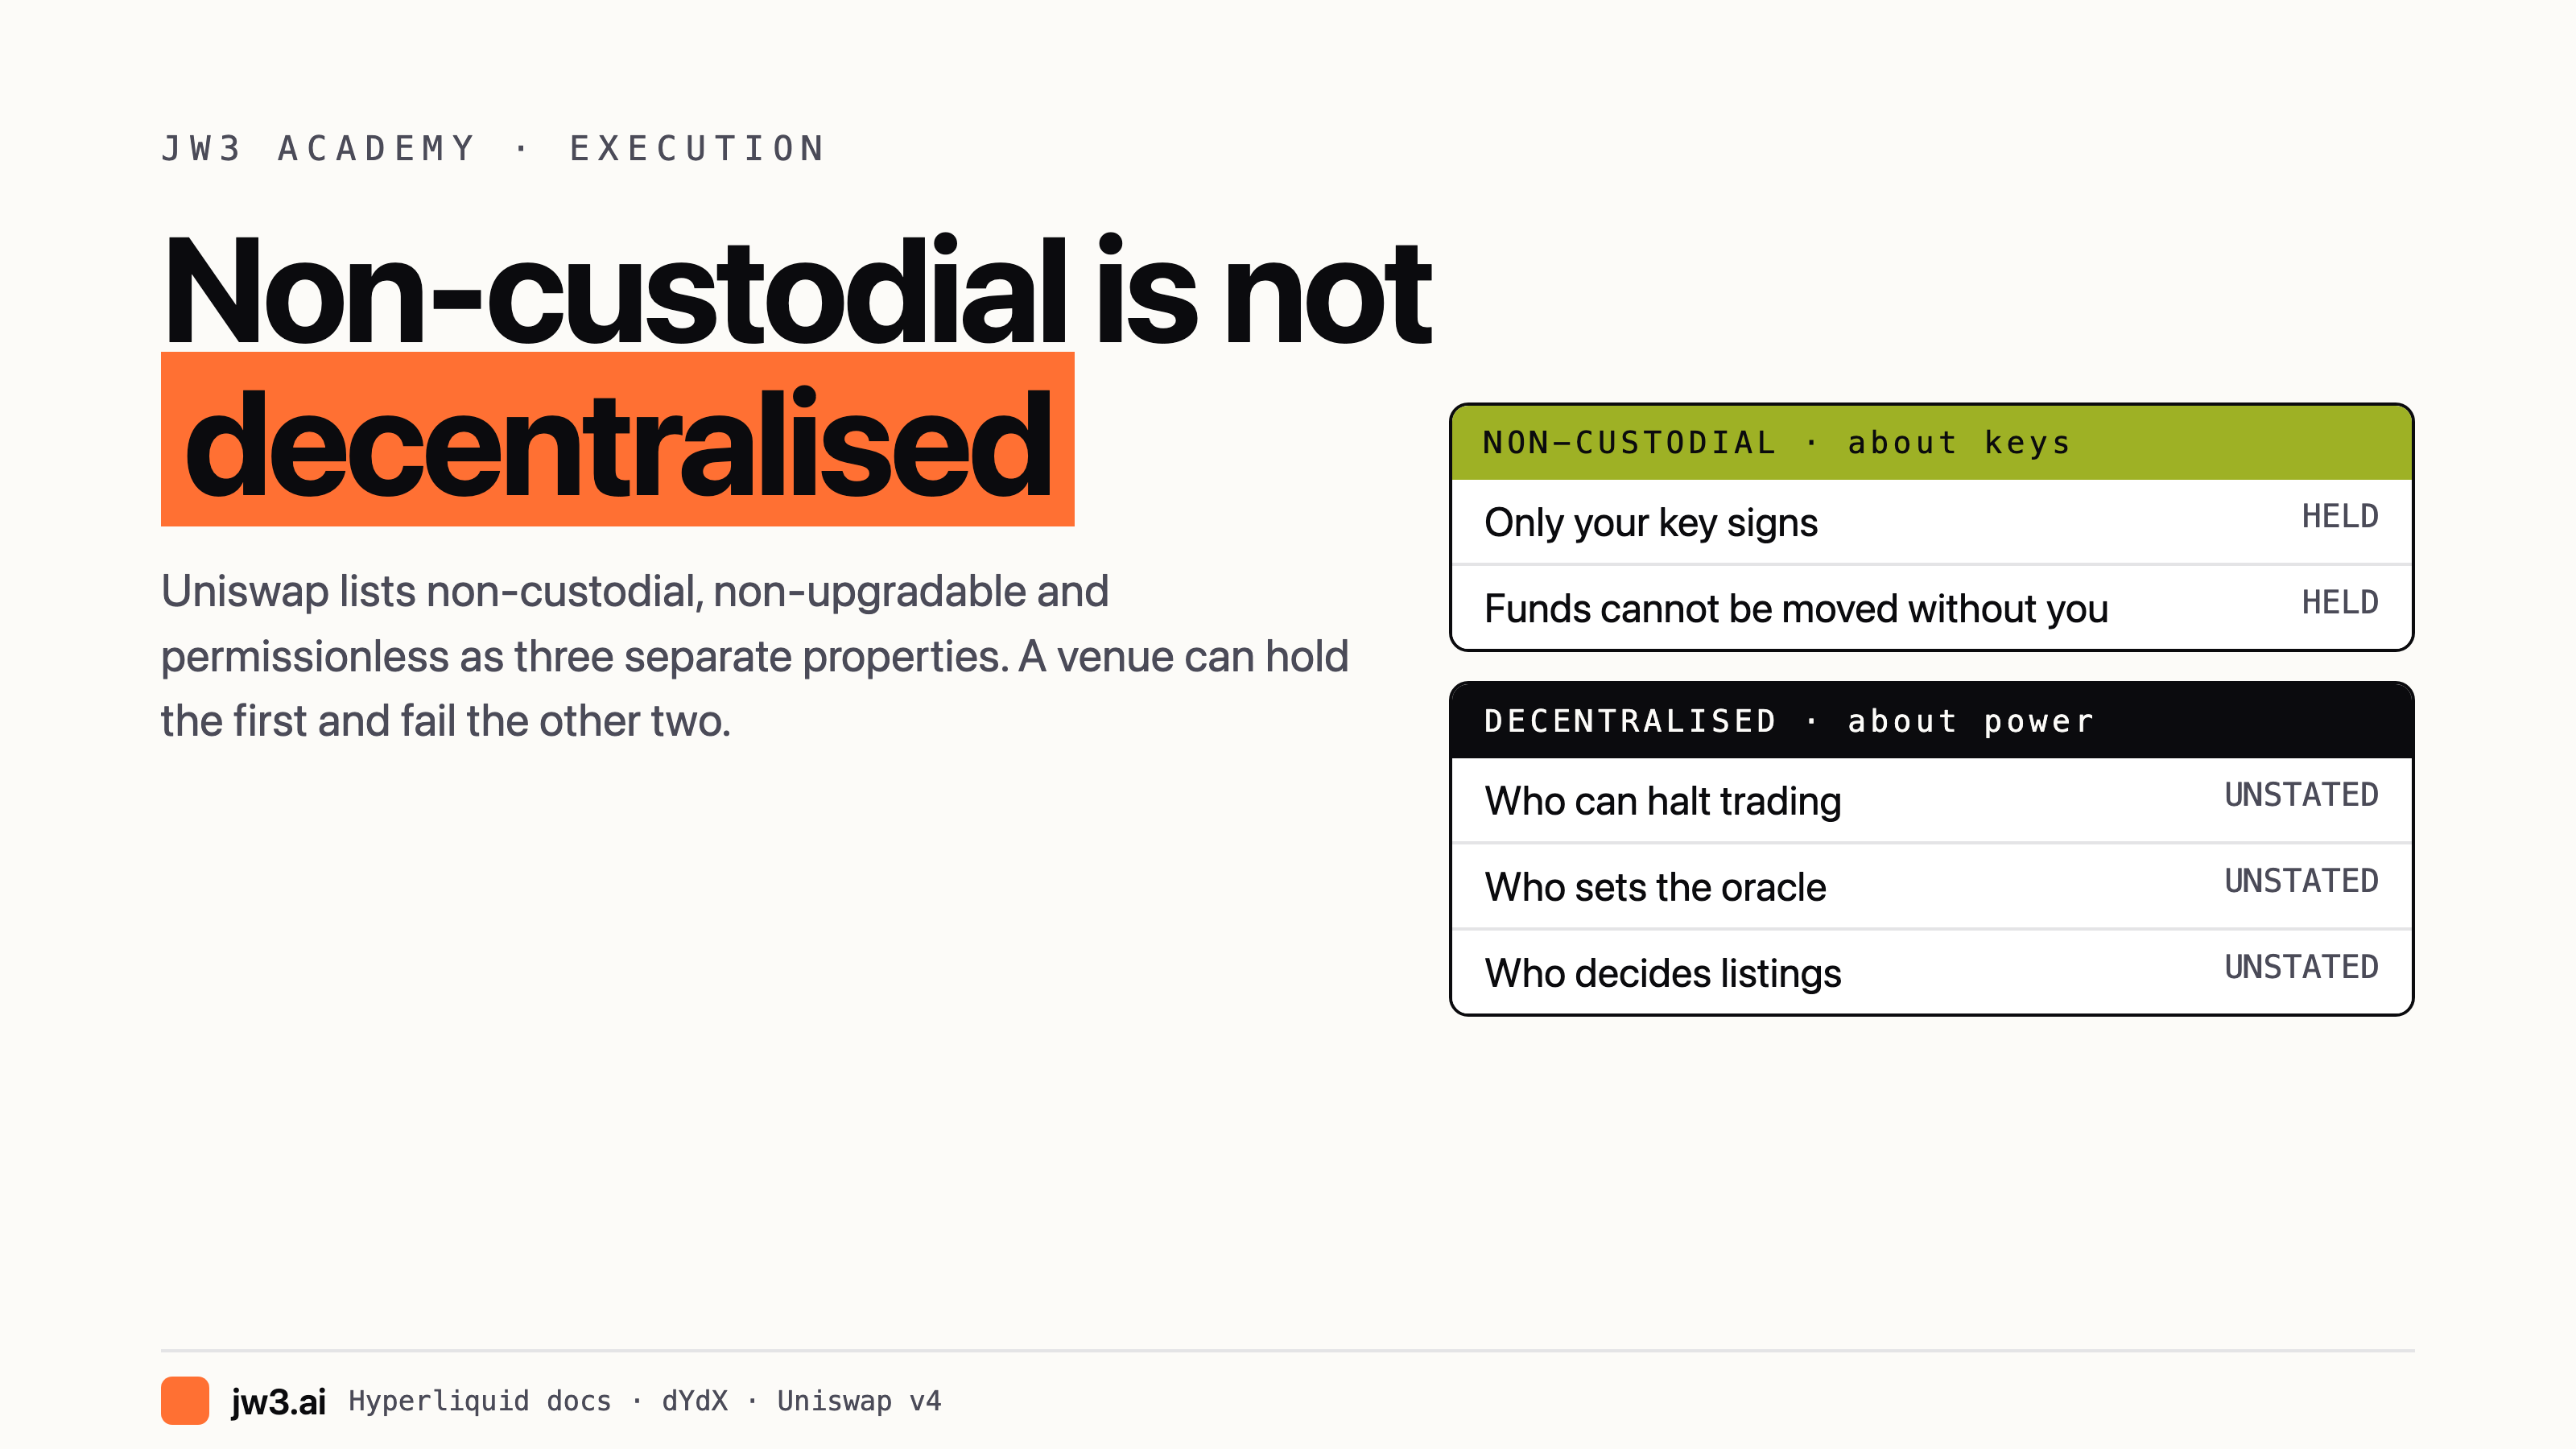
非托管是一句关于密钥的陈述。它的意思是,你的资金不经你的签名就无法被转移。这是一个真实且分量很重的保证,但它与「去中心化」这个词所做出的主张不是同一件事。
把两者混为一谈,场所就会被描述成它们自己的文档并不支持的样子。
两个属性可以分开,文档也是分开写的
Uniswap 的 v4 白皮书列的是三个属性,不是一个:「非托管、不可升级、无需许可」。白皮书之所以把它们当作彼此不同的属性,是因为一个系统可以具备第一个,却不满足另外两个。
Hyperliquid 很少使用「非托管」这个词。而文档确实给出定义时,定义完全落在密钥上:只有你的私钥或助记词才能为你的地址签名。
这就是这个说法诚实的适用范围。你的余额属于你,含义是没有你参与就没人能动它。这个词没有覆盖的是:谁可以让这个场所暂停,谁决定你的保证金按什么价格来衡量,以及谁决定什么可以交易。
ethereum.org 用类似的口径划出这条线:一个应用「可以设定自己的规则,并在该应用内部阻止某些操作,但这些规则止于应用的边界」。托管描述的是资产层。对接口的访问是另一个层。
「非托管」没有解决的部分
它不意味着没有人能暂停交易。 Hyperliquid 的 HIP-3记录了当前永续 DEX 架构中最清楚的一个案例。构建者部署的永续合约给部署方一个单方面的动作,文档称之为 haltTrading,描述毫不含糊:
部署方可以使用 haltTrading 动作结算某个资产。该动作撤销所有订单,并按当前标记价格结算仓位。同一个动作也可以用来恢复交易,实际上把这个资产重新启用。一方,一个动作,所有仓位按这一方选定的价格平掉,之后交易恢复。部署需要 500k HYPE 的质押,这是一道很高的门槛。但它仍然是握有这项权力的单一方。
它不意味着预言机是独立的。 同一份提案文件记录,在 HIP-3 式市场上,标记价格取自部署方自己的现货预言机价格输入。你的保证金按什么价格衡量,由那个同样能暂停市场的一方决定。文档还描述了一个由部署方指定的预言机更新者角色。
Hyperliquid 核心永续合约不是这样运作的。它们的预言机是按成交量加权的外部现货场所中位数,由验证者发布,再对验证者本身做一次质押加权中位数。核心永续合约与构建者部署的永续合约之间的区别值得记住,因为「Hyperliquid」这个名字同时覆盖两者。
它不意味着上币是无需许可的。 Hyperliquid 的验证者文档用将来时描述当前状态:上币流程将采用「去中心化且无需许可」的设计。它并没有声称今天已经如此。
它不保证可用性。 Hyperliquid 关于其 Foundation 节点的自家文档写道:「对可用性、延迟、性能或数据完整性不作任何保证。」
验证者:数字实际说明了什么
Hyperliquid 的验证者文档说,活跃集合是「质押量排名前 27」。
我直接查询了公开的验证者 API。它返回 27 个活跃验证者,与文档一致。
分布才是值得知道的部分。在本文日期当天从 API 读到的数据是:以 Hyper Foundation 名义运行的五个节点持有活跃集合质押量的 47.55%,前十名大约持有四分之三。这是质押加权中位数,因此一个超过三分之一的阵营对预言机中位数具有决定性影响。
由此可以得出两点,而且哪一点都不是批评。质押加权中位数对个别验证者掉线或出错确实稳健。而运行验证者是无需许可的。但一个将近一半质押集中于单个组织节点的验证者集合,与一个一半质押分散在数十个互不相关运营者上的验证者集合,是两种不同的结构,而文档本身在同一页里同时描述了这两个事实。
另外还有一个有文档记录的委托计划,它以 KYC 为门槛,并排除美国和安大略省。文档写明,Foundation 验证者「会强烈把参与委托计划作为信任其他验证者的一项考量因素」。节点运营无需许可,而验证者的信任由一个 Foundation 计划塑造,这是两句不同的话,而文档里两句都有。
这些主张彼此独立的最清楚证据
dYdX 在自己的升级历史中记录过一次链停止:网络停在某个特定高度,v9.2.0「需要紧急修补」,而 v9.3.0 是永久性修复。后续版本带有一项「高度投毒修复」和一组安全修复。
在那次停止期间,用户资金依然是非托管的。没有密钥,任何人都无法转移任何人的余额。同时,链也停止了工作。
一个事件就说完了整个论点。托管成立,可用性不成立。一个协议可以完全如它所声称的那样非托管,同时仍然会停止。
如何评估而不朝任何一边过度声称
问清楚谁持有密钥。 这个答案可以核实,也最重要。其他一切都是次要的。
问清楚排序决策在哪里做出,以及有多少方能够推翻它。 然后从链上读当前的数字,而不是从标题里读,因为验证者数量和质押分布会变。
问清楚预言机是外部的还是部署方提供的。 对 Hyperliquid 而言,这在核心永续合约与构建者部署的市场之间并不相同。
问清楚是否存在一条有文档记录、不需要运营方许可的退出路径。 有些协议公布了这样一条路径,有些没有。
把两条轴分开。 非托管与去中心化描述的是不同的属性。把它们混在一起,场所最终就会以自己的文档所否定的方式被描述。
更大的问题
诚实的表述不是非托管场所是中心化的。而是:「非托管但中心化」准确描述了一种设计,其中托管是去中心化的,而排序不是;并且多数认真的场所位于这条光谱的某个位置,而不是任何一端。
把它写成抓人眼球的一次反转,是对机制的误读。把它写成一项保证,是对文档的误读。两种错误都会让交易者付出代价,因为一种制造虚假的信心,另一种制造出「某项真实属性已被推翻」的错误判断。
风险提示:加密货币交易和杠杆永续合约存在快速且彻底财务损失的重大风险。绝不要拿你承受不起完全损失的资金去冒险。在存入资金之前,先评估任何场所的托管、排序和治理模型;非托管状态只涉及资产托管。本文中的任何内容都不是投资建议、推荐,或任何产品出售要约。