
杠杆上限同时也是订单规模上限
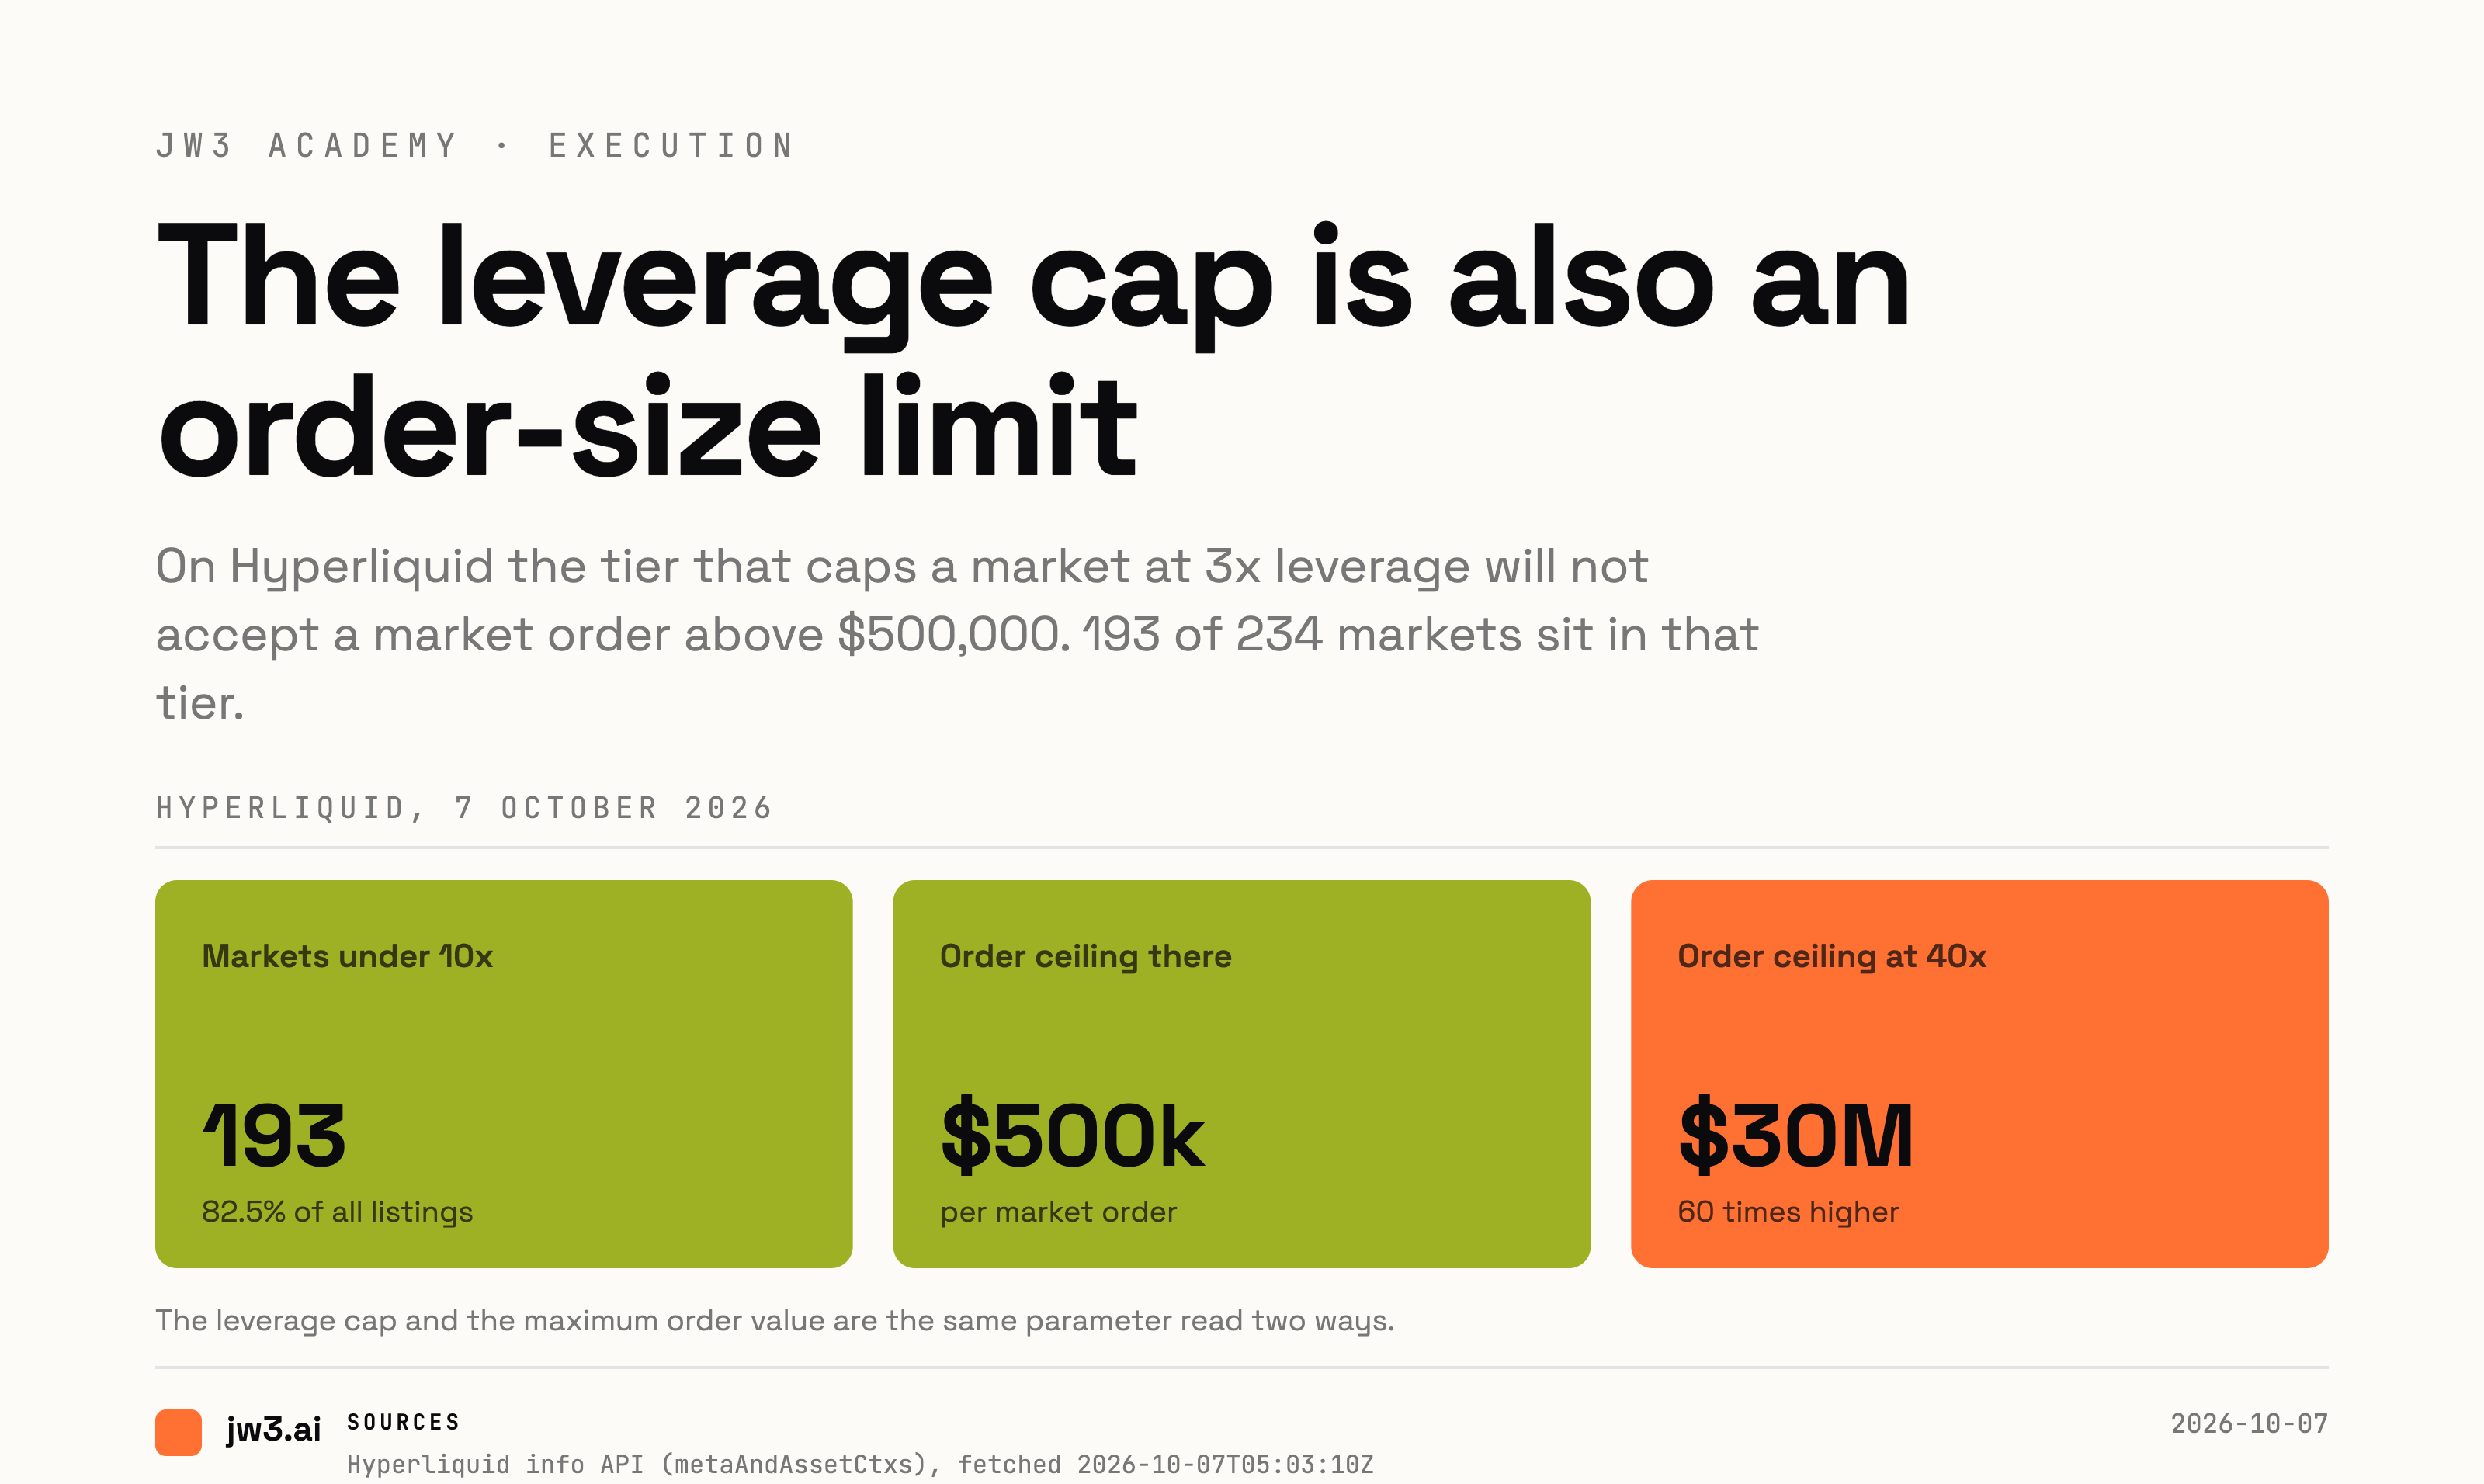
在 Hyperliquid 上,一个市场的杠杆上限为单笔订单设定了硬性天花板,而不只是为仓位设限。234 个市场中有 193 个的上限低于 10x,该层级不接受超过 $500,000 的市价订单。在您确定交易规模之前,这个上限已经说明了什么。
加密货币交易、杠杆永续合约和自动化算法策略存在快速且全部资金损失的重大风险。切勿投入您无法承受完全损失的资金。
杠杆上限看起来像是对下行风险的控制。选择40x,2.5%的波动就可能让你被清算。选择3x,你需要资产价值蒸发三分之一。两种说法都成立,而且描述的是同一个仓位。
在Hyperliquid上,同一个参数还承担着第二个大多数交易者从未将其与之关联的功能。它限制单笔订单的规模。该交易场所的合约规格文档公布了四个层级的最大市价订单价值,而这些层级边界恰好就是杠杆边界。一个将杠杆上限设为40x的市场会接受$30,000,000的市价订单。一个将杠杆上限设为3x的市场只会接受$500,000,一分钱都不能再多。
40x市场能接受的最大订单是3x市场能接受的最大订单的60倍,而这两个数字都来自交易者在决定能承担多大风险时所读取的同一个字段。
交易场所实际列出的内容
以下是该交易场所报价的所有市场的分布情况,读取自其公开的 POST /info 接口,时间为2026年10月7日05:03 UTC。
| 最大杠杆 | 市场数量 | 24小时成交量占比 | 未平仓合约占比 | |---|---|---|---| | 40x | 1 | 44.6% | 26.4% | | 25x | 1 | 18.0% | 23.6% | | 20x | 4 | 5.9% | 7.3% | | 10x | 35 | 25.7% | 33.6% | | 5x | 63 | 4.0% | 6.4% | | 3x | 130 | 1.9% | 2.8% |
有两个市场的上限达到或超过25x,即BTC和ETH。其他所有市场均为20x或以下。唯一的40x市场是Bitcoin;唯一的25x市场是Ether。
成交量这一列才是关键。上限为10x及以上的41个市场占据了该交易场所$5.51bn的24小时成交量的94.1%,以及其$12.96bn未平仓合约的90.8%。其余193个市场占所有列出市场的82.5%,它们合计仅占成交量的5.9%和未平仓合约的9.2%。
上限是对订单的限制
这个层级结构值得仔细研读,因为它不是平滑的梯度,而是四个台阶:
- $30,000,000 适用于最大杠杆达到或超过25x的市场
- $5,000,000 适用于最大杠杆在20x至25x之间的市场
- $2,000,000 适用于最大杠杆在10x至20x之间的市场
- $500,000 适用于其他所有市场
限价订单可以达到同一层级市价订单价值的十倍。因此,一个3x市场会接受$5,000,000的挂单限价订单,但不会接受$600,000的市价订单,而这两个数字之间的差异就是提供流动性与获取流动性之间的差异。
将两张表放在一起看,结果令人不安。一个决定将$500,000投入3x上限市场的交易者,已经用完了整个市价订单额度。这里不存在部分执行的可能。要么订单一次性成交,要么被拒绝。
同样的规则也出现在清算文档中,只是从另一个方向表述。维持保证金是最大初始保证金率的一半,文档指出40x资产为1.25%,3x资产为16.7%。因此,3x市场中的仓位比40x市场中的仓位更容易在较小的逆向波动中被清算,而且它也是最可能以单笔大额市价订单退出市场的仓位。
为什么薄弱层级如此薄弱
显而易见的答案是交易场所正在保护自己,这部分是对的。不那么显而易见的答案是,上限和流动性是同一事实的两次度量。
看看这193个薄弱市场实际交易的情况。中位数市场日成交额为$0.50m。其中最活跃的ZRO为$33.74m。相对于这样的订单簿规模,$500,000的市价订单不是舍入误差,而是以单笔指令到达的当日交易量的显著比例。
这就是为什么订单上限和杠杆上限会同步变动。交易场所并不是在为每个资产分配风险偏好,而是在读取订单簿深度,并将结果写入两个字段:仓位可以承载多少杠杆,以及一次性可以发送多大的规模。两者都是同一度量的下游产物。
实际后果是一个零成本的筛选规则。在确定仓位规模之前,查一下市场的最大杠杆。它会告诉你交易场所能接受的最大单笔订单是多少而不被拒绝,也会告诉你清算距离是多少,一切都来自这一个数字。一个3x上限的市场同时告诉你两件事:它很薄弱,而且它知道这一点。
这并不意味着什么
以上所有内容都不是对交易场所的批评,也不是在声称3x市场是一个糟糕的市场。该层级中的一些资产在绝对值上具有真实的深度。在快照时刻,PONS持有$48.91m的未平仓合约,VVV持有$68.85m,两者都在3x上限。上限反映了交易场所对订单簿能安全承载多少杠杆的判断,对波动性资产设置保守的上限是一种站得住脚的选择。
这也不是一个永久性的事实。杠杆上限是按市场设定的,可以更改,而订单价值层级是文档化的参数而非恒定不变的。要从交易场所本身读取这些数据,而不是从一篇文章中读取,包括本文。该接口是公开的,一次请求即可返回整个市场全集。
这些数字真正支持的结论更窄,但也更有用。订单规模限制和杠杆限制在这个交易场所是同一个限制,它们是公开的,而且可以在交易前读取,而不是在交易过程中才发现。大多数交易者只检查了前者,而对后者感到惊讶。
快照在这里很重要。成交量、未平仓合约以及各层级的市场数量都在变动。以上数字是2026年10月7日05:03 UTC 的时点读数,取自单次接口响应,而方法才是保持不变的部分。自己拉取同样的数据,层级表可能已经变化,但连接两列的规则不会变。
JW3是一个非托管交易终端。它路由到交易场所,不持有你的密钥,其代理提出的操作由你自己确认和签署。