
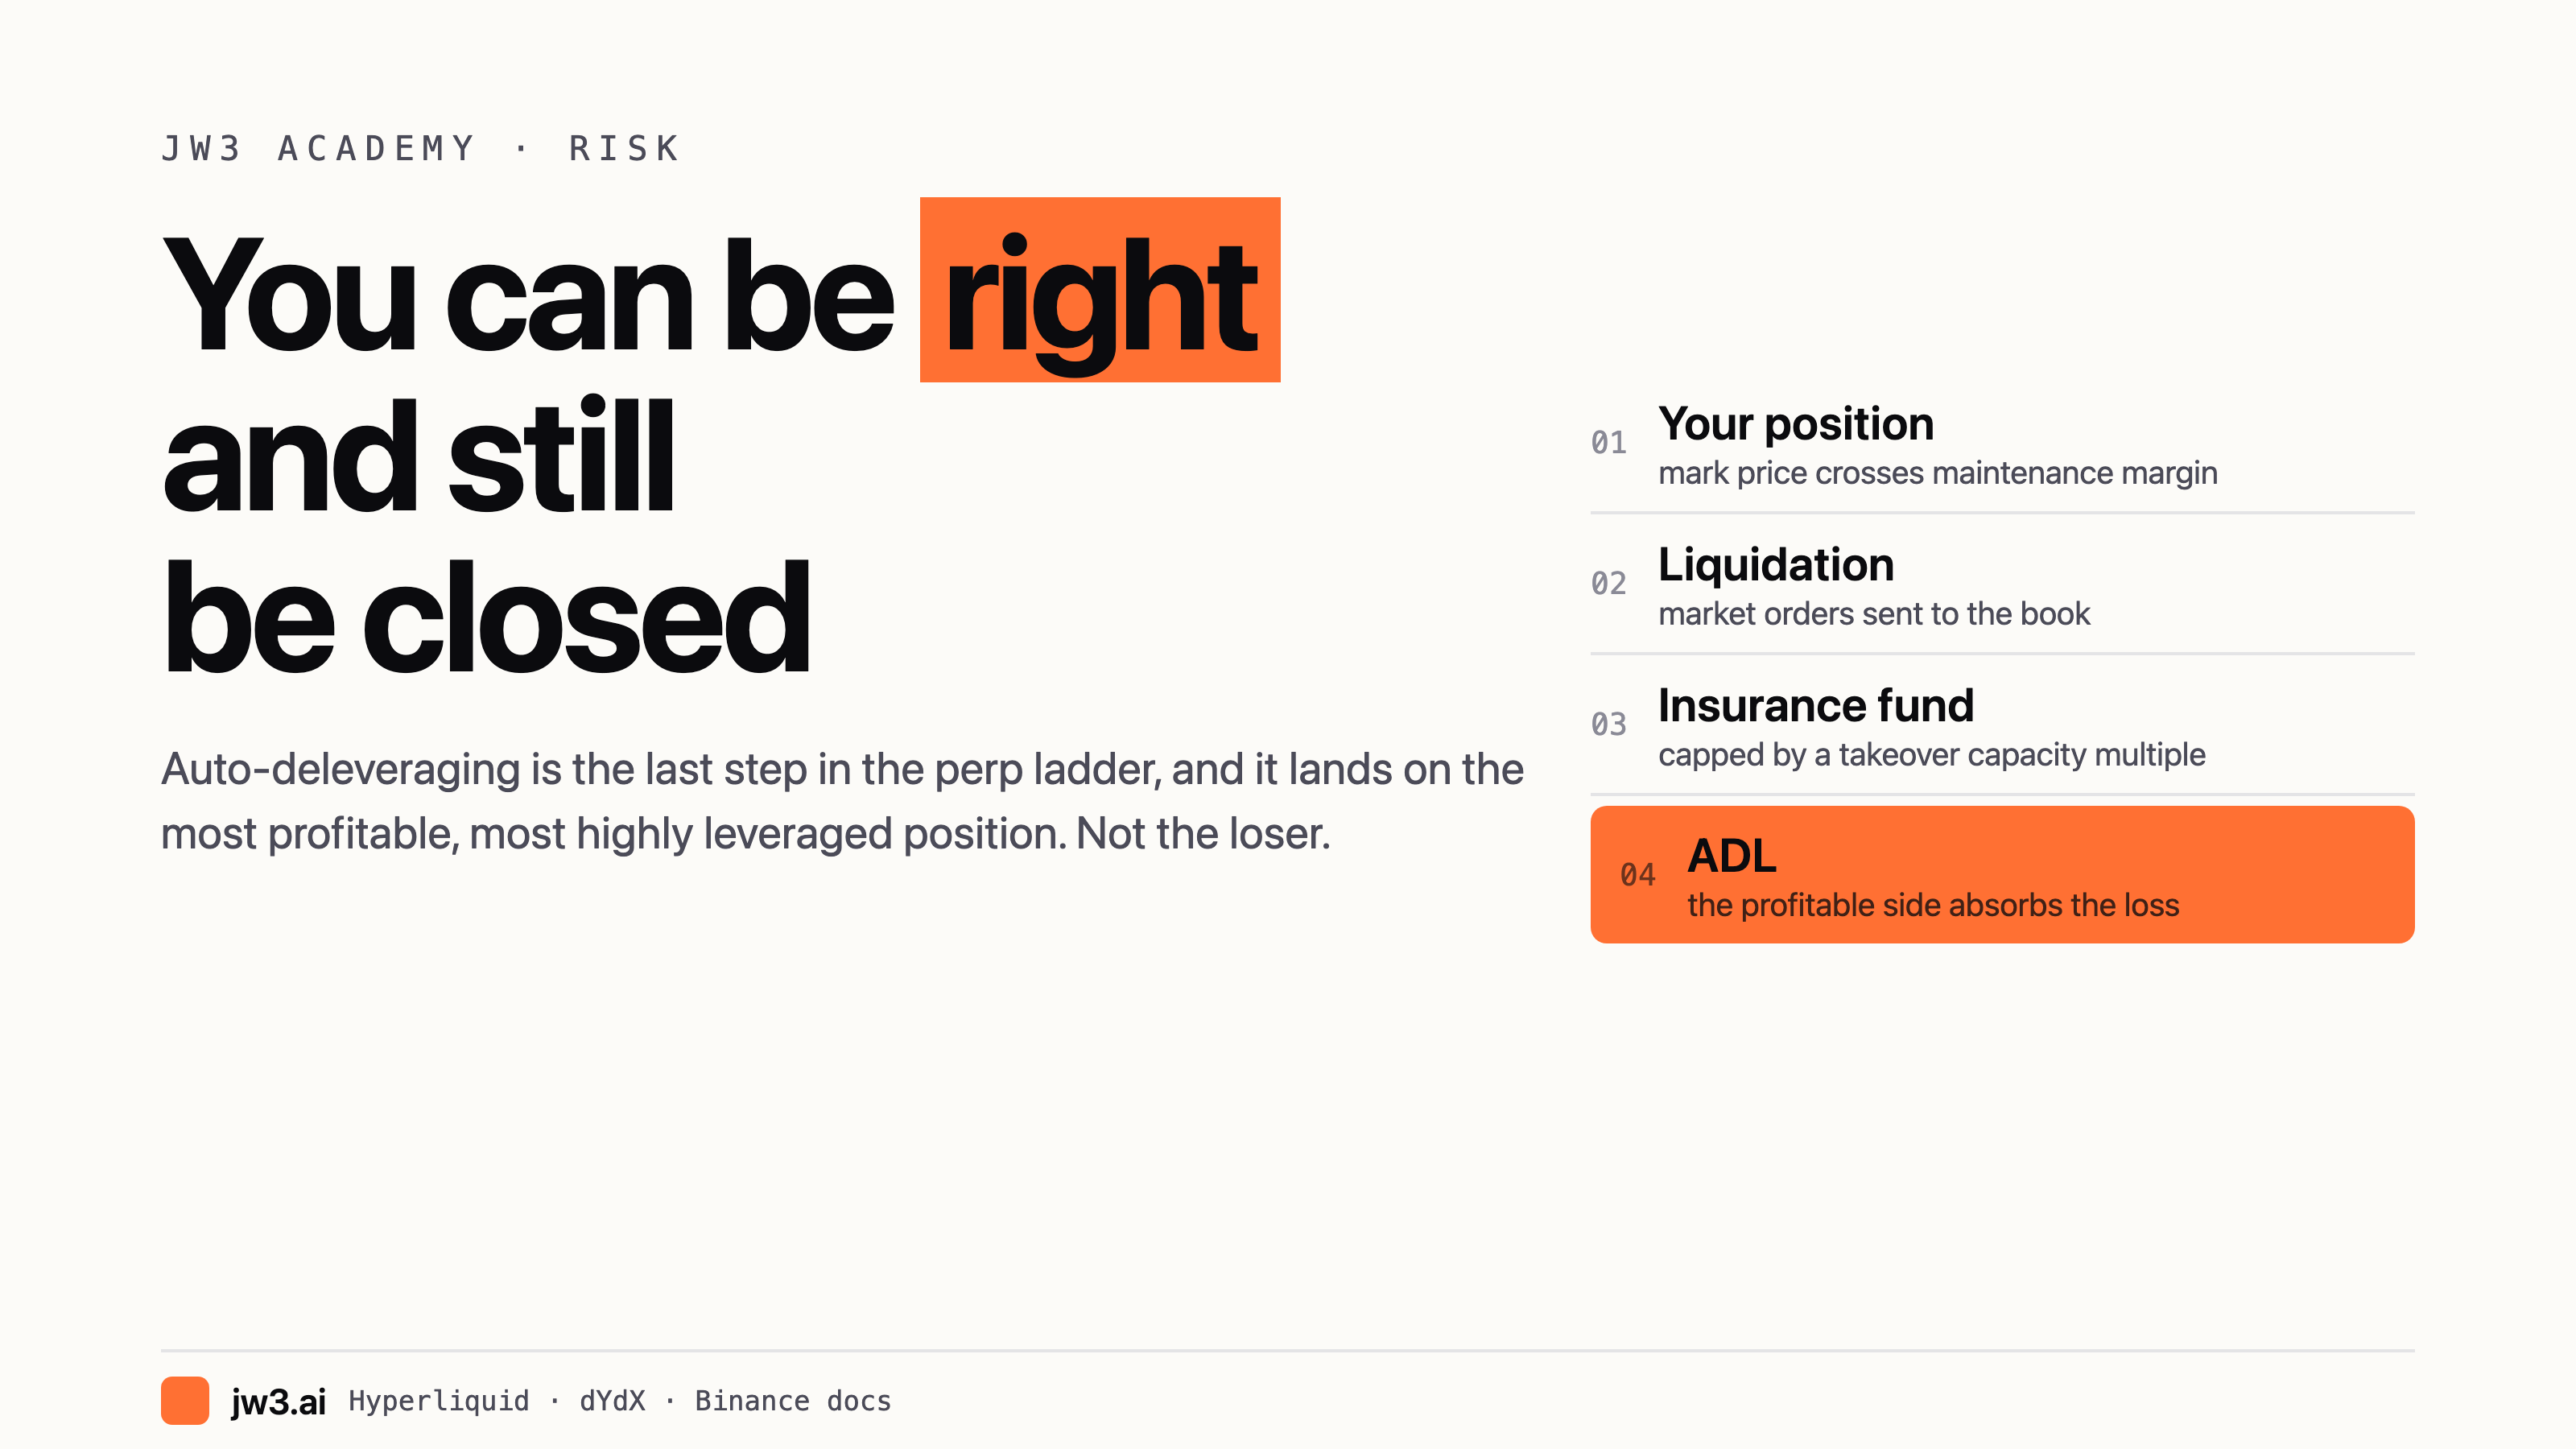
方向对了,仍可能被平仓
自动减仓(ADL)是永续合约清算阶梯的最后一步,落在最盈利、杠杆最高的那一笔仓位上,而不是亏损方。
永续合约里有一个几乎没有人会提前规划的步骤。它不是强平。你的保证金仍然充足,你的仓位并没有陷入亏损,而交易所照样会把它平掉。
这个步骤叫自动减仓(ADL)。它之所以存在,是因为亏损账户可能在任何人被强平之前就跌成负值,而一个任由负值账户继续存在的交易场所会产生坏账。ADL 就是让这份亏损落到别人身上的机制,而它的设计说明对"是谁"写得很明确:盈利的那一方。
ADL 在阶梯中的位置
各家交易场所的顺序是一致的,而顺序本身就是重点。
仓位 → 强平 → 保险基金或清算金库 → ADL。
Hyperliquid 在它的强平页面上详细记录了它自己版本的这个阶梯,而且它比"强平"这一个步骤所暗示的更细。账户权益低于维持保证金时,会先向订单簿发送市价单。如果权益跌破维持保证金的 2/3 并且订单簿没有成交,就会通过清算金库进行兜底强平。只有账户价值为负,才会进入 ADL。
背后的保证金数字值得记住。在最大杠杆下,维持保证金是初始保证金的一半,而最大杠杆从 3x 到 40x 不等。所以维持保证金的范围是40x 资产为 1.25%,3x 资产为 16.7%,具体取决于资产。40x 仓位被强平的距离只有 3x 仓位的四分之一。
同一段里还有第二个后果。"在兜底强平期间,维持保证金不会返还给用户。"金库需要一层缓冲,才能在平均意义上保持盈利,而这层缓冲就是你的维持保证金。
在全仓仓位上,兜底强平会把交易者的全仓仓位和全仓保证金转移给清算方——"如果交易者没有逐仓仓位,交易者的账户权益将归零。"逐仓仓位是被隔离的:只有该仓位及其逐仓保证金被转移。
在 dYdX 上,保险基金被描述为第一层兜底,并且"在任何减仓发生之前"使用。如果它被耗尽,"盈利最高、杠杆最高的仓位可能被用来抵消负余额账户。"
同一页里有一个重要细节:"一旦账户余额变为负值,减仓会立即发生,不动用保险基金。"
这句话就是该机制的微缩版。基金是一层用来平滑小额亏损的缓冲。它不是保证。它会用尽,而一旦用尽,阶梯就直接跳到你的对手方。
到底是什么触发了它
Hyperliquid 的文档直接给出了触发条件:"如果用户的账户价值或逐仓仓位价值变为负值,仓位另一侧的用户将按未实现盈亏和所用杠杆进行排序。"
Hyperliquid 还公开了排序公式,这种透明度并不常见:
(mark_price / entry_price) * (notional_position / account_value)
两样东西相乘。盈利比例,以及仓位相对你权益的规模。在同样的账户权益上,仓位越大,你排得越靠前。
有一条例外值得知道:"被兜底强平的仓位在 ADL 队列逻辑中没有特殊待遇。"刚刚通过兜底金库被强平,并不会让你在 ADL 队列中获得任何优先级。你和其他人排在同一队里。
dYdX 的选择方式不同,而这个差别可能比看上去更重要。它的文档说减仓是针对"随机挑选的对冲仓位"发生的。随机,而不是排序。在 Binance 和 OKX 上,明确是排序,并且两者都是盈利更高、杠杆更高的仓位排在前面。
所以取决于交易场所,你要么排在一个你并不想进的队列最前面,要么是在抽签。两者都不是保护。
各交易场所上谁会被打到
| 交易场所 | 选择方式 | 执行价格 | |---|---|---| | Hyperliquid | 排序:(mark/entry) × (notional/account value) | 上一笔标记价格 | | dYdX | 随机挑选的对冲仓位 | 文档中未说明 | | Binance | 排序:盈利且高杠杆的优先 | 对手方破产订单的 Bankruptcy Price | | OKX | 按杠杆 PnL% 排序 | 通常为标记价格,基金接近耗尽时为破产价格 |
其中两个执行价格值得强调。
在 Binance 上,盈利仓位会在被强平订单的 Bankruptcy Price 处被平掉,而 Binance 警告:"Bankruptcy Price 可能超出该合约的市场价格区间。"你并不是按市价被平掉的。你是在一个计算出来的偏移点上被平掉,而这个点可能并不是市场实际成交的位置。
在 OKX 上,标记价格照常适用,"但是,如果适用的保险基金已接近耗尽,被减仓的仓位可能会按破产价格平掉。"
为什么盈利的交易者会被选中
这套逻辑并不非理性。总得有人来吸收这份亏损,而交易场所选择承接能力最强的一方。
但从你这笔交易的一侧看这件事。在每一家交易场所,排序公式都奖励盈利、惩罚低杠杆。如果你用 20x 去跑一个你本可以用 3x 跑的策略,你并没有改变自己的判断,却把自己往队列前面挪了。交易没有变差。你在队列里的位置变差了。
低杠杆是文档写明的保护手段,而且交易场所自己也这么说。OKX 把 ADL 定位为对低杠杆用户的公平对待。dYdX 的文档规则是:杠杆最高的对冲账户会被优先减仓。
成本不是手续费
有必要把 ADL 收什么、不收什么说清楚。
在 Binance 上,被 ADL 平掉的仓位不收取交易手续费。从这个意义上说,它不是罚款。成本就是那个仓位本身,以及你不再获得的未来上行空间。如果这笔交易本来会奏效,你不会再知道结果。
还有操作成本。发生 ADL 时,Binance 上的挂单会被撤销——全仓模式下是全部挂单,逐仓模式下是同一代币的挂单。所以一个挂在订单簿上的计划不会存活。
在 Hyperliquid 上,兜底强平会完全没收维持保证金:"在兜底强平期间,维持保证金不会返还给用户。"
关于保险基金,什么是不成立的
"保险"这个词暗示着一层可以依赖的兜底。两家交易场所都不认这个词。
Binance:"尽管使用了 'insurance' 这一表述,期货保险基金并不是保险产品,Binance 也不是保险人。"
OKX:"保险基金(Security Fund)不是保险单……用户对保险基金中持有的任何资产不享有受益权、所有权、法律请求权,也没有能力主导这些资产的使用。"
Binance 还限定了这些基金的作用。它们"不用于弥补交易者的亏损。它唯一的用途是弥补破产价格与强平订单执行价格之间的差额。"而且每个基金都有一个最大接管额度(Maximum Takeover Capacity),其定义是当前余额的一个保密倍数。
最后这个细节值得停下来想一想。是额度,不是余额。一个基金可以持有很大的余额,同时对某一次特定的破产仍然只有有限的承接能力。
你真正能控制的部分
把仓位大小控制在队列不会成为你的问题。 这是唯一真正的杠杆点。排序公式会把仓位名义价值除以账户价值后再相乘,所以同一笔交易用更低的杠杆,你的排序就越靠后。
止损单不是你可靠依赖的出场方式。 止损在有序的市场里有效。ADL 存在的正是市场无序的时刻。
预期自己会在盈利的一侧被平掉。 如果你的判断是对的,而仓位仍然被 ADL 平掉,那就是机制在按文档运作。它不是可以申诉的故障。
减少你输不起的仓位上的挂单。 在 Binance 上,这些挂单无论如何都会在 ADL 时被撤销。
检查你的保证金是逐仓还是全仓。 Hyperliquid 上的全仓仓位在兜底强平时会损失全部全仓保证金;逐仓仓位只损失该仓位及其逐仓保证金。
更广的一点
永续合约的文档在描述机制上出奇地好,在说明谁承担尾部风险上出奇地差。机制是公开的,公式是公开的,顺序是公开的。容易被忽略的是,这套系统的设计使得杠杆最高的赢家成为别人失败时最自然的对手方。
这是一个设计决定,不是缺陷。它也是杠杆带来的一项真实成本,而且是会在盈利交易上显现出来的那一项。
风险提示:加密货币交易和杠杆永续合约带有重大风险,可能迅速且彻底地损失全部资金。永远不要拿你无法承受完全损失的资金去冒险。自动减仓可能在没有预警的情况下平掉一个盈利仓位,且价格可能处于市场区间之外。本文中的任何内容都不构成投资建议、推荐,也不构成出售任何产品的要约。