
Une action tokenisée n'est pas la propriété de l'action
Acheter AAPLx n'est pas acheter Apple. Ce que donnent les actifs tokenisés, et ce qu'ils ne donnent pas.
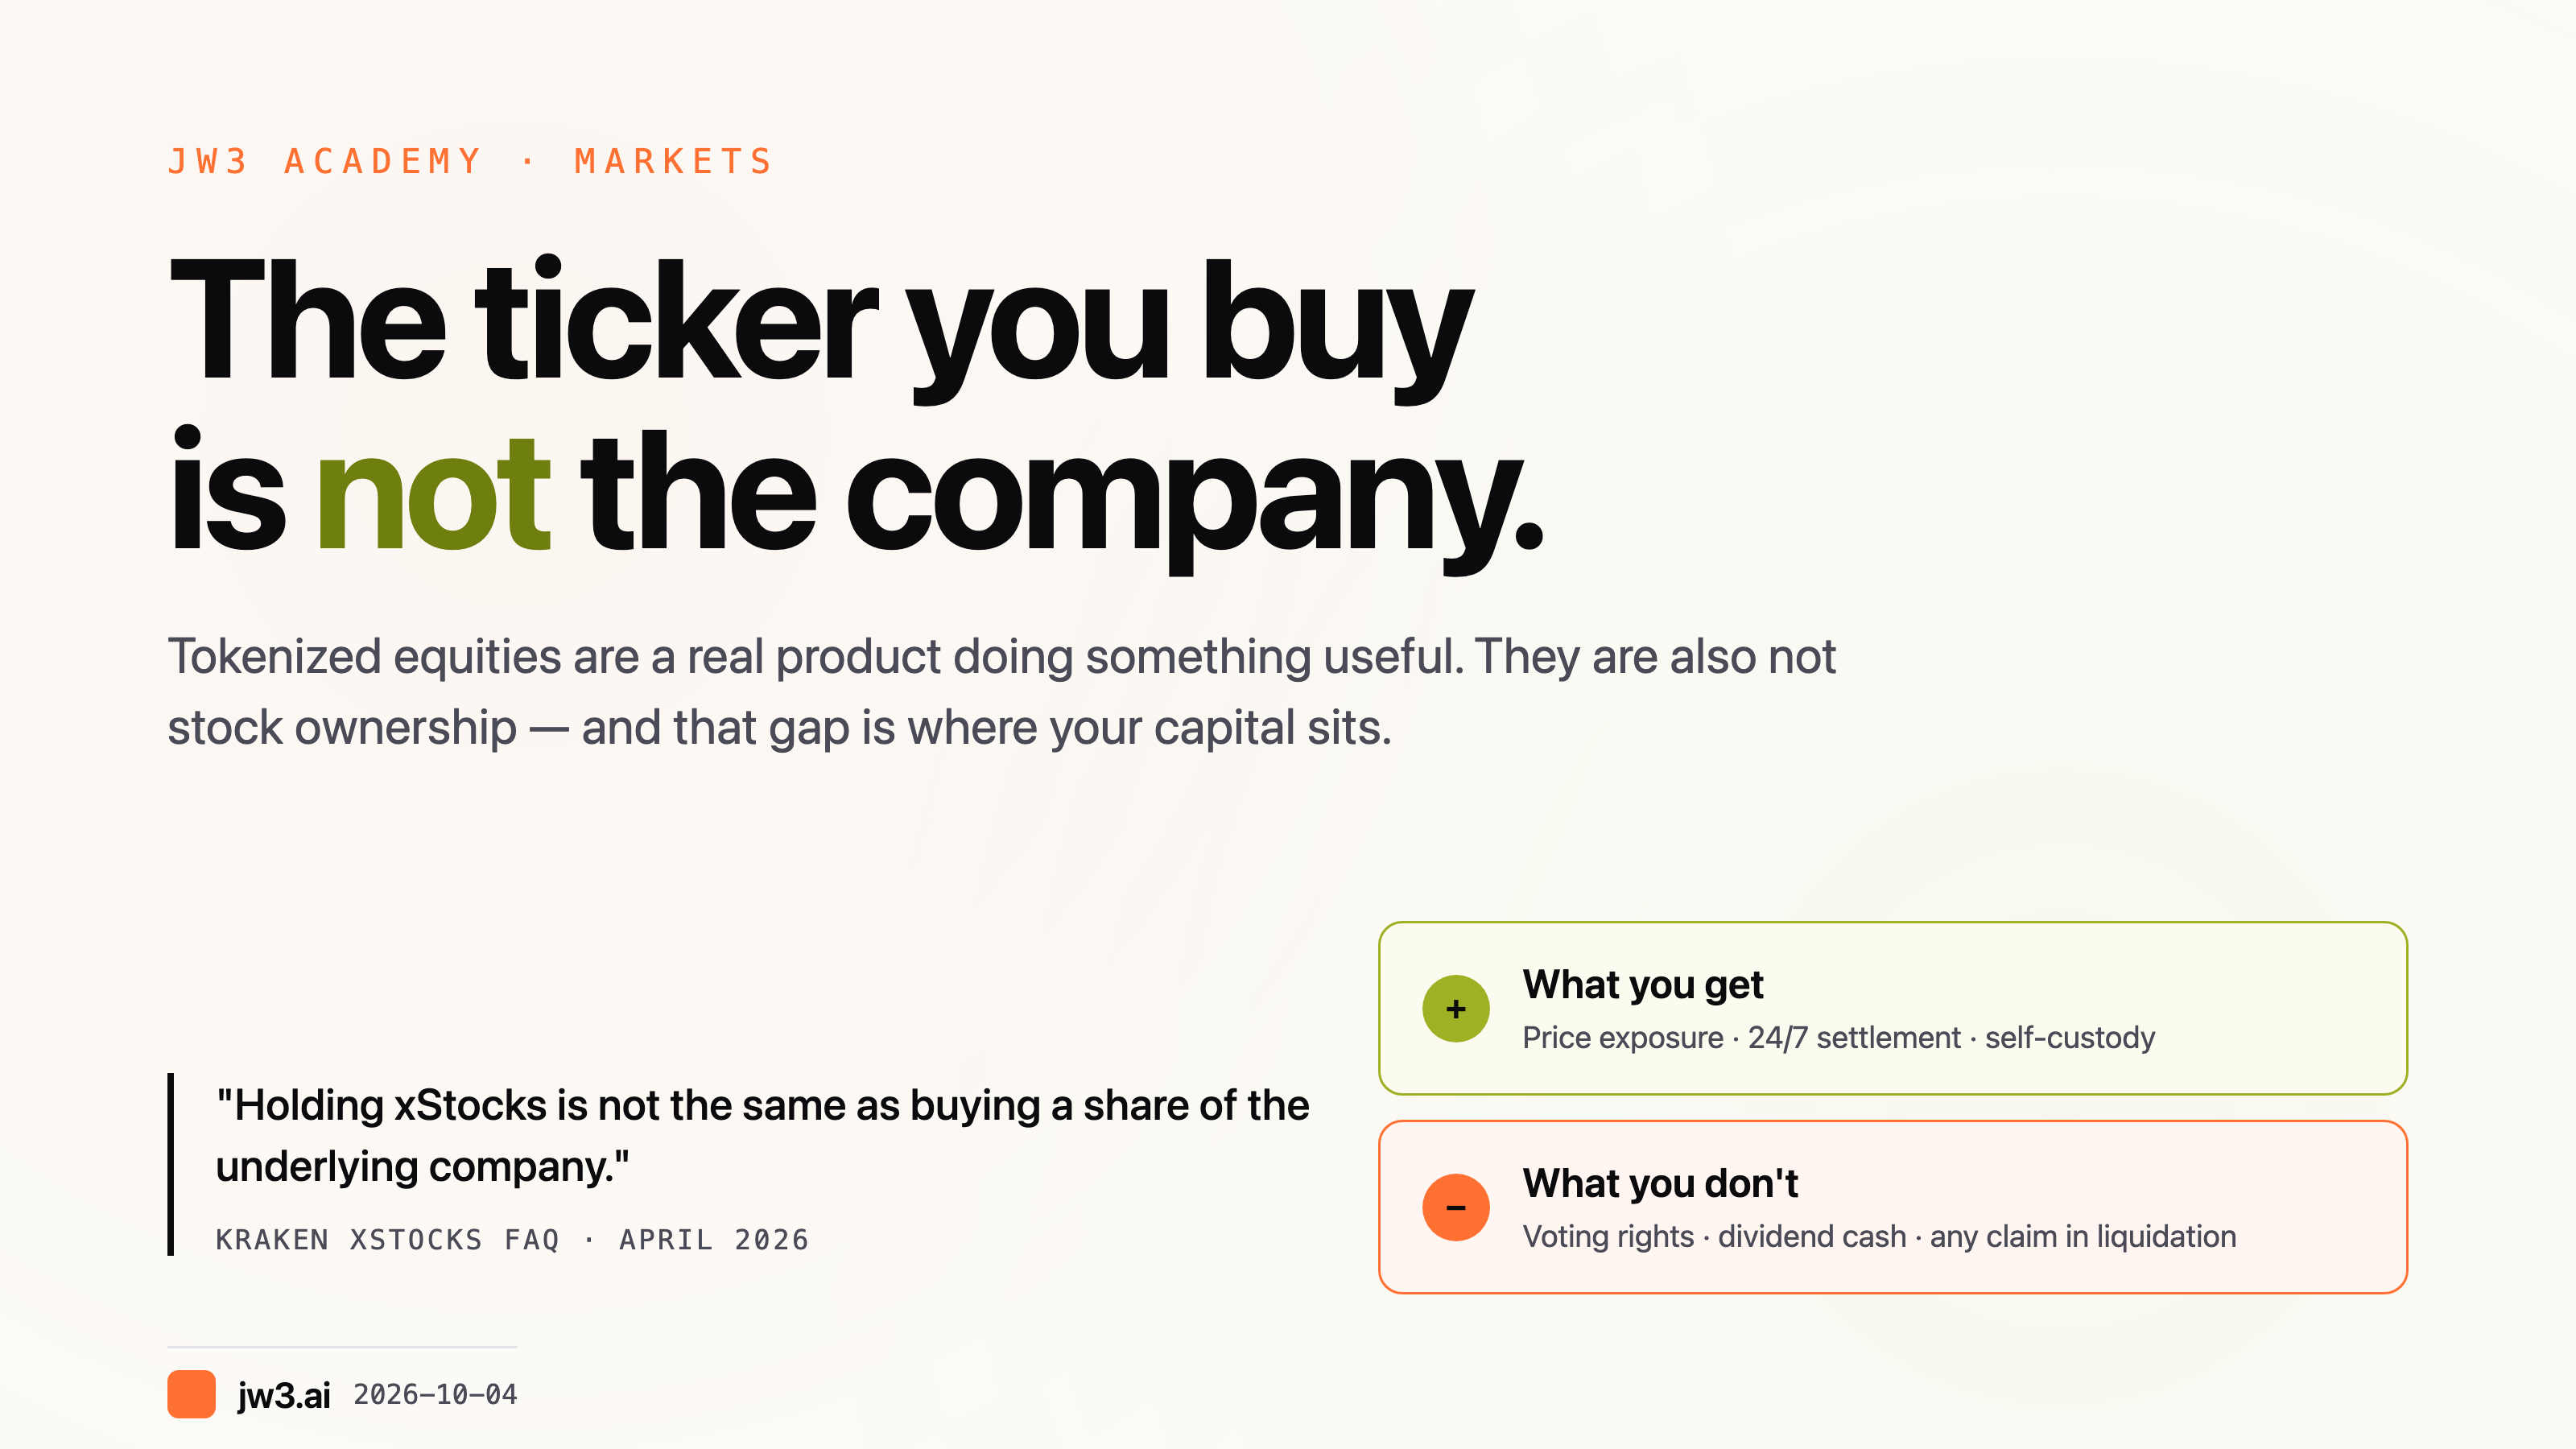
Le ticker que vous achetez n'est pas l'entreprise que vous croyez
Achetez un jeton appelé $AAPLx et vous avez acheté un jeton appelé $AAPLx. Vous n'avez pas acheté Apple.
Cet écart est toute l'histoire des actions tokenisées à l'heure actuelle, et presque personne ne le mentionne dans le matériel marketing. La propre documentation d'assistance de Kraken est anormalement franche à ce sujet. Extrait de la FAQ xStocks, mise à jour en avril 2026 :
xStocks sont des représentations tokenisées d'actions et d'ETF américains réels. Chaque xStock est adossé 1:1 à l'action sous-jacente, détenu en conservation réglementée, et émis sous forme de jeton onchain sur Solana, Ethereum, TON et Ink.
Adossé 1:1. Détenu en conservation réglementée. Les deux sont vrais. Et ensuite :
Détenir des xStocks n'est pas la même chose qu'acheter une action de l'entreprise sous-jacente. Les xStocks donnent une exposition à la valeur de l'action, mais ne confèrent ni droits d'actionnaire, ni droits de vote, ni aucune créance juridique sur les actions de l'entreprise sous-jacente ou sur ses actifs résiduels en cas de liquidation de l'entreprise sous-jacente.
Lisez cela deux fois. Si l'entreprise sous-jacente est liquidée, votre jeton ne vous donne droit à rien de sa part. Vous détenez une créance sur un émetteur, dans une juridiction, adossée à un conservateur. L'action existe. Vous n'êtes pas l'actionnaire.
Sources pour cette section : Kraken xStocks FAQ (mise à jour en avril 2026) et la Kraken xStocks Risk Disclosure.
Ce que vous obtenez réellement, et ce qu'il vous coûte
L'exposition est réelle, soyons donc précis sur ce qui subsiste.
Les dividendes passent, mais pas en espèces. La FAQ de Kraken décrit un mécanisme de rebasing : l'émetteur réinvestit le dividende en achetant davantage d'actions sous-jacentes, puis met à jour un multiplicateur. Achetez $AAPLx à un multiplicateur de 1.0, recevez un dividende valant un dixième d'action, et le multiplicateur passe à 1.1. Votre solde affiche 1.1. Vous ne voyez jamais de crédit en espèces. Il y a aussi une retenue à la source américaine de 30% appliquée avant le réinvestissement, si bien que le montant que vous recevez est déjà net.
Les divisions s'ajustent d'elles-mêmes. Une division 4:1 multiplie le multiplicateur par 4 et le solde de chaque détenteur est mis à jour sans aucune action de votre part.
Les horaires de cotation sont réellement différents, et c'est l'argument le plus solide en faveur du produit. La FAQ cite dix actifs qui cotent 24/7 sur Kraken Pro : $TSLAx, $QQQx, $SPYx, $NVDAx, $CRCLx, $AAPLx, $HOODx, $MSTRx, $GLDx, $GOOGLx. Tout le reste cote 24/5 sur la bourse, ou 24/7 onchain une fois retiré vers un wallet auto-hébergé.
Le hic avec ces horaires 24/7 figure dans le même document : pendant les heures de marché ordinaires, les prix sont ancrés au prix officiel de la bourse. En dehors de ces heures, les market makers cotent à partir de plateformes ATS, de futures sur indices et de modèles internes afin d'approximer la juste valeur. Les spreads sont plus larges. À la réouverture du marché, l'écart est corrigé par l'arbitrage. Le chiffre avancé par Kraken pour cette correction est historiquement inférieur à 1% d'écart à l'ouverture du lundi. C'est leur chiffre, pas le mien, et « historiquement » porte beaucoup de poids dans cette phrase.
La couche de perps supprime même le confort de la conservation
Prenez maintenant cette structure et ajoutez-lui de l'effet de levier : ce que vous avez n'est plus du tout une exposition à une action. C'est un dérivé sur un jeton qui n'est pas une action.
Ondo a annoncé Ondo Perps en février 2026 comme une plateforme permettant aux utilisateurs non américains de trader des futures perpétuels en continu sur des actions et ETF américains, avec effet de levier. L'innovation que revendique Ondo est l'efficacité du capital : au lieu de déposer des stablecoins en collatéral, les traders peuvent déposer leurs titres tokenisés en collatéral, même sur des actifs différents. Un Tesla tokenisé servant de collatéral à un perp Nvidia. Le problème du collatéral est réel, et la réponse est ingénieuse.
C'est aussi toujours un dérivé sur un instrument qui n'a jamais conféré de droits d'actionnaire. L'effet de levier n'a pas ajouté de droits à la position. Il a ajouté le risque de perdre le capital que vous avez déposé en collatéral.
Source : annonce Ondo Perps (3 février 2026). Ondo décrit le produit comme disponible pour les utilisateurs mondiaux hors États-Unis.
Le trade à base d'actions d'Ethena, annoncé pour Binance le 25 septembre 2026, rend le risque structurel explicite d'une manière qui mérite d'être lue attentivement. La jambe de couverture est constituée de perps actions short sur Binance. La jambe spot est constituée de bStocks Binance. Selon la propre documentation du Comité des risques d'Ethena, tant qu'une lettre annexe limitant l'usage par l'émetteur des actions de couverture n'est pas finalisée, cette jambe spot tokenisée constitue une exposition de crédit non garantie envers une filiale de Binance plutôt qu'une créance sur l'action.
C'est un protocole qui décrit sa propre jambe de couverture comme une exposition de crédit non garantie. L'une des équipes les plus sophistiquées du secteur a écrit cela au sujet de sa propre opération.
Il y a un second problème structurel, qu'Ethena signale également : les marchés américains ferment alors que les versions tokenisées et leurs perps continuent de coter. Le perp peut dériver du sous-jacent en dehors des heures de cotation, ce qui affaiblit la couverture. Un actif qui cote 24/7 face à un sous-jacent qui ne le fait pas n'est pas une erreur d'arrondi : c'est le risque central.
Ce que les régulateurs ont réellement fait
Rien de tout cela n'est réglé, et la distinction entre les annonces et la loi compte plus que d'habitude à l'heure actuelle.
En vigueur aux États-Unis : la CFTC a approuvé le contrat BTCPERP de Kalshi en tant que contrat à terme le 29 mai 2026, au titre de la Section 5c(c)(4) et de la Regulation 40.3. Il est réglé en espèces contre le CF Benchmarks Bitcoin Real Time Index. Le même communiqué pose un point étroit : la conception perpétuelle peut ne pas convenir à toutes les classes d'actifs. Source : CFTC Release 9240-26.
Pas encore du droit : Robinhood a annoncé des futures perpétuels pour les clients américains éligibles lors du HOOD Summit le 29 septembre 2026, couvrant BTC, ETH, SOL, XRP, DOGE, ADA, LINK et HYPE, sans échéance, jusqu'à 10x sur BTC et ETH et 3x sur le reste, avec règlement toutes les 15 minutes. La propre salle de presse de Robinhood indique « dans les prochains mois ». La page d'assistance indique que les perps sont « en cours de déploiement pour les clients éligibles ». Rien n'est encore négociable. Si vous avez lu que Robinhood a lancé les perps aux États-Unis, c'est faux. Source : Robinhood HOOD Summit 2026.
Également pas encore du droit : l'Innovation Exemption de la SEC, en vigueur depuis le 17 septembre 2026, exempte les Tokenized Securities Venues éligibles de la définition d'une bourse au titre de l'Exchange Act. C'est étroit et c'est temporaire. La plateforme doit être détenue par une personne américaine, à accès autorisé, et ne peut coter que des actions tokenisées par l'émetteur ou pour son compte. Les détenteurs doivent recevoir les mêmes droits et avantages que le titre traditionnel. Les plafonds stricts : 75 symboles et 0.25% du volume moyen quotidien d'échanges du mois précédent pour les actions NMS de niveau 1, 250 symboles et 2.5% pour le niveau 2. L'ordre expire le 17 septembre 2031. La SEC a sollicité des commentaires et a parlé de passerelle.
Dans l'UE, l'ESMA a répondu le 30 septembre 2026 à la consultation de la Commission sur la revue de MiCA, proposant une catégorie réglementée pour les entreprises qui donnent aux utilisateurs accès à des protocoles DeFi, un test plus clair de la décentralisation authentique, et des obligations d'information sur le staking, le lending et l'emprunt. Il s'agit d'une proposition à la Commission. Rien n'est adopté. La position de l'EBA est que les instruments financiers tokenisés devraient rester entièrement hors du champ de MiCA et demeurer soumis à MiFID et MiFIR.
En contentieux : CME a engagé une action en justice contre la CFTC le 18 juin 2026, soutenant que les perps sont des swaps et non des futures. La CFTC a demandé le rejet de l'action le 2 septembre. La contestation de CME était attendue pour le 2 octobre. Aucune décision à ce jour. Cette affaire est le risque de queue qui surplombe l'ensemble du cadre américain onshore des perps.
Le test à appliquer avant d'acheter quoi que ce soit
Quatre questions. Si vous ne pouvez pas y répondre aux quatre, vous ne comprenez pas l'instrument.
Qui est l'émetteur juridique de ce jeton ? Pas le conservateur, pas la bourse, pas la marque que vous reconnaissez. L'émetteur. Pour les xStocks de Kraken, il s'agit de Backed Assets (JE) Limited, une entité de Jersey.
Quels droits ce jeton porte-t-il ? Une exposition au prix, ou des droits d'actionnaire ? Ce sont des produits différents, avec des documents différents.
Que se passe-t-il pour la couverture lorsque le sous-jacent cesse de coter ? Tout dérivé 24/7 face à un actif qui cote de 9h30 à 16h (9:30-to-4 US) porte cet écart.
Qui détient la couverture, et qui vous doit quelque chose en cas de défaillance ? La structure xStocks est conçue pour être insensible à une faillite : si Kraken ou Backed fait défaut, les détenteurs revendiquent directement la valeur sous-jacente auprès d'Alpaca Securities. Demandez-vous si votre plateforme documente quelque chose de comparable.
L'essentiel
Les actions tokenisées sont un produit réel qui fait quelque chose de réellement utile, et les propriétés de règlement 24/7 et d'auto-conservation ne relèvent pas du marketing. Elles résolvent un vrai problème.
Elles ne sont pas non plus une détention d'actions, et c'est dans cet écart que votre capital se trouve. Des perps actions ajoutés par-dessus cet écart ajoutent de l'effet de levier à un instrument qui n'a jamais eu de droits.
Lisez la Risk Disclosure. Pas l'annonce, pas le fil de discussion, pas le cours du jeton. La Risk Disclosure est l'endroit où l'on vous dit ce que c'est, et ils sont tenus de l'écrire.
Note de risque : le trading de cryptomonnaies, les futures perpétuels à effet de levier et les stratégies algorithmiques automatisées comportent un risque significatif de perte financière rapide et totale. Ne risquez jamais des fonds que vous ne pouvez pas perdre intégralement. Les produits de titres tokenisés décrits ici sont proposés selon les conditions de leurs émetteurs respectifs et ne sont généralement pas disponibles pour les personnes résidant aux États-Unis ; rien dans cet article ne constitue un conseil en investissement, une recommandation ou une offre de vente de quelque produit que ce soit.