
Drift rembourse avec l'argent de demain
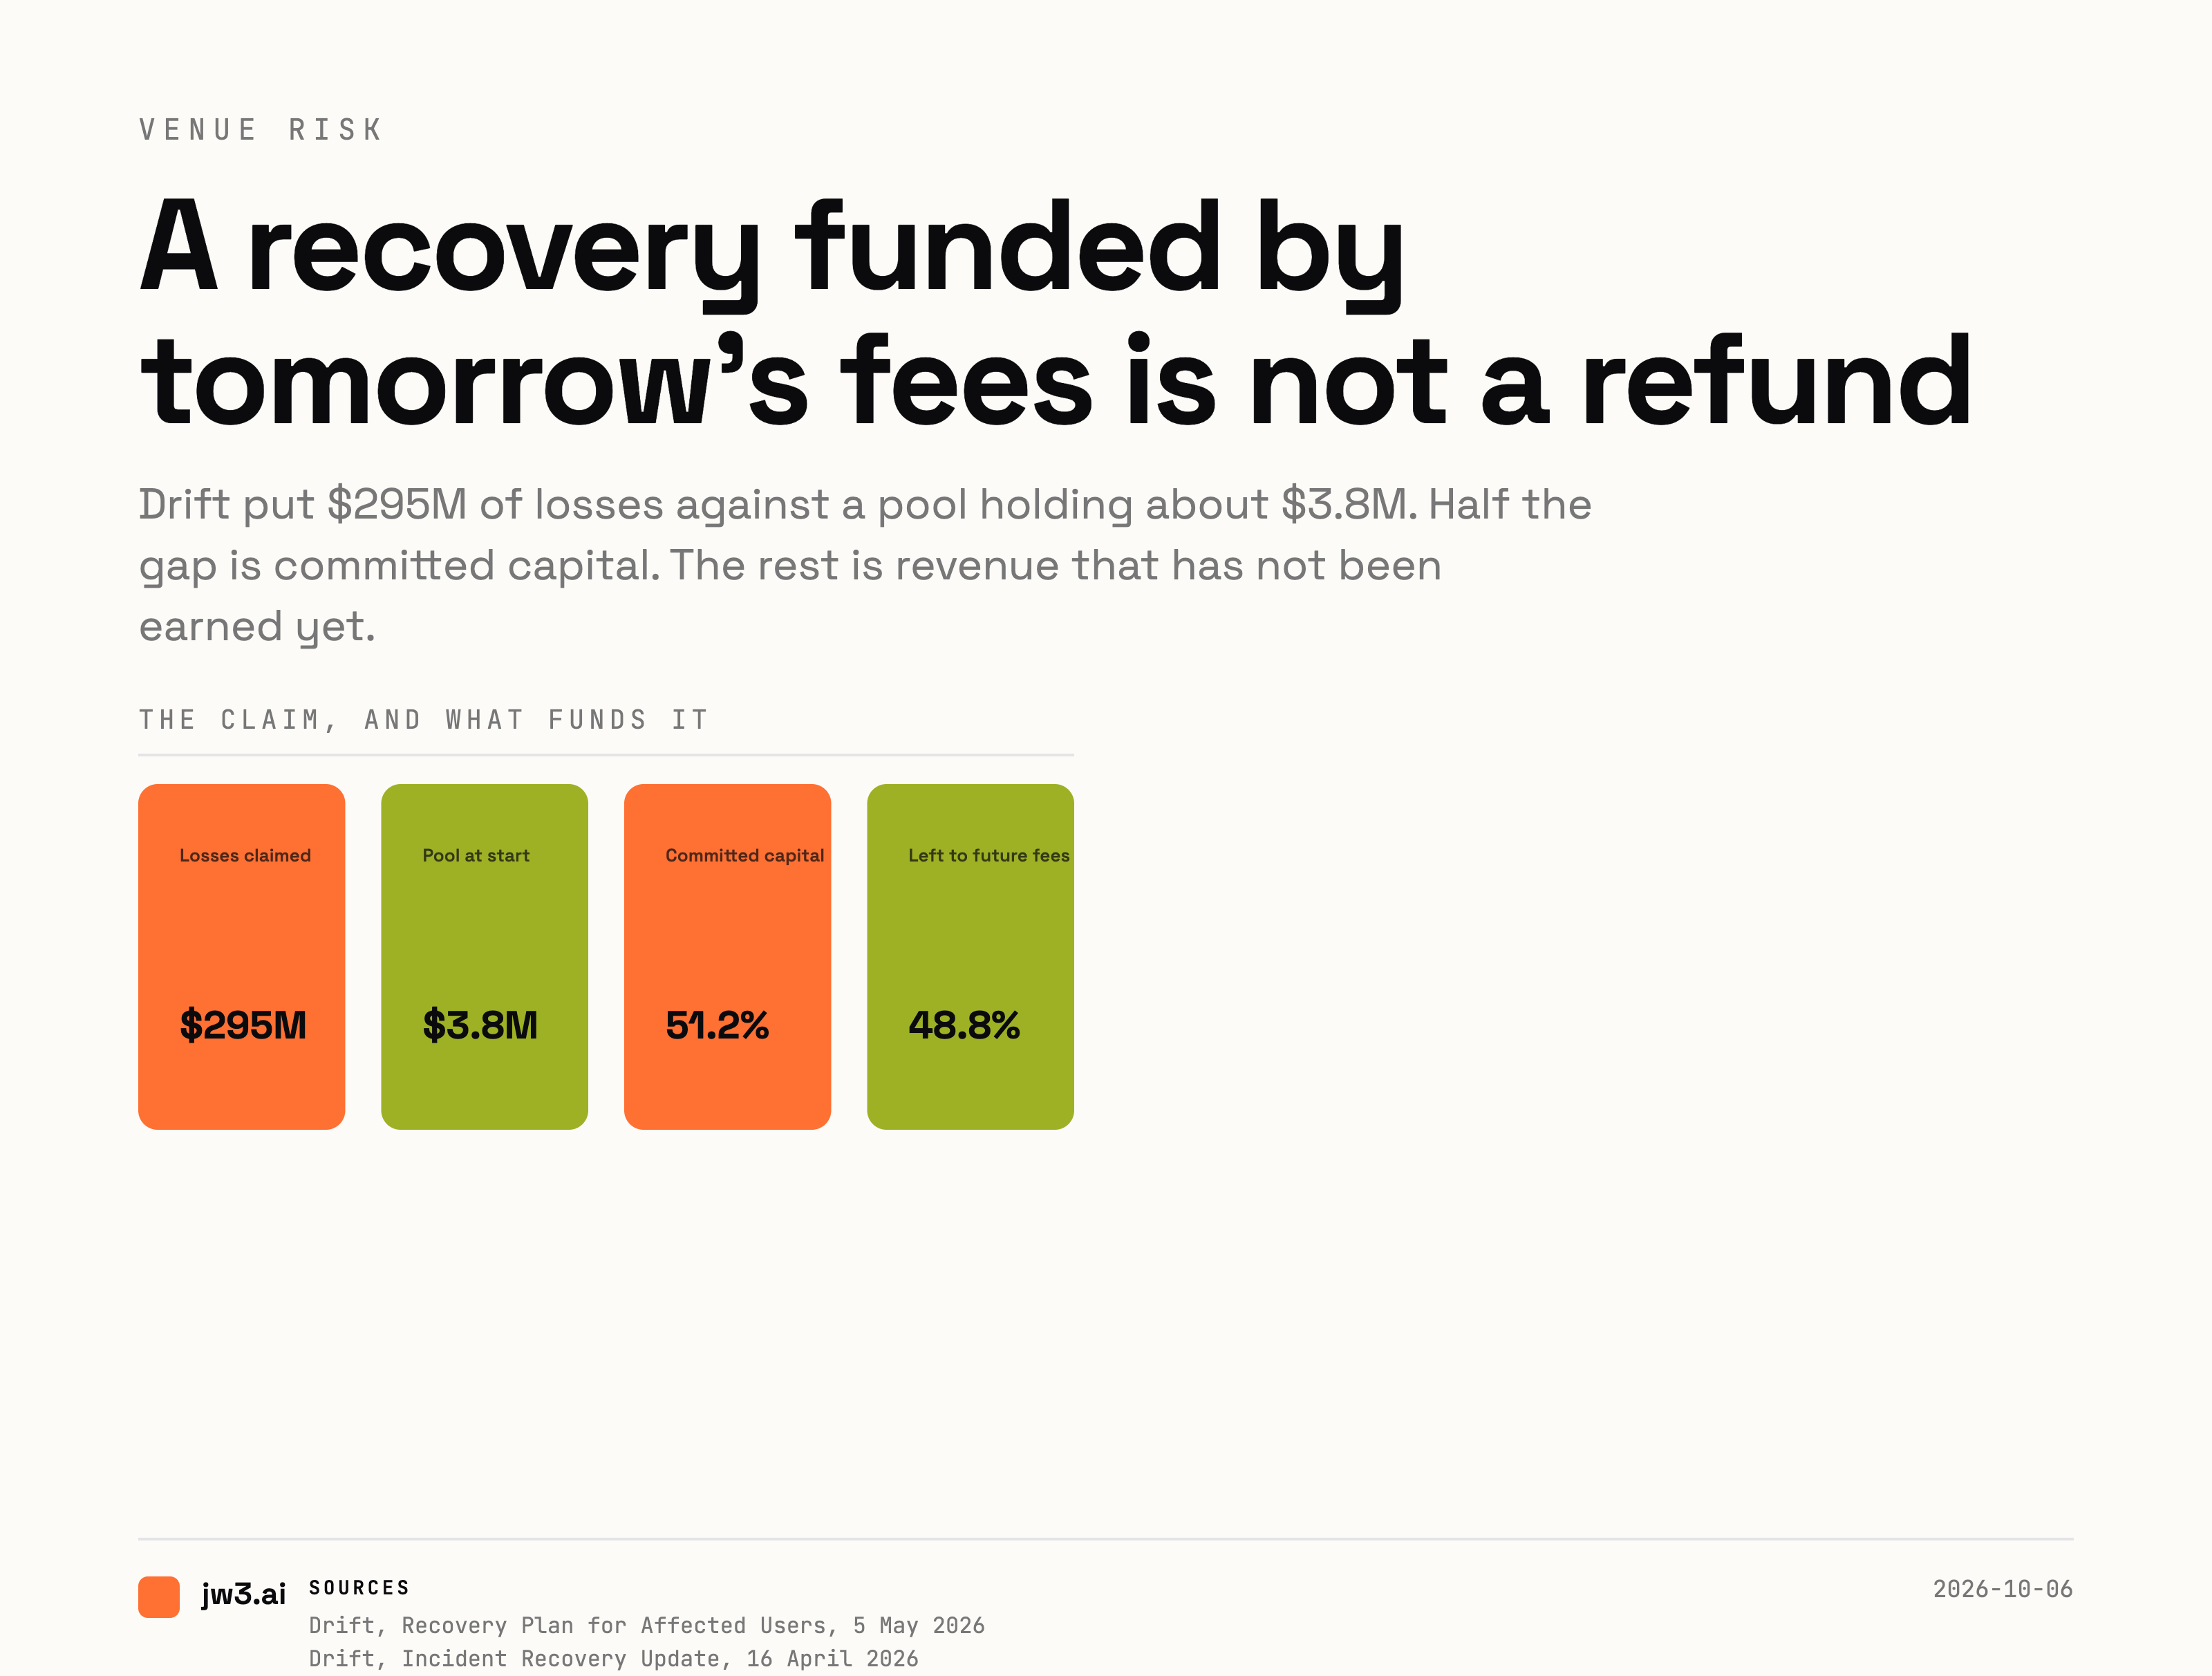
Drift's post-incident updates put $295M of losses against a pool seeded with about $3.8M of remaining assets. Half the shortfall is covered by committed capital. The rest is exchange revenue, which arrives only if trading survives. What a claim on future cash flow is worth, and what it is not.
Le trading de cryptomonnaies, les futures perpétuels à effet de levier et les stratégies algorithmiques automatisées comportent un risque significatif de perte financière rapide et totale. Ne risquez jamais des fonds dont vous ne pouvez pas vous permettre la perte totale.
Le 1er avril 2026, une plateforme de futures perpétuels sur Solana a perdu $295 million de dépôts d’utilisateurs, et le côté intéressant n’était pas le vol. C’était la facture qui a suivi. La structure de récupération publiée par Drift oppose un chiffre à la perte, et un ensemble de chiffres bien plus petits à ce qui la financera réellement. Mettre les deux côte à côte est le meilleur usage que vous puissiez faire de cet événement, car cela vous dit ce que vaut réellement une créance sur une plateforme défaillante.
La cause racine importe pour une seule raison, et je m’en tiens à un paragraphe : ce n’était pas un bug du protocole. Le plan de récupération du 5 mai 2026 de Drift lui-même décrit « a sophisticated operation orchestrated by a DPRK-affiliated threat actor, as confirmed by forensic firm Mandiant », et qualifie la perte de « the loss of $295M in user funds ». Le code a tenu. Les clés, non.
La facture
La mise à jour de récupération de l’incident du 16 avril 2026 de Drift détaille ce qui a quitté le protocole. Dix-neuf actifs, pour un total de $295,706,374.93. La plus grosse ligne est une seule position tokenisée à $159,329,898.68, puis $71,415,648.65 d’un stablecoin et $11,321,165.24 d’un autre. Une plateforme ne tombe pas de façon uniforme. Une classe de positions en constituait l’essentiel.
Trois semaines plus tard, le plan de récupération indique que le fonds doit atteindre « total exploit losses of $295,426,725.97 ». C’est $279,648.96 de moins que le tableau d’avril. Les deux chiffres viennent de Drift, les deux sont à jour à leur date de publication respective, et l’écart vient du fonds qui arrive à maturité par rapport au chiffre audité antérieur, pas d’une nouvelle estimation. C’est un petit écart face à un très grand, et il ne mérite d’être signalé que parce que toute la structure repose sur une cible que personne ne peut vérifier de l’extérieur.
Ce qui est réellement engagé
Le fonds est décrit comme croissant grâce à trois flux de capital. Deux d’entre eux seulement sont des chiffres avec une contrepartie.
| Source de fonds | Montant | Ce que c’est réellement | |---|---|---| | Actifs restants du protocole | environ $3.8M | Réels, mais minuscules. Selon les mots de Drift eux-mêmes : « the current notional value of remaining assets is approximately $3.8M », restant à convertir en stablecoin. | | Tether, déploiement apparié | jusqu’à $127.5M | Engagé, mais « deployment will be based on the exchange's prior-quarter revenue. » Il évolue avec ce qui a cassé. | | Partenaires supplémentaires | jusqu’à $20M | Proposé, non confirmé, et plafonné. | | Revenus de la plateforme | le solde | « a substantial portion of the exchange's net revenue flows directly into the recovery pool. » Aucun taux, aucun plancher, aucune échéance. |
En additionnant les trois lignes connues, on obtient $151.3 million, ce qui représente 51.21% de la créance. Les autres 48.79%, soit $144,126,725.97, sont des revenus qui n’ont pas encore été gagnés.
L’amorce est le chiffre qui devrait vous arrêter. $3.8M contre $295M, c’est 1.29%. Le fonds doit grossir 77.7 fois depuis son solde d’ouverture avant qu’un jeton de récupération vaille un dollar de sa valeur nominale. Drift affirme que le fonds « will continue accruing until total inflows match total exploit losses », et que « once the recovery pool matures, revenue accrual will stop and all outstanding tokens can be redeemed at full par value or more ». Chaque mot de cela est conditionnel au fait que la plateforme trade assez bien pour le remplir.
Le jeton est le mécanisme
Chaque portefeuille concerné reçoit un jeton qui « represents $1 of verified loss ». Deux propriétés en font un prix négocié plutôt qu’une promesse.
Il est transférable. La mise à jour de Drift d’avril indique que le jeton « will be transferable », et le portail des réclamations indique que chaque jeton « converts to USDT at the prevailing redemption price, set by the Recovery Fund rate ». Une créance sur des flux futurs qui change de mains est valorisée par celui qui la détient, le jour où elle change de mains.
Il ne sert pas de collatéral. Le plan de récupération énonce clairement que le « Recovery Token is not eligible as collateral on Drift at relaunch ». Ainsi, un détenteur qui doit en vendre un pour honorer une exigence de marge doit le vendre sur le marché, au taux du jour, ce jour-là. Il n’y a ni seconde source de demande, ni plateforme vers laquelle revenir.
Il existe une date limite pour les réclamations. Tout jeton non réclamé après la clôture de la fenêtre « is burned, which proportionately increases the redemption value for remaining holders ». La logique de brûlage protège ceux qui font diligence. Elle ne fait rien pour la personne qui a manqué la fenêtre, et elle introduit un calendrier là où aucun des actifs sous-jacents n’en suit un.
La récupération fonctionne déjà, une fois
La preuve la plus claire que la structure est réelle et non rhétorique est la partie dont personne ne parle. Le fonds d’assurance de Drift « is unaffected and all Insurance Fund depositors' assets remain intact », et le portail montre que la fenêtre de réclamation pour l’assurance s’est ouverte le 7 Jul 2026, tandis que la fenêtre du jeton de récupération s’est ouverte le 1 Oct 2026. Deux fenêtres, deux populations, des dates différentes. Le fonds qui couvre les faillites de trading était intact. Le fonds qui détient les dépôts, non.
Cette distinction est la leçon. Les pertes de trading et les pertes de conservation passent par des machines différentes, et une seule des deux est généralement assurée. Un déposant est exposé à la seconde.
Mettez-le à l’échelle de votre propre plateforme
Rien de tout cela n’est une raison d’éviter cette plateforme ou toute autre. C’est une raison de connaître la taille du chiffre auquel vous êtes exposé, ce qui coûte moins cher à mesurer qu’à découvrir.
L’API publique de Hyperliquid, lue à 05:03:19 UTC le 6 octobre 2026, indique 234 marchés perpétuels portant $13,383,924,761 d’intérêt ouvert contre $5,207,886,733 de volume sur 24 heures. 56 de ces marchés n’ont rien négocié du tout sur une journée entière. C’est un carnet important et en fonctionnement continu, et c’est aussi le chiffre que vous confieriez à une plateforme.
Mettez la perte de Drift en regard. $295 million, c’est 2.21% de cet intérêt ouvert et 5.67% du volume d’une seule journée. Une perte de cette taille n’exige pas qu’un marché s’effondre. Elle exige une clé.
L’autre façon de le formuler est la plus utile. La plus grande source de récupération engagée, les $127.5M de Tether, représente 43.16% d’une créance de $295M, et elle se déploie au prorata du revenu du trimestre précédent. Lors d’un trimestre où le revenu s’effondre, le capital apparié s’effondre avec lui, et la récupération qui était financée à 51.21% sur le papier retombe vers les 1.29% qui étaient réellement dans le fonds au premier jour.
Voilà la forme du risque. Ce n’est pas qu’une plateforme perde votre argent. C’est qu’une plateforme qui perd votre argent perde aussi la capacité de se rembourser auprès de vous.
Ce que cela ne dit pas
Drift a publié la répartition des actifs volés, le cadre de récupération, les engagements d’audit, le nouveau multisig et les conditions de relance. C’est plus de divulgation que la plupart des plateformes de cette industrie n’en ont jamais produite sur quoi que ce soit, et les chiffres ci-dessus proviennent des publications de Drift lui-même, pas d’un agrégateur ni d’un résumé de presse.
Ce que cela ne dit pas, c’est qu’un solde d’ouverture de $3.8M face à une créance de $295M rende la récupération improbable. Drift a été explicite : le fonds s’accumule, le capital engagé évolue avec les revenus, et une prime de 10% sur les actifs récupérés est en cours avec Arkham et Bybit. Le mécanisme est réel. C’est aussi un mécanisme, pas un reçu.
Le trading de cryptomonnaies, les futures perpétuels à effet de levier et les stratégies algorithmiques automatisées comportent un risque significatif de perte financière rapide et totale. Ne risquez jamais des fonds dont vous ne pouvez pas vous permettre la perte totale.
Sources
- Drift, Mise à jour de la récupération après l’incident, 16 avril 2026. Tableau des actifs volés, engagements de Tether et des partenaires, état du fonds d’assurance.
- Drift, Plan de récupération pour les utilisateurs concernés, 5 mai 2026. Structure du fonds, trois flux de capital, conditions du jeton, mécanique des réclamations, fonds gelés.
- Drift, Portail de remboursement DFX. Fenêtres de réclamation et mécanisme de remboursement.
- Hyperliquid, `POST /info` `metaAndAssetCtxs`. Nombre de marchés, intérêt ouvert, volume, nombre de marchés sans volume. Consulté le 2026-10-06T05:03:19Z.