
Votre quotation n'est pas votre exécution
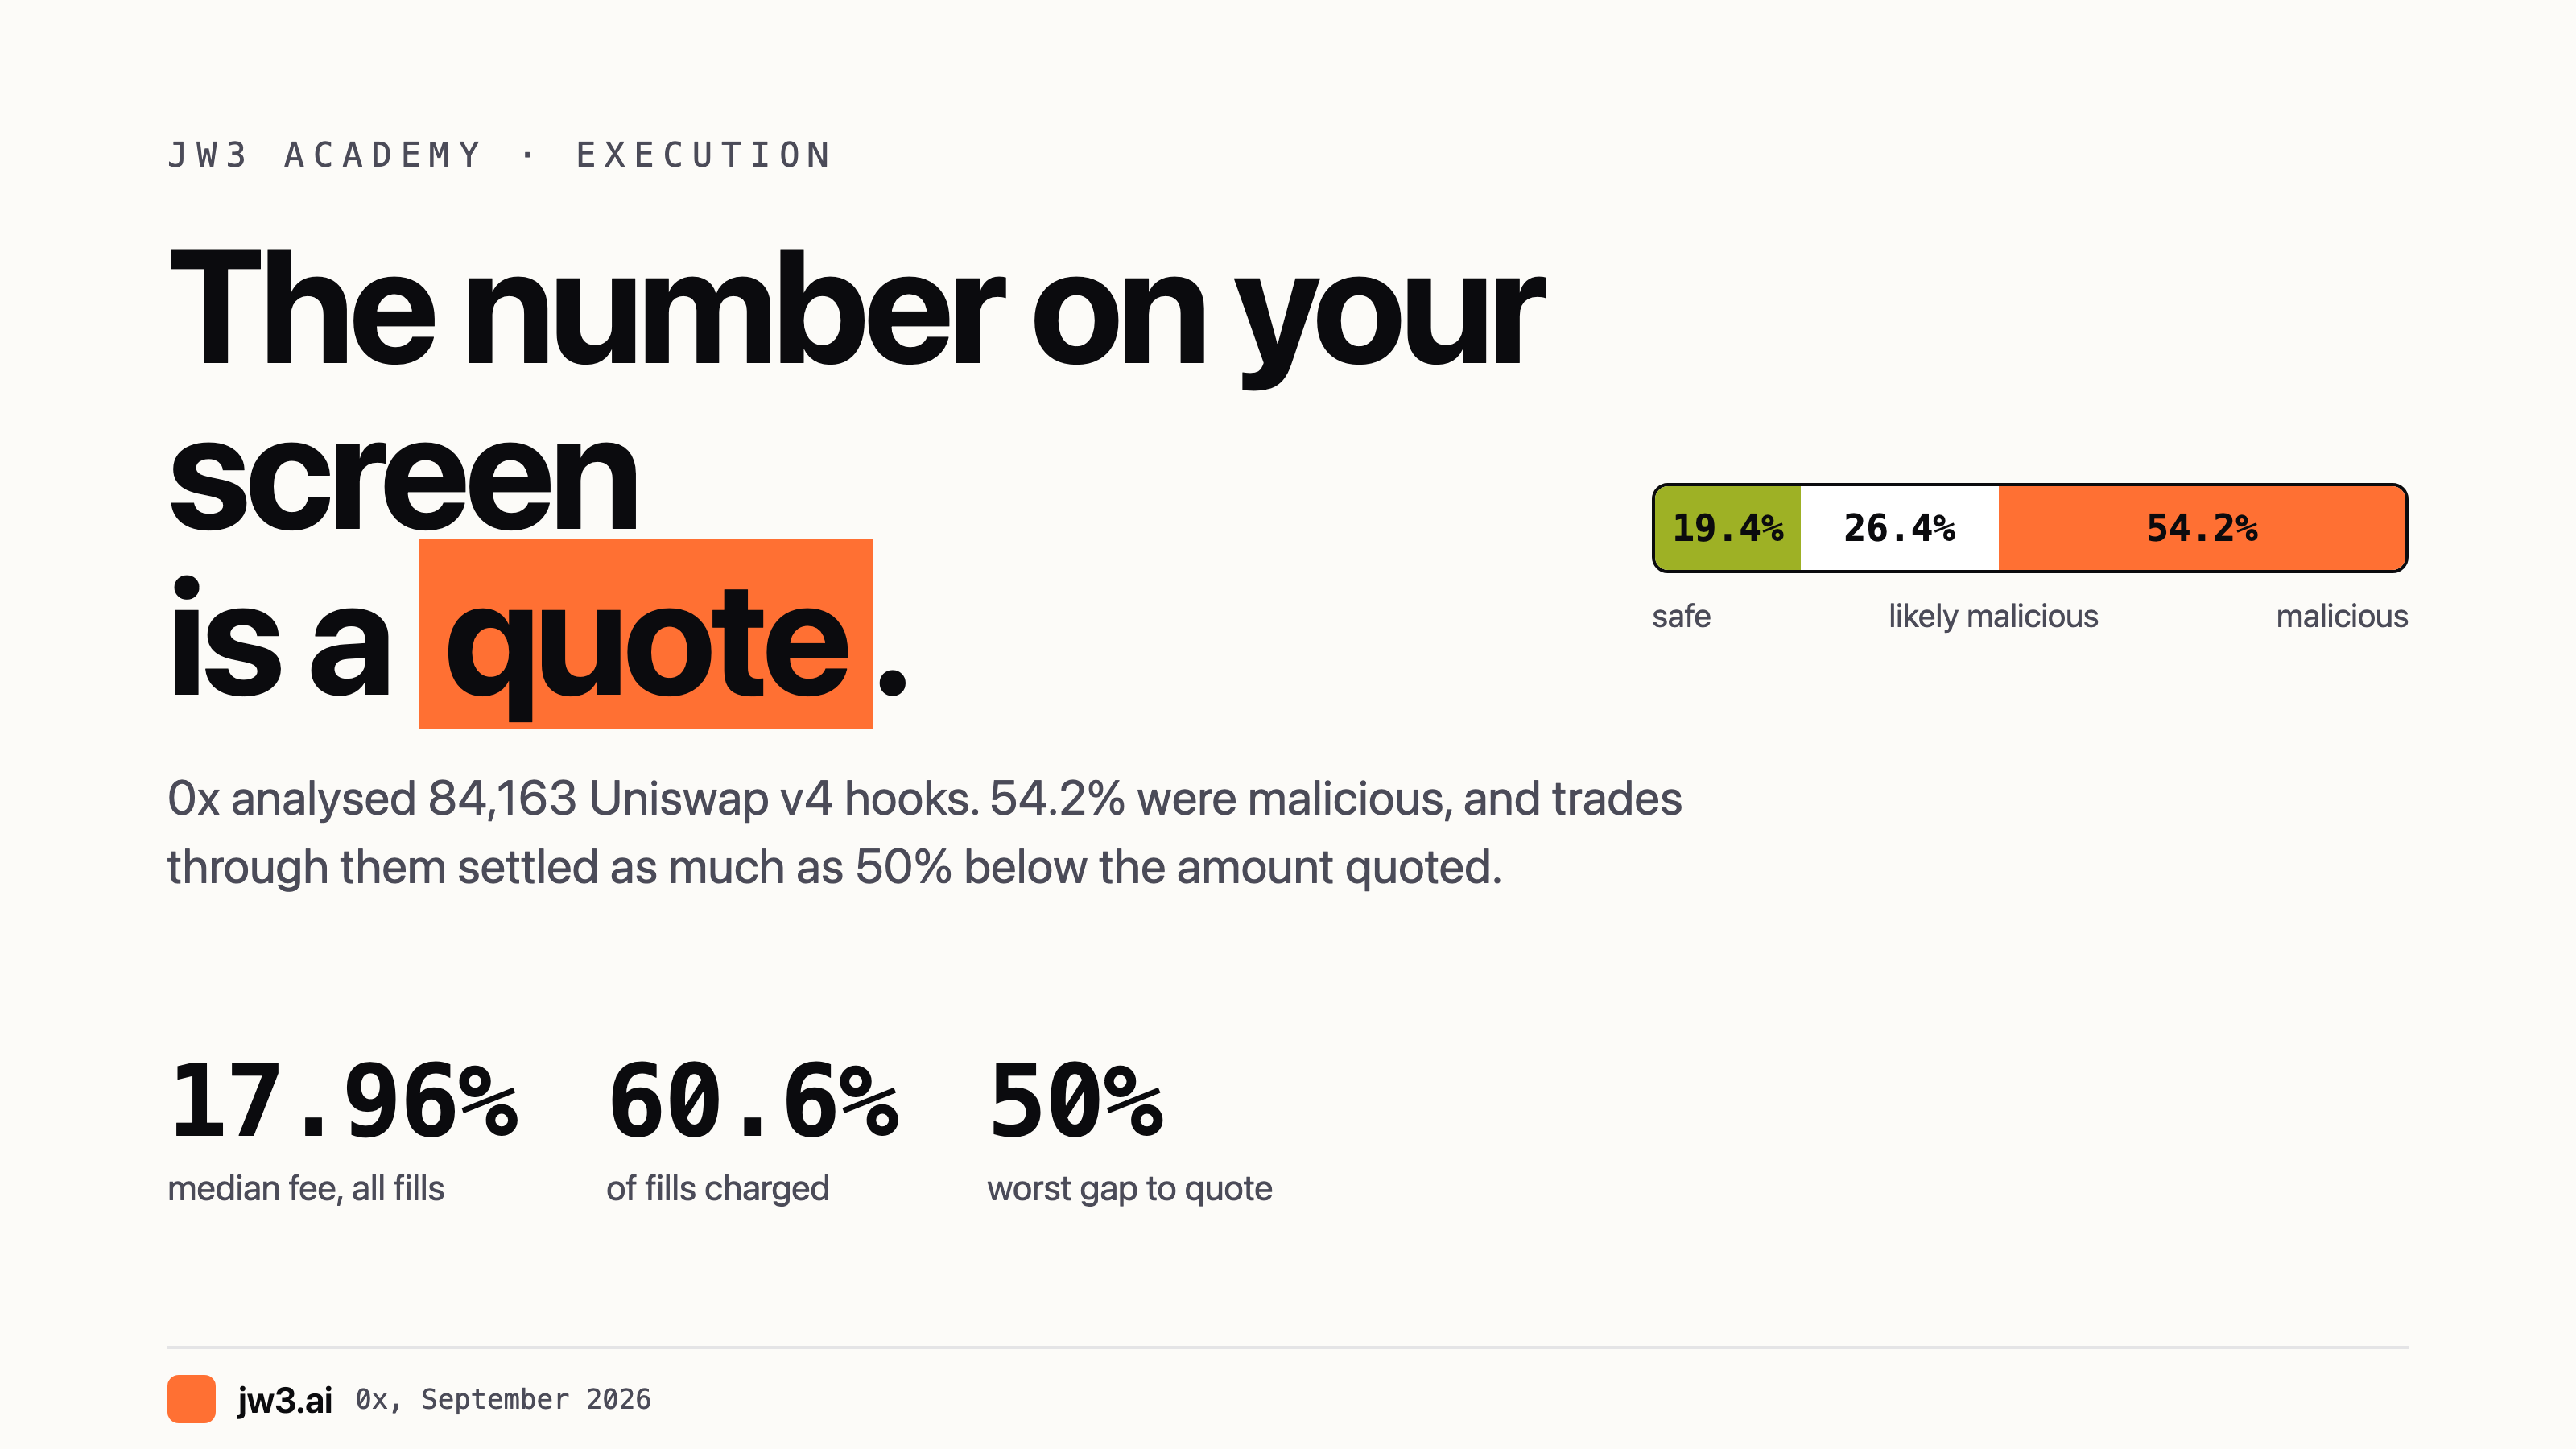
0x a analysé 84 163 hooks Uniswap v4. 54,2 % étaient malveillants, et les exécutions arrivaient jusqu'à 50 % sous le prix annoncé.
Chaque routeur affiche un chiffre avant d'exécuter. Ce chiffre est un quote, c'est-à-dire un prix annoncé. Ce que vous recevez est un fill, c'est-à-dire une exécution réelle. Pendant la plus grande partie de l'histoire de la DeFi, les deux désignaient la même chose, ou quelque chose d'assez proche pour que personne ne pose la question.
Ce n'est plus la même chose aujourd'hui.
La recherche
0x a publié une étude le 14 septembre 2026 qui a examiné les hooks Uniswap v4. La méthode mérite d'être lue avant le chiffre en tête. Ils ont analysé 84,163 hooks sur 6 chaînes, en combinant analyse statique, analyse dynamique et observation des trades réglés. Données arrêtées au 11 septembre 2026.
Le résultat : 19.4% sûrs, 54.2% malveillants, 26.4% probablement malveillants.
Le mécanisme n'est pas une exploitation astucieuse. Il est plus simple, et pire. Un hook malveillant annonce un prix lorsque votre agrégateur demande un quote, et règle à un autre prix lorsque le swap s'exécute. Certains schémas se comportent comme un lancer de dés. D'autres inspectent l'environnement EVM pour détecter qu'un devis leur est demandé. Le comportement de fond est constant : le prix qu'une route annonce n'est pas le prix qu'un utilisateur peut raisonnablement s'attendre à recevoir.
0x énonce le coût directement : les trades routés via des v4 malveillants livrent jusqu'à 50% de moins à l'exécution que le montant annoncé à l'utilisateur.
Le passage au concret
Les pourcentages agrégés sont faciles à balayer d'un revers de main. Un seul pool est plus difficile.
Dans la même analyse : hook 0x800cef53c3fd41109dffec62e5251bdd7acba5c7, sur Base, paire ETH/NVDAc. Fills au total : 6,516. Fills facturés 3,946, soit 60.6%. Fourchette de frais de 0 à 18%. Frais médians sur tous les fills 17.96%.
Relisez. Dans plus de la moitié des fills, le pool a pris des frais. Les frais qu'il annonce vont de 0 à 18 pour cent. Ce n'est pas un transfert dissimulé au sens d'une sortie frauduleuse ; c'est un pool qui affiche un chiffre attrayant puis facture le trade, et un agrégateur qui vous y a routé parce que le quote paraissait le meilleur.
Notez aussi ce que signifie ici le volume de routage de 0x. Ils disent avoir routé 81.92 millions de trades et 42.67 milliards de dollars de volume cette année, avec environ 70% des transactions touchant de la liquidité Uniswap. Ils décrivent un agrégateur avec une vraie distribution, et ils se décrivent comme la partie exposée à ce risque. Lisez l'incitation en conséquence, et lisez quand même les chiffres.
Pourquoi un hook peut faire cela
La documentation de Uniswap explique la conception. Les hooks sont des smart contracts externes attachés à des pools individuels. Chaque pool peut en avoir un ; un hook peut servir un nombre illimité de pools. Le hook d'un pool est spécifié à la création, dans l'appel PoolManager.initialize.
Les hooks se déclenchent à des points précis : beforeSwap et afterSwap autour des swaps, avec une paire équivalente autour des variations de liquidité et des dons. Les permissions sont encodées dans l'adresse du contrat du hook, et le PoolManager utilise ces permissions encodées pour décider quelles fonctions appeler pour un pool donné.
Rien de tout cela n'est un défaut. C'est la fonctionnalité. La documentation de Uniswap liste les usages prévus : AMM personnalisés avec des courbes de tarification autres que xy = k, yield farming, plateformes de dérivés et de synthétiques, lending hooks.
La même documentation liste aussi ce qu'un hook déployé par n'importe qui et qui intercepte un swap peut faire : du code personnalisé qui s'exécute dans le chemin d'exécution d'un pool vers lequel la place de marché la plus intégrée de la DeFi route ses trades.
C'est le compromis que 0x défend, et ils le formulent sans détour. La même conception qui donne aux builders légitimes un contrôle expressif sur l'exécution complique aussi la détermination des pools dignes de confiance pour les agrégateurs. Un hook malveillant n'a besoin ni d'une marque, ni d'utilisateurs, ni d'une distribution. Il lui suffit de rendre son pool attractif aux yeux des systèmes qui agrègent la liquidité. Si un agrégateur voit le meilleur quote, il a une raison d'y router. Si un wallet ou une application fait confiance à cet agrégateur, le pool est atteint via une infrastructure à laquelle l'utilisateur fait déjà confiance.
Ce que dit Uniswap
La réponse d'Uniswap : il s'agit d'un problème de compétence, et elle a désigné sa propre API comme la voie qui l'évite.
Il vaut mieux savoir comment cette API est décrite. Sa liste blanche est étroite : la revue manuelle ne s'applique qu'aux hooks déployés à des adresses 0x91, ou utilisant des drapeaux delta ou des frais dynamiques. Tout le reste est déjà automatiquement inscrit sur la liste blanche. Et la revue elle-même, selon les mots d'Uniswap, n'est ni un audit de sécurité ni une approbation.
C'est une déclaration honnête sur le périmètre de la couverture, ce que la plupart des projets ne diraient pas. Cela ne vous met pas non plus à l'abri d'un hook qui annonce un prix et en règle un autre.
Ce qu'un trader peut réellement faire
Il n'existe aucun moyen d'auditer le hook d'un pool vers lequel on vous route dans le temps dont vous disposez. Les gestes utiles sont donc structurels, pas d'investigation.
Traitez un frais annoncé comme une affirmation, pas comme un fait. Un pool qui affiche de 0 à 18 pour cent et facture sur 60.6 pour cent des fills se décrit correctement. Demandez quel est le frais médian, pas le minimum.
Repérez l'indice. Un quote nettement meilleur que tous les autres pour la même paire n'est pas automatiquement une bonne affaire. Dans ce jeu de données, c'est aussi la signature du problème. Un agrégateur qui choisit le meilleur quote fait ce pour quoi il a été construit.
Préférez les places de marché qui affichent un quote tenable. Le mode de défaillance ici est un prix qui n'existe qu'au moment de la requête. Une route qui règle contre un carnet de commandes à un prix affiché, ou qui affiche un devis ferme accompagné d'une adresse, vous donne ensuite de quoi vérifier le fill.
Fixez la tolérance de slippage de manière délibérée et comprenez ce qu'elle couvre. La tolérance est l'écart entre le quote et le fill. Un hook malveillant qui règle hors de votre tolérance devrait être revert. Un hook qui règle à l'intérieur a tout de même pris des frais que vous n'aviez pas acceptés : une tolérance généreuse n'est donc pas un choix gratuit.
Vérifiez le fill, pas seulement la transaction. Une transaction réussie ne prouve pas que le trade était bon. Comparez le montant reçu au montant annoncé, à chaque fois, jusqu'à disposer de votre propre référence.
L'enjeu de fond
L'agrégation a résolu un vrai problème : une interface unique par-dessus une liquidité fragmentée. Elle n'a pas résolu la confiance, et les deux se confondent facilement. Un routeur peut vous afficher le meilleur prix disponible et vous router vers un endroit où ce prix est fictif.
Les chiffres ici proviennent de la recherche d'une seule entreprise, et cette entreprise vend de l'agrégation. La méthodologie est publiée et les exemples nommés sont assez précis pour être vérifiés. Mais la lecture honnête n'est pas que 54 pour cent d'Uniswap est malveillant. C'est que l'extensibilité sans permission a déplacé la frontière de confiance d'une courbe connue vers du code arbitraire, et que l'outillage qui agrège les prix n'a pas entièrement intégré ce déplacement.
L'analyse complète, avec la source primaire, est intégrée ci-dessus.
Note de risque : le trading de cryptomonnaies, les futures perpétuels à effet de levier et les stratégies algorithmiques automatisées comportent un risque important de perte financière rapide et totale. Ne risquez jamais des fonds que vous ne pouvez pas perdre intégralement. Le routage via une liquidité tierce comporte son propre risque d'exécution, y compris des fills nettement moins bons que le prix annoncé. Rien dans cet article ne constitue un conseil en investissement, une recommandation ou une offre de vente d'un produit.