
Le plafond de levier est aussi un plafond de taille d'ordre
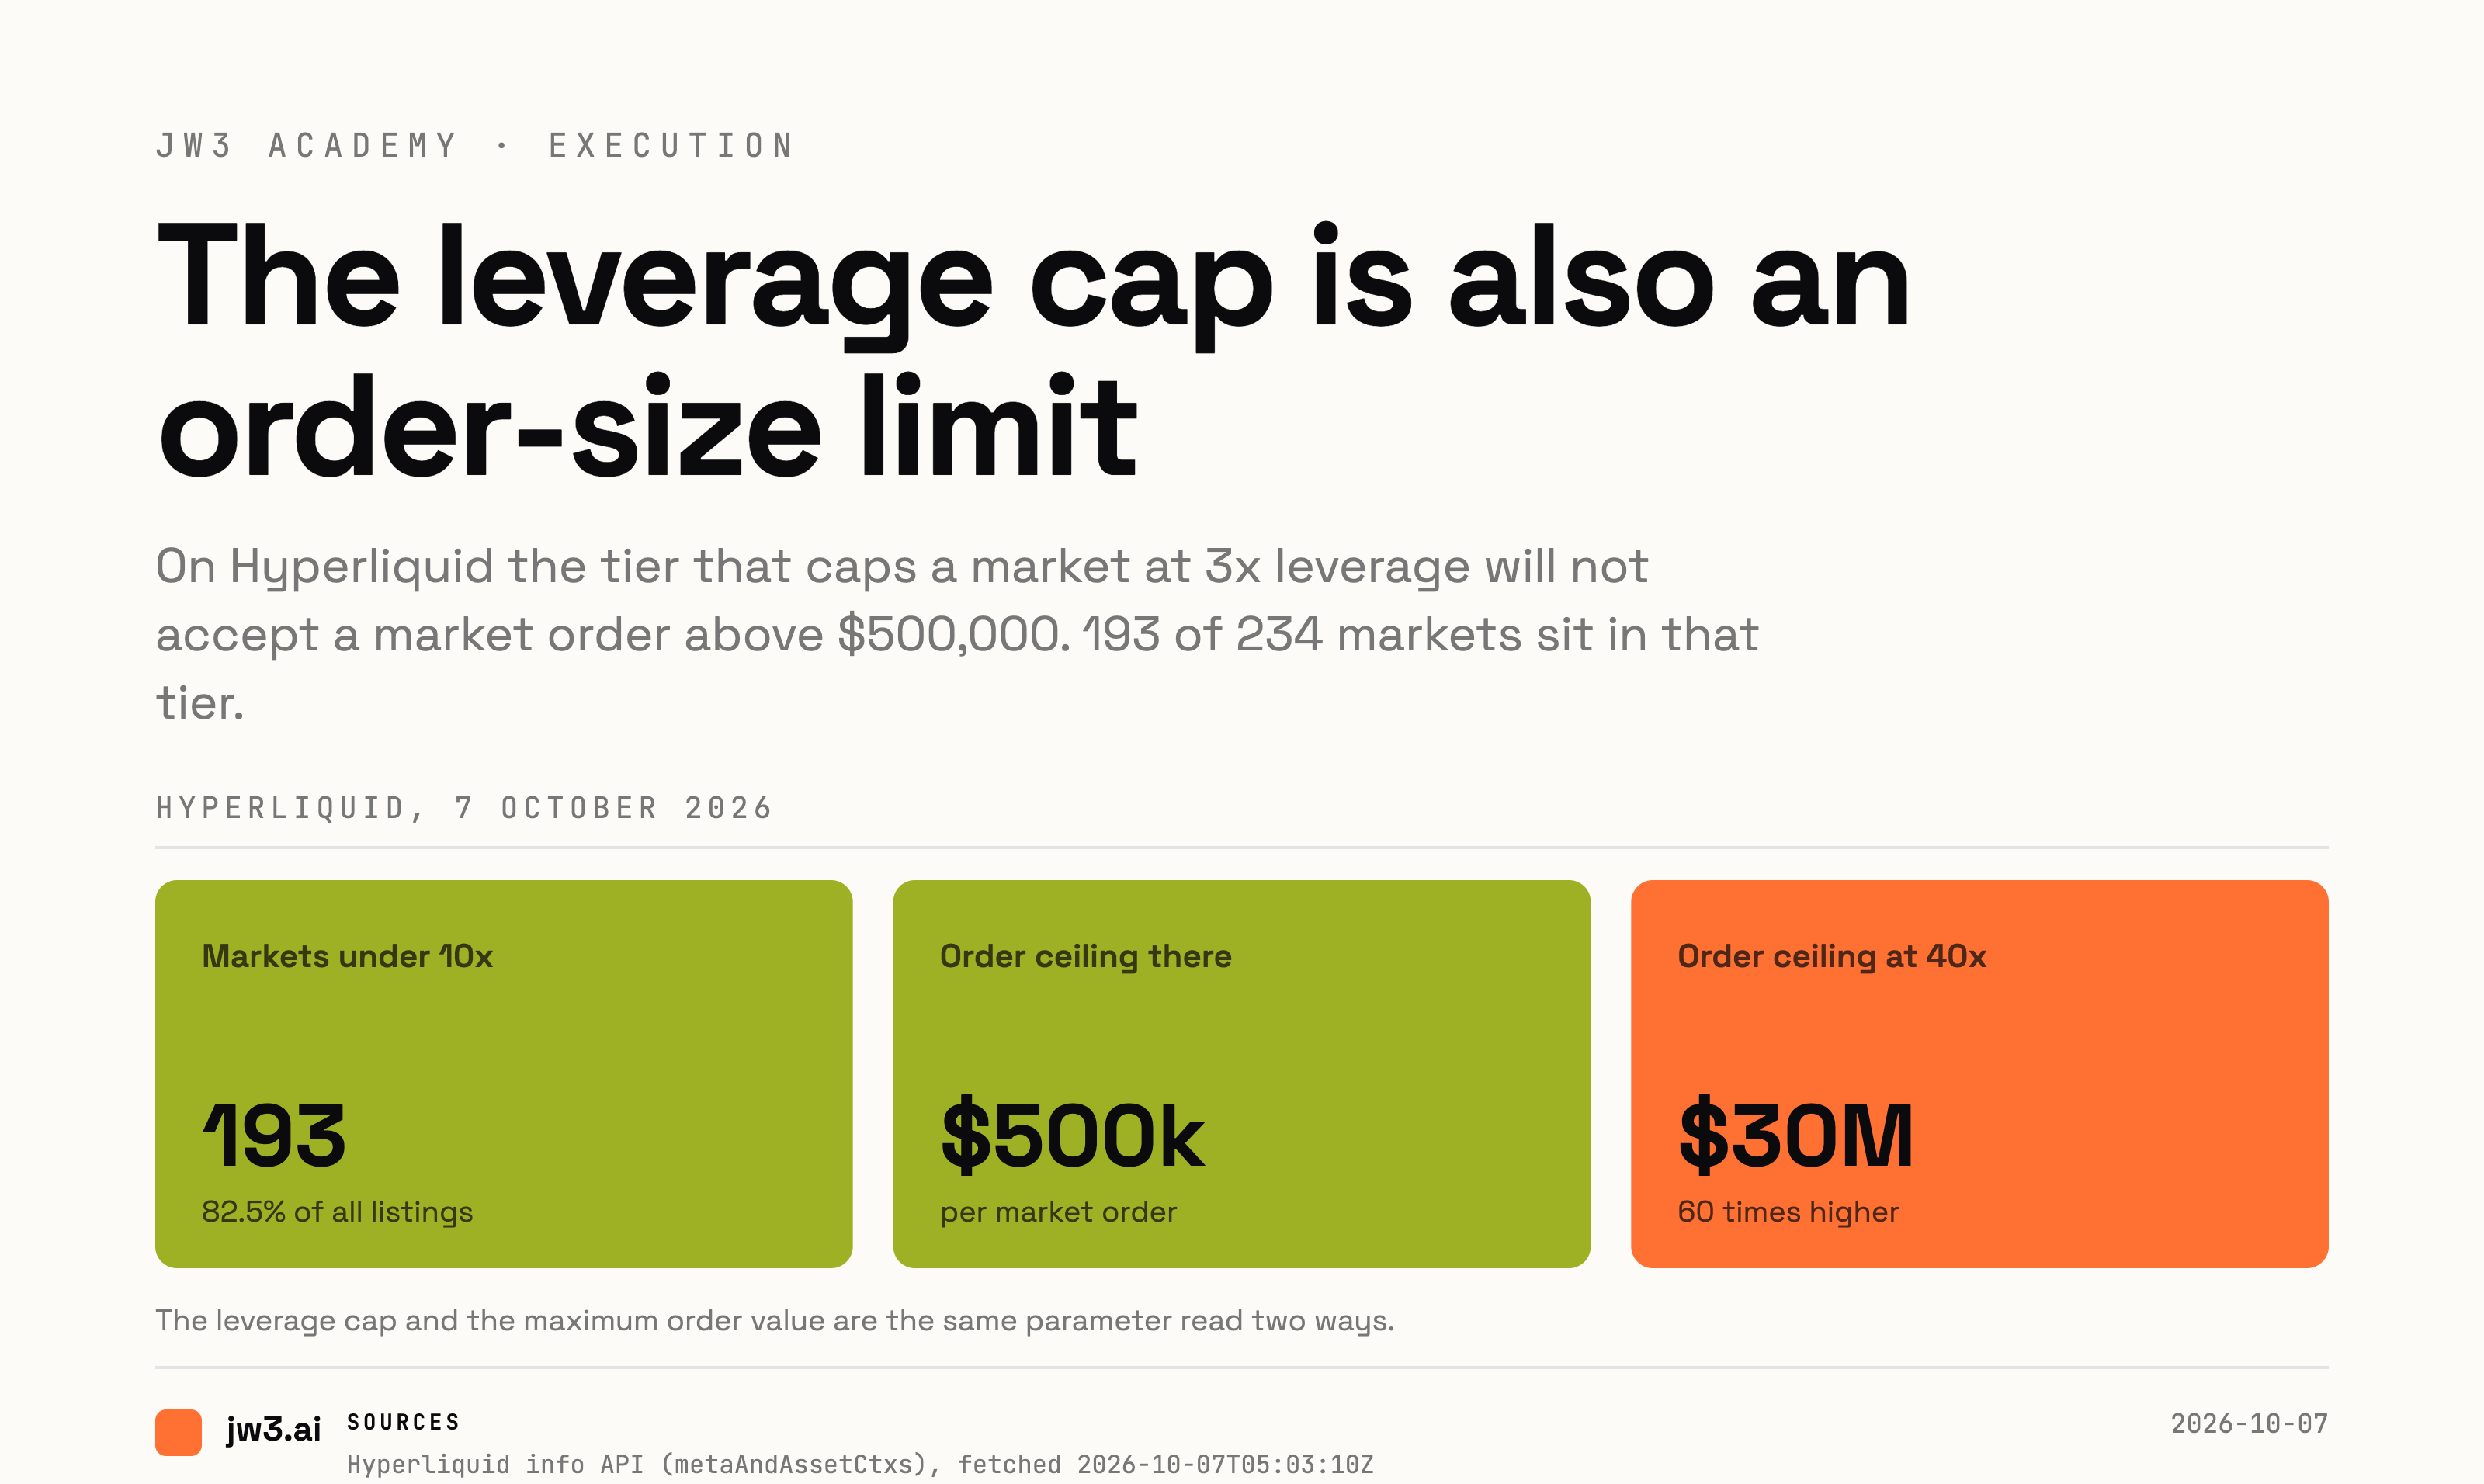
Sur Hyperliquid, le plafond de levier d'un marché fixe un plafond strict à la taille d'un ordre unique, et pas seulement à celle de la position. 193 des 234 marchés sont plafonnés sous 10x, et ce palier n'accepte pas d'ordre au marché supérieur à $500,000. Ce que le plafond indique avant que vous ne dimensionniez l'opération.
Le trading de cryptomonnaies, les contrats perpétuels à effet de levier et les stratégies algorithmiques automatisées comportent un risque important de perte financière rapide et totale. Ne risquez jamais des fonds dont vous ne pouvez pas supporter la perte totale.
Un plafond de levier ressemble à un contrôle de votre risque de baisse. Choisissez 40x et vous pouvez être liquidé par un mouvement de 2.5%. Choisissez 3x et vous avez besoin qu'un tiers de la valeur de l'actif disparaisse. Les deux affirmations sont vraies, et les deux décrivent la position.
Sur Hyperliquid, le même paramètre fait un deuxième travail que la plupart des traders ne lui associent jamais. Il plafonne la taille d'un ordre unique. Les spécifications de contrat de la plateforme publient la valeur maximale des ordres au marché en quatre paliers, et les limites de paliers sont exactement les limites de levier. Un marché qui plafonne le levier à 40x acceptera un ordre au marché de $30,000,000. Un marché qui plafonne le levier à 3x acceptera $500,000, et pas un dollar de plus.
Le plus grand ordre qu'un marché 40x acceptera est 60 fois le plus grand ordre qu'un marché 3x acceptera, et les deux nombres proviennent du même champ qu'un trader lit pour décider combien il peut risquer.
Ce que la plateforme liste réellement
Voici la répartition sur chaque marché que la plateforme cite, lue depuis son propre endpoint public POST /info à 05:03 UTC le 7 octobre 2026.
| Levier maximal | Marchés | Part du volume sur 24 heures | Part de l'open interest | |---|---|---|---| | 40x | 1 | 44.6% | 26.4% | | 25x | 1 | 18.0% | 23.6% | | 20x | 4 | 5.9% | 7.3% | | 10x | 35 | 25.7% | 33.6% | | 5x | 63 | 4.0% | 6.4% | | 3x | 130 | 1.9% | 2.8% |
Deux marchés portent un plafond à 25x ou plus, et ce sont BTC et ETH. Tout le reste est à 20x ou moins. Le seul marché 40x est Bitcoin ; le seul marché 25x est Ether.
La colonne du volume est la partie qui compte. Les 41 marchés plafonnés à 10x ou plus détiennent 94.1% des $5.51bn de volume sur 24 heures de la plateforme et 90.8% de ses $12.96bn d'open interest. Les 193 marchés restants, soit 82.5% de tout ce qui est listé, se partagent 5.9% du volume et 9.2% de l'open interest.
Le plafond est une limite sur l'ordre
La structure des paliers mérite d'être lue attentivement, car ce n'est pas un dégradé progressif. Ce sont quatre étapes :
- $30,000,000 pour les marchés avec un levier maximal à 25x ou plus
- $5,000,000 pour les marchés avec un levier maximal entre 20x et 25x
- $2,000,000 pour les marchés avec un levier maximal entre 10x et 20x
- $500,000 pour tout le reste
Un ordre limite peut être dix fois la valeur de l'ordre au marché dans le même palier. Ainsi, un marché 3x acceptera un ordre limite au repos de $5,000,000 mais n'acceptera pas un ordre au marché de $600,000, et la différence entre ces deux nombres est la différence entre la liquidité au repos et la liquidité prise.
Mettez les deux tableaux ensemble et la forme est inconfortable. Un trader qui a décidé de placer $500,000 dans un marché avec un plafond de 3x a déjà utilisé toute l'allocation d'ordre au marché. Il n'y a pas de version partielle de cela. Soit l'ordre passe d'un seul coup, soit il est rejeté.
La même règle apparaît dans la documentation des liquidations, sous l'autre angle. La marge de maintenance est la moitié de la fraction de marge initiale maximale, que les docs indiquent être 1.25% pour un actif 40x et 16.7% pour un actif 3x. Une position sur un marché 3x est donc liquidée sur un mouvement adverse bien plus faible que celle sur un marché 40x, et c'est aussi la position dont la sortie est la plus susceptible d'arriver sous forme d'un seul grand ordre au marché.
Pourquoi le palier fin est fin
La réponse évidente est que la plateforme se protège, et c'est en partie juste. La réponse moins évidente est que le plafond et la liquidité sont le même fait mesuré deux fois.
Regardez ce que les 193 marchés fins échangent réellement. Le médian échange $0.50m par jour. Le plus actif d'entre eux, ZRO, a fait $33.74m. Face à un carnet de cette taille, un ordre au marché de $500,000 n'est pas une erreur d'arrondi. C'est une fraction significative de l'activité d'une journée arrivant en une seule instruction.
C'est pourquoi le plafond d'ordre et le plafond de levier évoluent ensemble. La plateforme n'attribue pas un appétit pour le risque à chaque actif. Elle lit la profondeur du carnet et écrit le résultat dans deux champs : combien de levier la position peut porter, et quelle taille peut être envoyée en une fois. Les deux sont en aval de la même mesure.
La conséquence pratique est une règle de filtrage qui ne coûte rien à appliquer. Avant de dimensionner une position, consultez le levier maximal du marché. Il vous dit le plus grand ordre unique que la plateforme acceptera sans rejet, et il vous dit la distance de liquidation, à partir d'un seul nombre. Un marché plafonné à 3x vous dit à la fois qu'il est fin et qu'il le sait.
Ce que cela ne dit pas
Rien de ce qui précède n'est une critique de la plateforme, et rien de cela n'est l'affirmation qu'un marché 3x est un mauvais marché. Certains des actifs de ce palier ont une profondeur réelle en termes absolus. PONS détenait $48.91m d'open interest au moment du snapshot, et VVV détenait $68.85m, tous deux avec un plafond de 3x. Un plafond reflète l'évaluation de la plateforme sur la quantité de levier qu'un carnet peut supporter en toute sécurité, et un plafond conservateur sur un actif volatil est un choix défendable.
Ce n'est pas non plus un fait permanent. Les plafonds de levier sont définis par marché et peuvent changer, et les paliers de valeur d'ordre sont des paramètres documentés plutôt que des constantes. Lisez-les sur la plateforme, pas sur un article, y compris celui-ci. L'endpoint est public et renvoie tout l'univers en une seule requête.
Ce que les nombres soutiennent est plus étroit et plus utile. Les limites de taille d'ordre et les limites de levier sont la même limite sur cette plateforme, elles sont publiées, et elles peuvent être lues avant la transaction plutôt que découvertes pendant. La plupart des traders vérifient la première et sont surpris par la seconde.
Le snapshot compte ici. Le volume, l'open interest et le nombre de marchés dans chaque palier évoluent tous. Les chiffres ci-dessus sont une lecture ponctuelle à 05:03 UTC le 7 octobre 2026, tirée d'une seule réponse API, et la méthode est la partie qui persiste. Extrayez vous-même le même payload et le tableau des paliers aura bougé ; la règle qui relie les deux colonnes ne bougera pas.
JW3 est un terminal de trading non dépositaire. Il achemine vers les plateformes, il ne détient pas vos clés, et son agent propose des actions que vous approuvez et signez vous-même.