
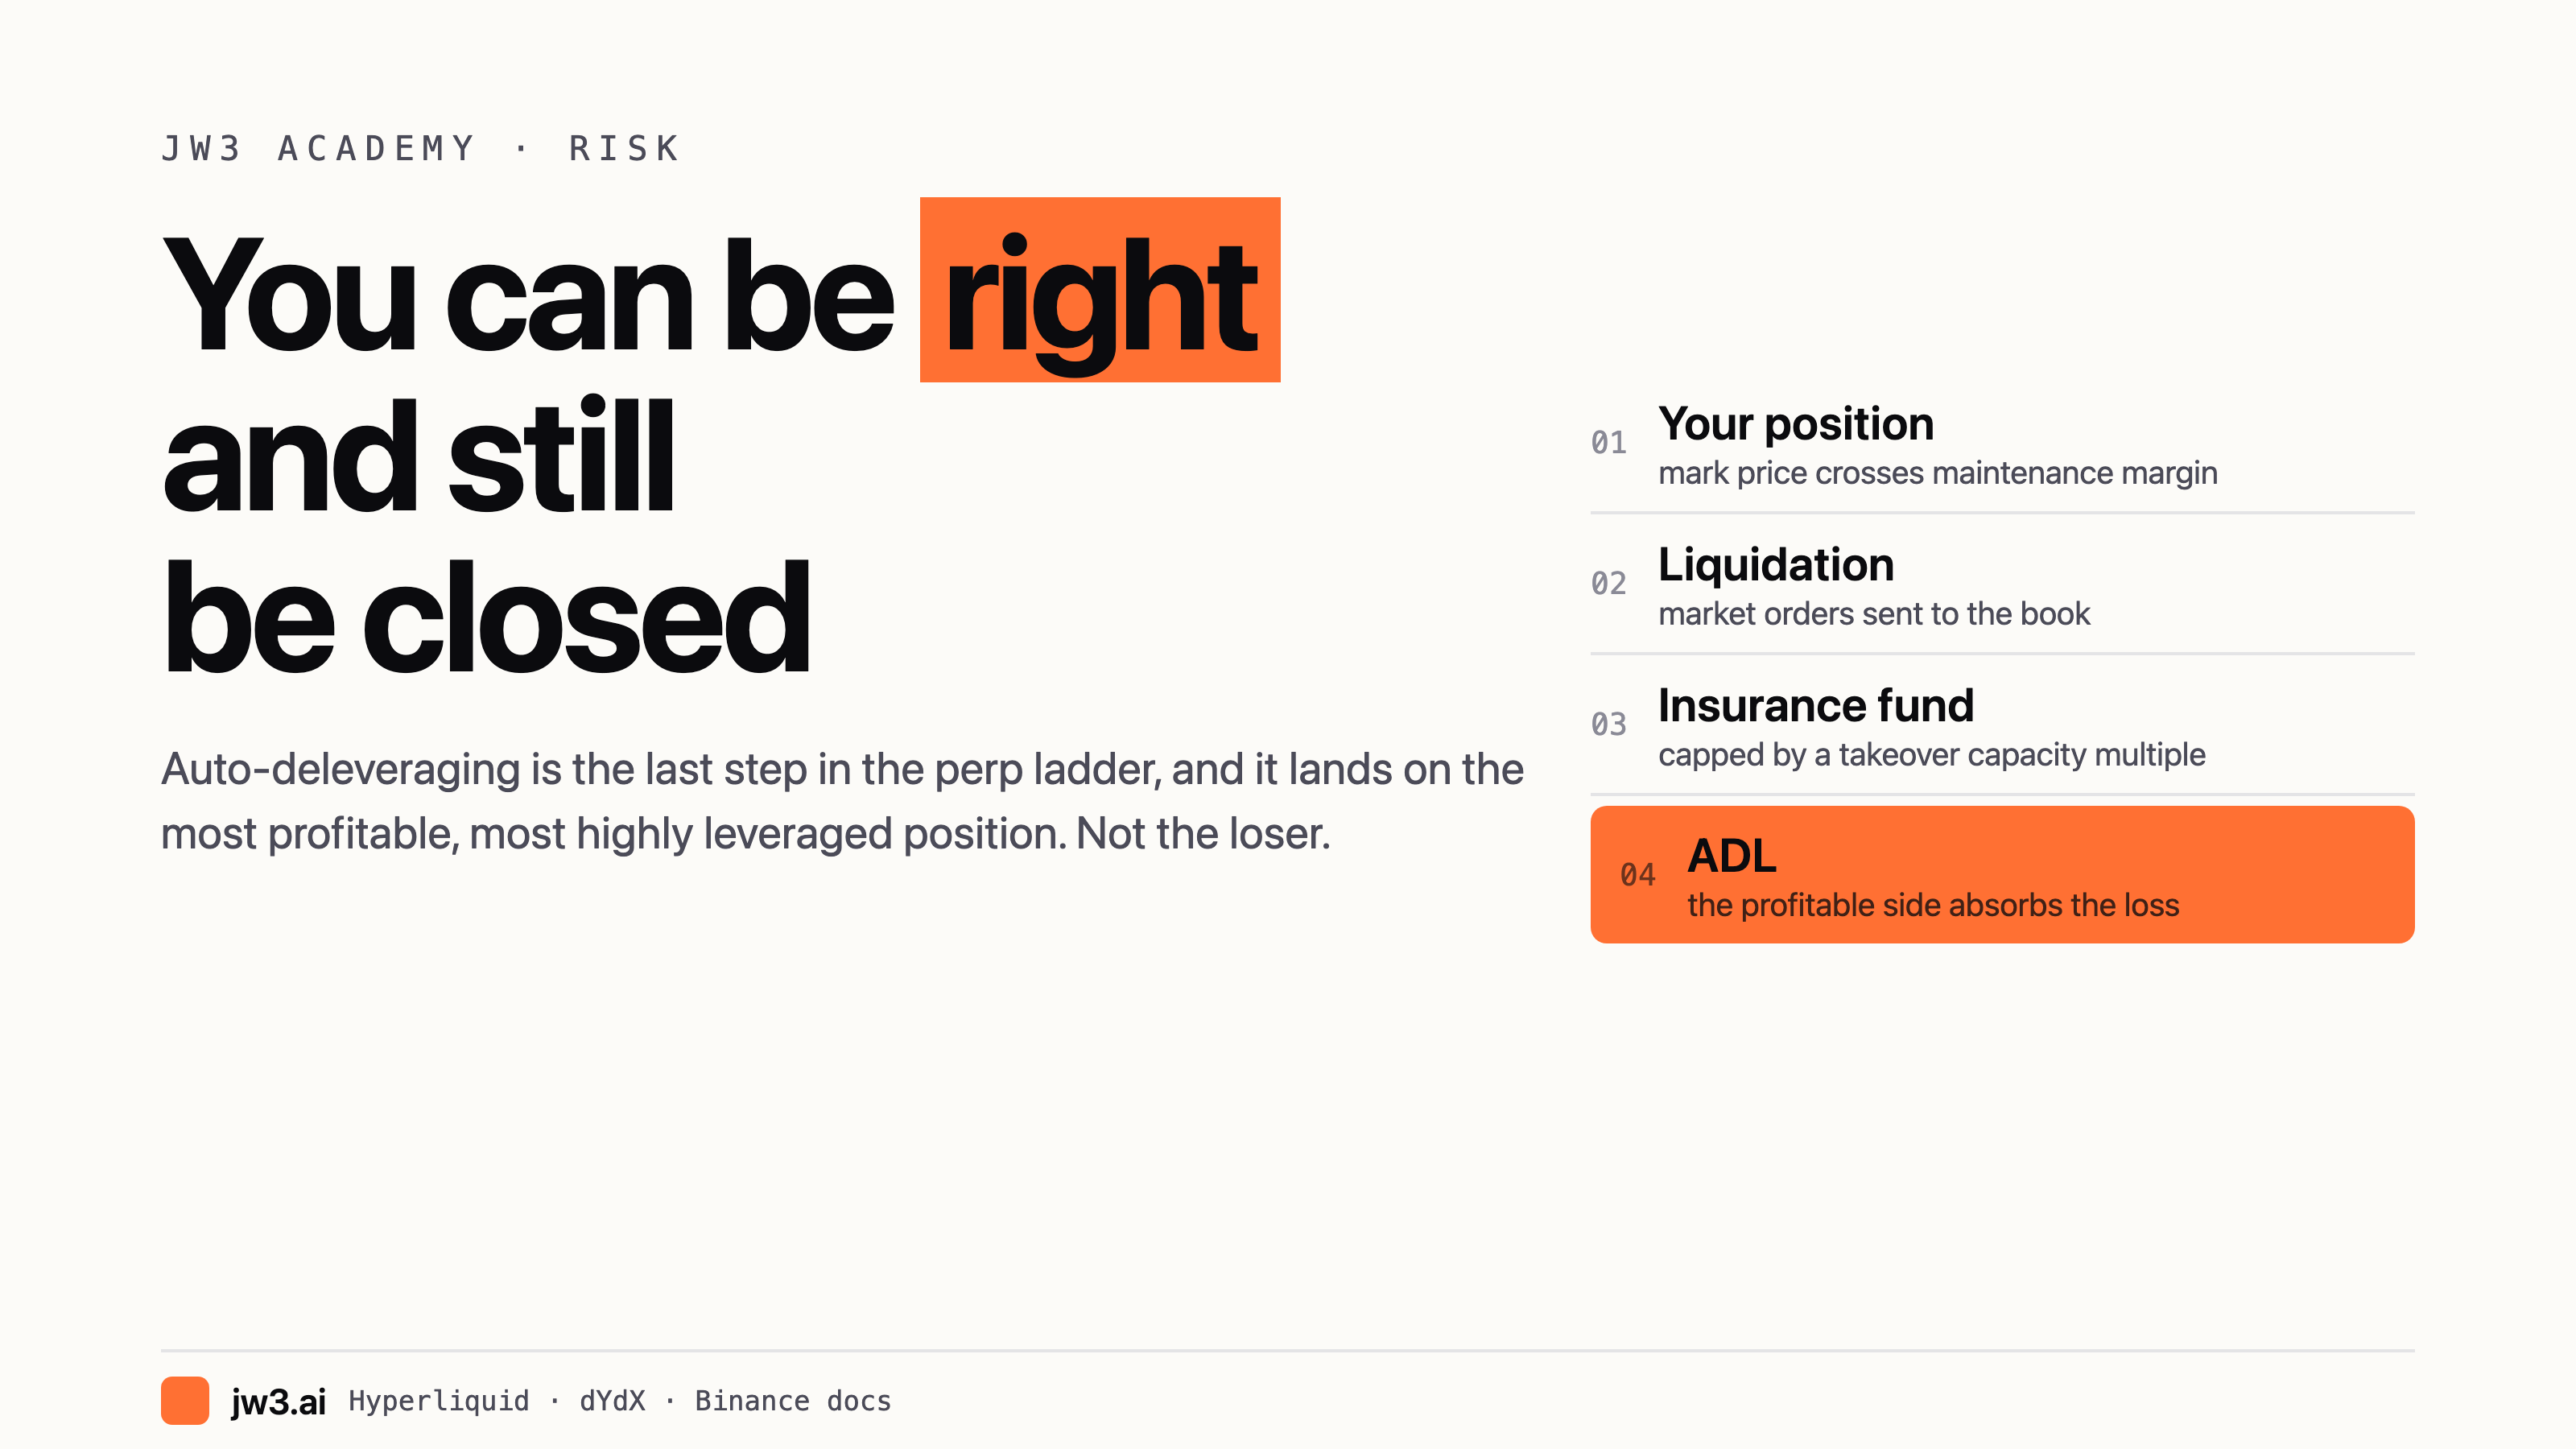
Vous pouvez avoir raison et être liquidé quand même
Le décevrage automatique (ADL) est la dernière marche de l'échelle des perps : elle frappe la position la plus rentable et la plus levierée. Pas le perdant.
Dans les futures perpétuels, il existe une étape que presque personne n'anticipe. Ce n'est pas une liquidation. Votre marge est encore saine, votre position n'est pas à découvert contre vous, et la plateforme va quand même la fermer.
Cette étape, c'est le délévrage automatique, ADL. Elle existe parce qu'un compte perdant peut devenir négatif avant que quiconque puisse être liquidé, et une plateforme qui laisse un compte négatif subsister se retrouve avec des créances irrécouvrables. L'ADL est le mécanisme qui fait retomber la perte sur quelqu'un d'autre, et le cahier des charges est explicite sur qui : les comptes rentables.
Où l'ADL se situe dans l'échelle
L'ordre est le même sur toutes les plateformes, et c'est précisément cet ordre qui compte.
Position → liquidation → fonds d'assurance ou vault du liquidateur → ADL.
Hyperliquid documente sa propre version de cette échelle en détail sur sa page sur les liquidations, et elle est plus granulaire que ne le laisse supposer une étape unique de « liquidation ». Lorsque les capitaux propres du compte tombent sous le maintien de marge, des ordres de marché partent d'abord vers le carnet. Si les capitaux propres passent sous 2/3 du maintien de marge et que le carnet ne remplit pas, une liquidation de filet de sécurité a lieu via le vault du liquidateur. Seule une valeur de compte négative atteint l'ADL.
Les chiffres de marge qui sous-tendent ce mécanisme méritent d'être retenus. À levier maximal, le maintien de marge vaut la moitié de la marge initiale, et le levier maximal varie de 3x à 40x. Le maintien de marge va donc de 1.25% pour les actifs en 40x à 16.7% pour les actifs en 3x, selon l'actif. Une position en 40x est liquidée au quart de la distance d'une position en 3x.
Il y a une seconde conséquence dans le même paragraphe. « Pendant une liquidation de filet de sécurité, le maintien de marge n'est pas restitué à l'utilisateur. » Le vault a besoin d'un coussin pour rester rentable en moyenne, et ce coussin, c'est votre maintien de marge.
Sur les positions en marge croisée, la liquidation de filet de sécurité transfère au liquidateur les positions et la marge croisées du trader — « si le trader n'a aucune position isolée, il se retrouve avec des capitaux propres de compte nuls. » Les positions isolées sont contenues : seule cette position et sa marge isolée sont transférées.
Sur dYdX, le fonds d'assurance est décrit comme le premier filet de sécurité, et il est utilisé « avant que tout délévrage ne survienne. » S'il est épuisé, « les positions dont la rentabilité et le levier sont les plus élevés peuvent servir à compenser les comptes à solde négatif. »
Le détail important de la même page : « dès qu'un solde de compte devient négatif, le délévrage survient immédiatement sans recours au fonds d'assurance. »
Cette phrase résume le mécanisme. Le fonds est un coussin qui amortit les petites pertes. Ce n'est pas une garantie. Il s'épuise, et une fois épuisé, l'échelle passe directement à votre contrepartie.
Ce qui la déclenche réellement
La documentation de Hyperliquid énonce le déclencheur sans détour : « Si la valeur du compte d'un utilisateur ou la valeur de sa position isolée devient négative, les utilisateurs du côté opposé de la position sont classés par pnl non réalisé et levier utilisé. »
Hyperliquid publie aussi la formule de classement, ce qui constitue une transparence inhabituelle :
(mark_price / entry_price) * (notional_position / account_value)
Deux éléments sont multipliés ensemble. Le ratio de rentabilité, et la taille de la position rapportée à vos capitaux propres. Une position importante sur les mêmes capitaux propres vous fait remonter dans le classement.
Il y a une exception à connaître : « Les positions liquidées via le filet de sécurité ne bénéficient d'aucun traitement particulier dans la logique de la file d'attente ADL. » Venir d'être liquidé via le vault de filet de sécurité ne vous donne aucune priorité dans la file ADL. Vous retournez dans la même file que tout le monde.
dYdX procède différemment pour la sélection, et la différence compte davantage qu'il n'y paraît. Sa documentation indique que le délévrage survient « contre des positions de compensation choisies au hasard. » Aléatoire, pas classé. Sur Binance et OKX, le classement est explicite, et sur les deux plateformes, les positions les plus rentables et les plus fortement levées passent en premier.
Selon la plateforme, vous êtes donc soit en tête d'une file où vous ne voulez pas être, soit dans une loterie. Ni l'un ni l'autre ne vous protège.
Qui est touché, sur chaque plateforme
| Plateforme | Sélection | Prix d'exécution | |---|---|---| | Hyperliquid | Classé : (mark/entry) × (notional/account value) | Prix de mark précédent | | dYdX | Positions de compensation choisies au hasard | Non indiqué dans la doc | | Binance | Classé : les plus rentables et les plus fortement levées en premier | Bankruptcy Price de la contrepartie en faillite | | OKX | Classé selon le levier et le PnL% | Prix de mark normalement, prix de faillite si le fonds est presque épuisé |
Deux de ces prix d'exécution méritent d'être soulignés.
Sur Binance, la position rentable est fermée au Bankruptcy Price de l'ordre liquidé, et Binance avertit que « Le Bankruptcy Price peut se situer hors de la plage de prix de marché du contrat. » Vous n'êtes pas fermé à un prix de marché. Vous êtes fermé à un point de compensation calculé, qui peut ne pas être le niveau où le marché échange.
Sur OKX, le prix de mark s'applique normalement, « cependant, si le fonds de sécurité applicable est presque épuisé, les positions délévrées peuvent être fermées au prix de faillite. »
Pourquoi les traders rentables sont choisis
La logique n'est pas irrationnelle. Quelqu'un doit absorber la perte, et les plateformes choisissent la partie ayant la plus grande capacité à la supporter.
Mais regardez ce que cela signifie de votre côté du trade. Sur chaque plateforme, la formule de classement récompense la rentabilité et sanctionne un levier faible. Si vous faites tourner le même setup à 20x alors que vous pourriez le faire à 3x, vous vous êtes remonté dans la file sans changer votre thèse. Le trade ne s'est pas aggravé. Votre place dans la file, oui.
Un levier faible est la protection documentée, et les plateformes le disent elles-mêmes. OKX présente l'ADL comme un mécanisme favorisant l'équité pour les utilisateurs à faible levier. La règle documentée de dYdX est que les comptes de compensation les plus fortement levés sont délévrés en premier.
Le coût n'est pas des frais
Il vaut la peine de clarifier ce que l'ADL facture et ce qu'il ne facture pas.
Sur Binance, aucun frais de négociation n'est facturé sur la position touchée par l'ADL. Ce n'est pas une pénalité à ce titre. Le coût, c'est la position elle-même, et le potentiel haussier que vous ne capterez plus. Si le trade devait fonctionner, vous ne le saurez jamais.
Il y a aussi des coûts opérationnels. Les ordres ouverts sont annulés lors d'un ADL sur Binance — tous en mode marge croisée, ou les ordres du même token en mode isolé. Un plan posé sur le carnet ne survit donc pas.
Sur Hyperliquid, la liquidation de filet de sécurité fait perdre entièrement le maintien de marge : « Pendant une liquidation de filet de sécurité, le maintien de marge n'est pas restitué à l'utilisateur. »
Ce qui est faux sur les fonds d'assurance
Le mot assurance laisse entendre un filet de sécurité sur lequel on peut compter. Les deux plateformes refusent ce terme.
Binance : « Nonobstant l'usage du terme "insurance", les Futures Insurance Funds ne sont pas des produits d'assurance, et Binance n'est pas un assureur. »
OKX : « Le Security Fund n'est pas une police d'assurance... Les utilisateurs n'ont aucun droit bénéficiaire, droit de propriété, prétention légale ni capacité à diriger l'usage des actifs détenus au sein du Security Fund. »
Binance plafonne également l'action des fonds. Ils ne sont pas « utilisés pour couvrir les pertes des traders. Leur seul objet est de couvrir tout écart entre le prix de faillite et le prix d'exécution de l'ordre de liquidation. » Et chaque fonds dispose d'une Maximum Takeover Capacity, définie comme un multiple confidentiel de son solde actuel.
Ce dernier détail est celui qu'il faut retenir. La capacité, pas le solde. Un fonds peut détenir un solde important et rester limité dans sa capacité à absorber une faillite donnée.
Ce que vous pouvez réellement contrôler
Dimensionnez la position pour que la file ne soit pas votre problème. C'est le seul vrai levier. Les formules de classement multiplient par le notionnel rapporté à la valeur du compte, donc le même trade à levier plus faible vous classe plus bas.
Un ordre stop n'est pas une sortie sur laquelle vous pouvez compter. Un stop fonctionne sur un marché ordonné. L'ADL existe précisément pour le moment où le marché ne l'est pas.
Attendez-vous à être fermé du bon côté. Si votre thèse est correcte et que votre position est fermée quand même par l'ADL, c'est le mécanisme qui fonctionne comme documenté. Ce n'est pas un dysfonctionnement contre lequel faire appel.
Réduisez les ordres ouverts en attente dans une position que vous ne pouvez pas vous permettre de perdre. Sur Binance, ils sont annulés lors de l'ADL de toute façon.
Vérifiez si votre marge est isolée ou croisée. Sur Hyperliquid, les positions en marge croisée perdent toute la marge croisée lors d'une liquidation de filet de sécurité ; les positions isolées ne perdent que cette position et sa marge isolée.
Le point de fond
La documentation des futures perpétuels est exceptionnellement bonne pour décrire la mécanique et exceptionnellement mauvaise pour indiquer qui porte le risque de queue. La mécanique est publiée, les formules sont publiées, l'ordre est publié. Ce qu'on oublie facilement, c'est que le système est conçu pour que le gagnant le plus fortement levé soit la contrepartie la plus naturelle de la défaillance d'un autre.
C'est une décision de conception, pas un bug. C'est aussi un vrai coût du levier, et c'est celui qui se manifeste sur les bons trades.
Note de risque : le trading de cryptomonnaies et les futures perpétuels à effet de levier comportent un risque significatif de perte financière rapide et totale. Ne risquez jamais des fonds dont la perte complète serait intenable. Le délévrage automatique peut fermer une position rentable sans préavis et à un prix hors de la plage de marché. Rien dans cet article ne constitue un conseil en investissement, une recommandation ou une offre de vente d'un quelconque produit.