
La acción tokenizada no es propiedad de la acción
Comprar AAPLx no es comprar Apple. Lo que los activos tokenizados dan y lo que no.
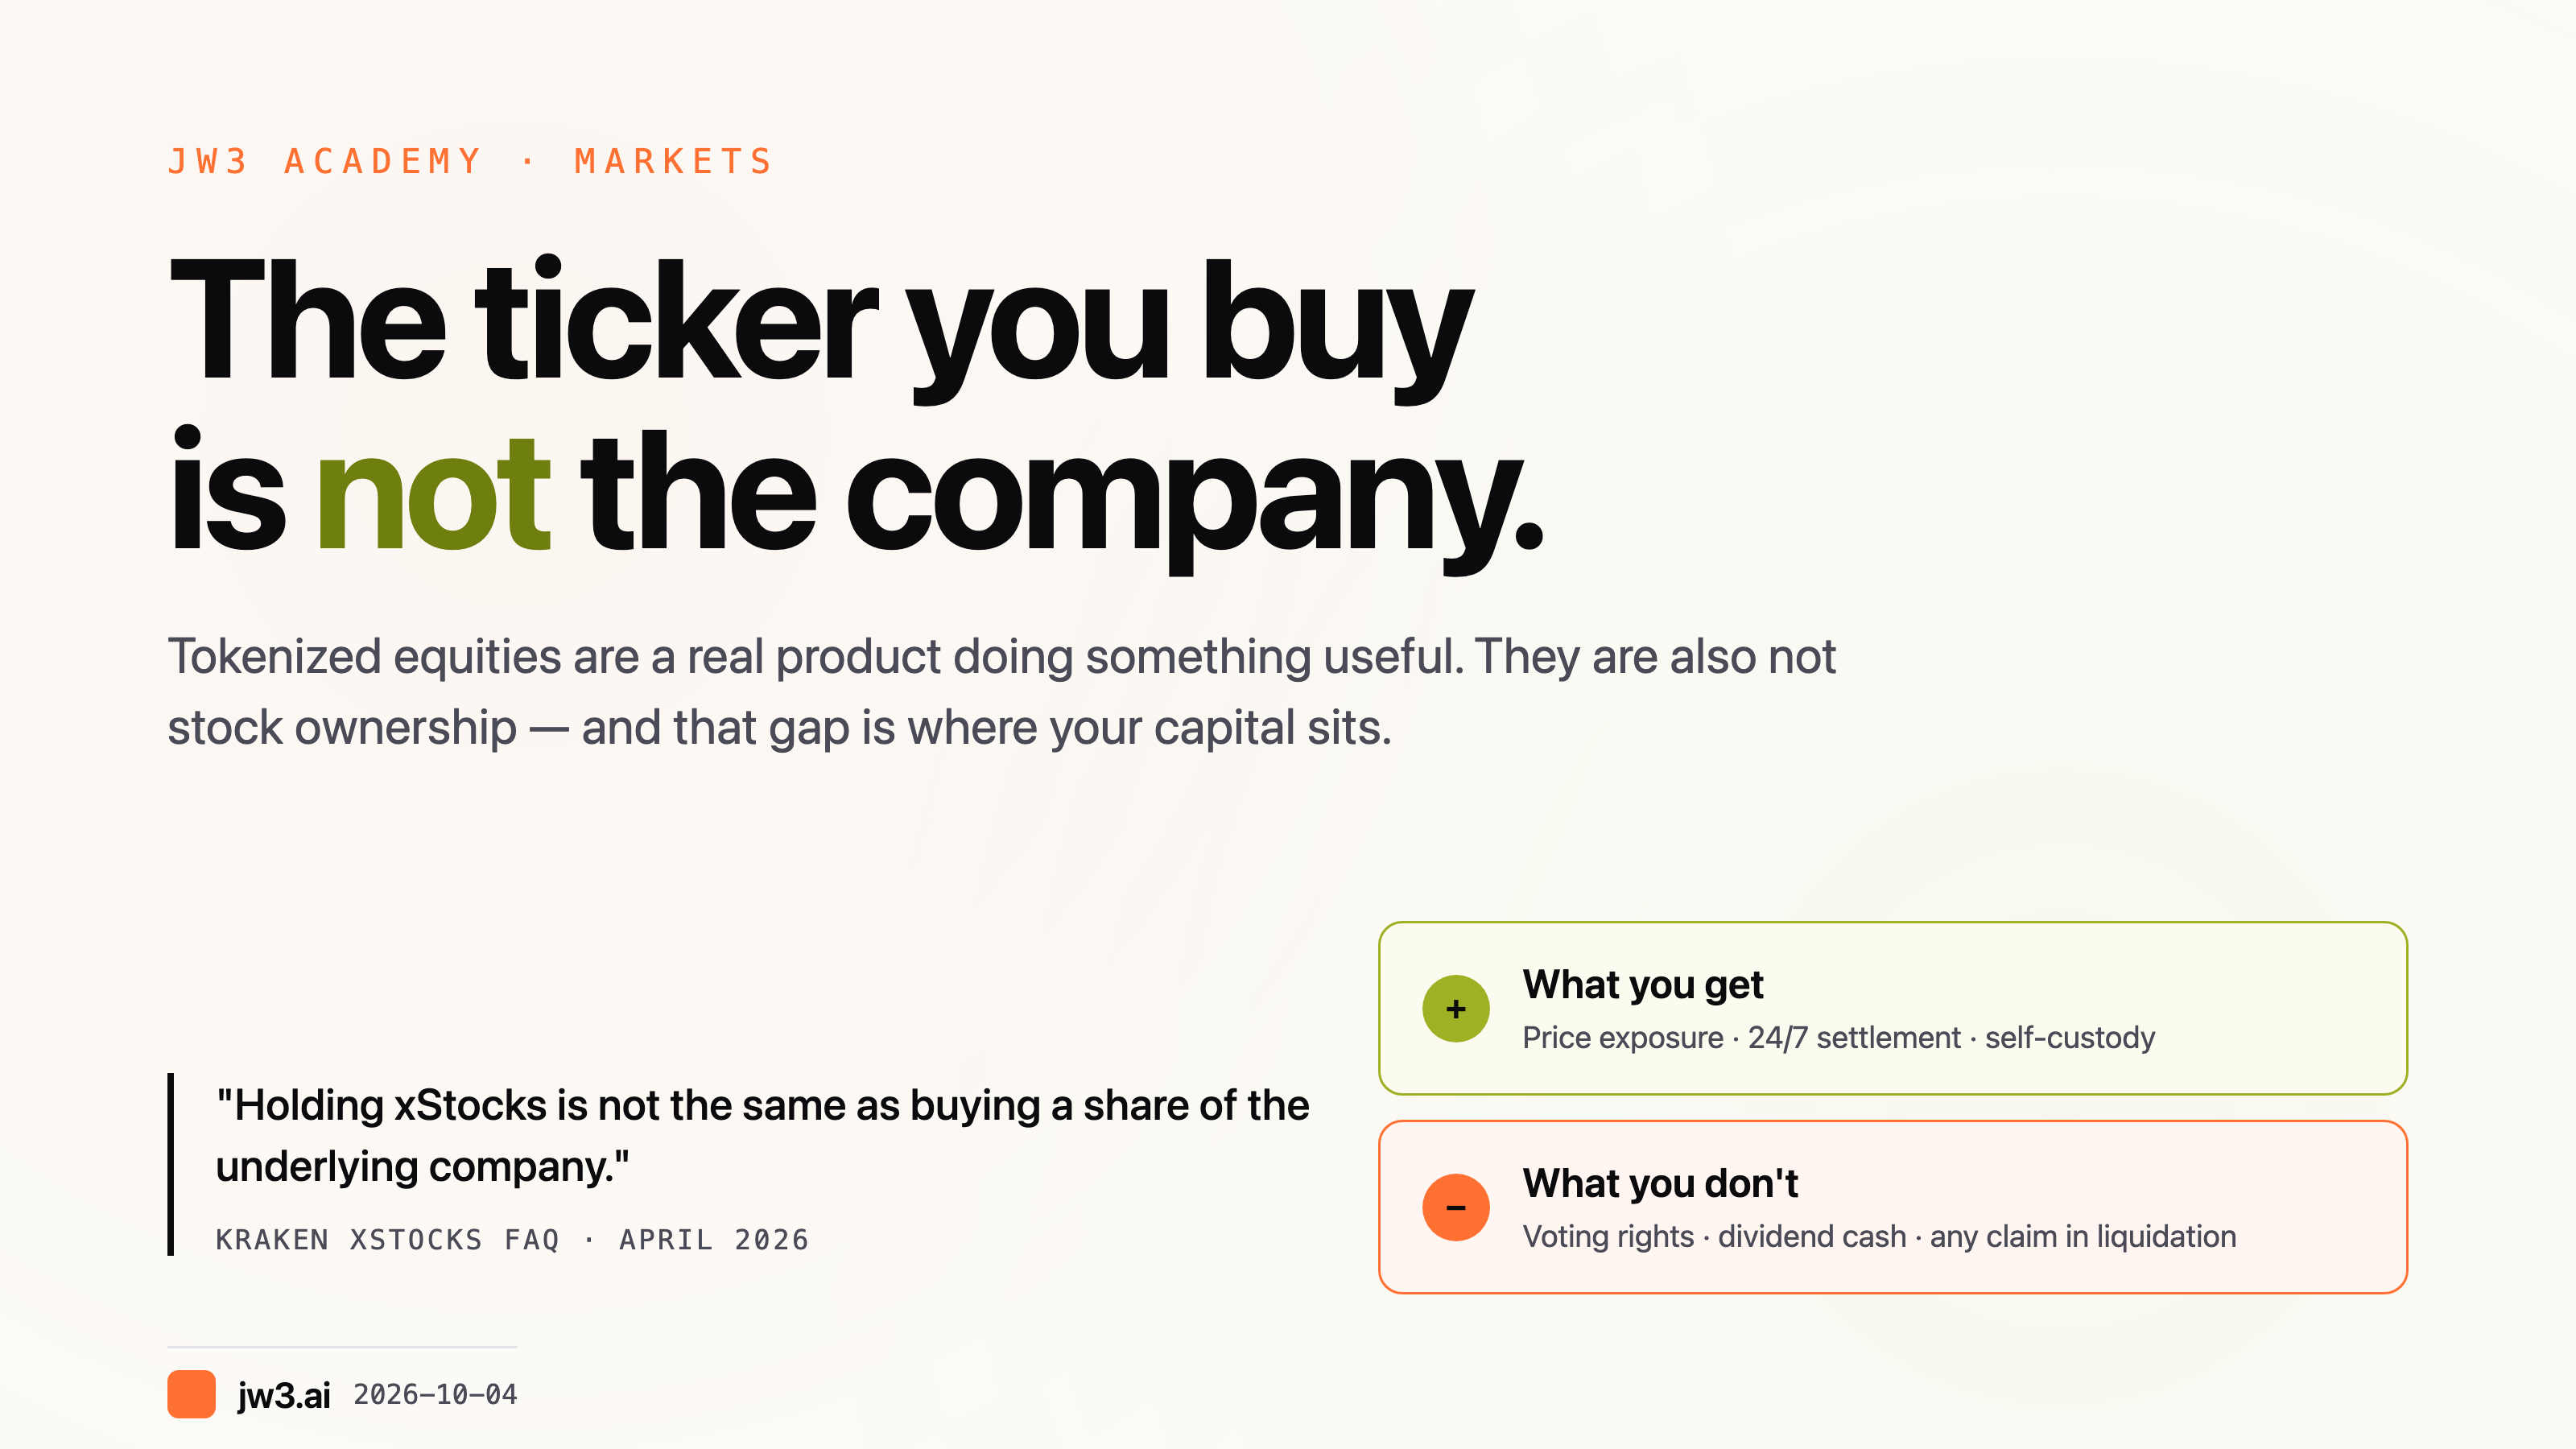
El ticker que compras no es la empresa que crees
Compras un token llamado $AAPLx y has comprado un token llamado $AAPLx. No has comprado Apple.
Esa brecha es toda la historia de las acciones tokenizadas en este momento, y casi nadie en el material de marketing la menciona. La propia documentación de soporte de Kraken es inusualmente directa al respecto. Del FAQ de xStocks, actualizado por última vez en abril de 2026:
xStocks son representaciones tokenizadas de acciones y ETF estadounidenses reales. Cada xStock está respaldada 1:1 por la acción subyacente, se mantiene en custodia regulada y se emite como token onchain en Solana, Ethereum, TON e Ink.
Respaldada 1:1. En custodia regulada. Ambas cosas son ciertas. Y luego:
Mantener xStocks no es lo mismo que comprar una acción de la empresa subyacente. xStocks ofrecen exposición al valor de la acción pero no transmiten derechos de accionista, derechos de voto ni reclamación legal alguna sobre las acciones de la empresa subyacente o sobre sus activos residuales en caso de liquidación de la empresa subyacente.
Léelo dos veces. Si la empresa subyacente liquida, tu token no te da derecho a nada de ella. Mantienes una reclamación contra un emisor, en una jurisdicción, respaldada por un custodio. La acción existe. Tú no eres el accionista.
Fuentes de esta sección: Kraken xStocks FAQ (actualizado por última vez en abril de 2026) y el Kraken xStocks Risk Disclosure.
Lo que obtienes en realidad, y lo que te cuesta
La exposición es real, así que seamos precisos sobre lo que sobrevive.
Los dividendos llegan, pero no como efectivo. El FAQ de Kraken describe un mecanismo de rebase: el emisor reinvierte el dividendo comprando más del subyacente y luego actualiza un multiplicador. Compras $AAPLx con un multiplicador de 1.0, recibes un dividendo equivalente a una décima parte de una acción y el multiplicador pasa a 1.1. Tu saldo muestra 1.1. Nunca ves un abono en efectivo. Además, se aplica un 30% de retención estadounidense antes de la reinversión, así que la cifra que recibes ya es neta.
Los splits se ajustan solos. Un split de 4:1 multiplica el multiplicador por 4 y el saldo de cada tenedor se actualiza sin ninguna acción.
El horario de negociación es genuinamente distinto, y este es el argumento más fuerte a favor del producto. El FAQ lista diez activos que cotizan 24/7 en Kraken Pro: $TSLAx, $QQQx, $SPYx, $NVDAx, $CRCLx, $AAPLx, $HOODx, $MSTRx, $GLDx, $GOOGLx. Todos los demás cotizan 24/5 en el exchange, o 24/7 onchain una vez retirados a una wallet autoalojada.
El precio que hay que pagar por esas 24/7 horas está escrito en el mismo documento: durante el horario regular de mercado, los precios están anclados al precio oficial del exchange. Fuera de ese horario, los market makers cotizan a partir de plataformas ATS, futuros sobre índices y modelos internos para aproximar el valor justo. Los spreads son más amplios. Cuando el mercado reabre, la divergencia se corrige por arbitraje. La propia cifra de Kraken para esa corrección es, históricamente, menos de 1% de desviación en la apertura del lunes. Ese es su número, no el mío, y la palabra "históricamente" hace bastante trabajo en esa frase.
La capa de perps elimina incluso la comodidad de la custodia
Ahora toma esa estructura y añade apalancamiento, y lo que tienes ya no es exposición a una acción. Es un derivado sobre un token que no es una acción.
Ondo anunció Ondo Perps en febrero de 2026 como un venue para que los usuarios no estadounidenses negocien futuros perpetuos sobre acciones y ETF estadounidenses alrededor del reloj, con apalancamiento. La innovación que Ondo reclama es la eficiencia de capital: en lugar de depositar stablecoins como colateral, los operadores pueden depositar sus posiciones de acciones tokenizadas como colateral, incluso entre activos distintos. Tesla tokenizada respaldando un perp de Nvidia. El problema del colateral es real, y la respuesta es ingeniosa.
También sigue siendo un derivado sobre un instrumento que nunca transmitió derechos de accionista. El apalancamiento no añadió derechos a la posición. Añadió el riesgo de perder el capital que depositaste como colateral.
Fuente: anuncio de Ondo Perps (3 de febrero de 2026). Ondo describe el producto como disponible para usuarios globales no estadounidenses.
La operación de basis sobre acciones de Ethena, anunciada para Binance el 25 de septiembre de 2026, hace explícito el riesgo estructural de una forma que vale la pena leer con atención. La pata de cobertura son futuros perpetuos cortos sobre acciones en Binance. La pata al contado son las bStocks de Binance. Según la documentación del propio Comité de Riesgos de Ethena, hasta que se finalize una carta lateral que restrinja el uso de las acciones de respaldo por parte de un emisor, esa pata al contado tokenizada representa exposición de crédito sin garantía a un afiliado de Binance en lugar de una reclamación sobre la acción.
Eso es un protocolo describiendo su propia pata de cobertura como exposición de crédito sin garantía. Uno de los equipos más sofisticados del sector escribió eso sobre su propia operación.
Hay un segundo problema estructural, que Ethena también señala: los mercados estadounidenses cierran mientras las versiones tokenizadas y sus perps siguen negociando. El perp puede desviarse del subyacente fuera de horario, lo que debilita la cobertura. Un activo que cotiza 24/7 frente a un subyacente que no lo hace no es un error de redondeo: es el riesgo central.
Lo que los reguladores han hecho realmente
Nada de esto está cerrado, y en este momento la distinción entre anuncios y ley importa más de lo habitual.
En vigor en EE. UU.: la CFTC aprobó el contrato BTCPERP de Kalshi como contrato de futuros el 29 de mayo de 2026, al amparo de la Section 5c(c)(4) y la Regulation 40.3. Se liquida en efectivo contra el CF Benchmarks Bitcoin Real Time Index. El mismo comunicado hace una precisión acotada: el diseño perpetuo puede no ser adecuado para todas las clases de activos. Fuente: CFTC Release 9240-26.
No es ley: Robinhood anunció futuros perpetuos para clientes estadounidenses elegibles en HOOD Summit el 29 de septiembre de 2026, que cubren BTC, ETH, SOL, XRP, DOGE, ADA, LINK y HYPE, sin vencimiento, hasta 10x en BTC y ETH y 3x en el resto, con liquidación cada 15 minutos. El propio newsroom de Robinhood dice "en los próximos meses". La página de soporte dice que los perps se están "desplegando a clientes elegibles". Nada es operable todavía. Si has leído que Robinhood lanzó perps en EE. UU., eso no es correcto. Fuente: Robinhood HOOD Summit 2026.
Tampoco es ley: la Innovation Exemption de la SEC, en vigor desde el 17 de septiembre de 2026, exime a las Tokenized Securities Venues que cumplan los requisitos de la definición de exchange del Exchange Act. Es estrecha y es temporal. El venue debe ser una persona estadounidense, con permisos, y solo puede listar acciones tokenizadas por el emisor o en su nombre. Los tenedores deben recibir los mismos derechos y privilegios que el valor tradicional. Los límites son estrictos: 75 símbolos y 0.25% del volumen promedio diario de acciones del mes previo para acciones de Tier 1 NMS, 250 símbolos y 2.5% para Tier 2. La orden expira el 17 de septiembre de 2031. La SEC pidió comentarios y la llamó un puente.
En la UE, ESMA respondió el 30 de septiembre de 2026 a la consulta de la Comisión sobre la revisión de MiCA, proponiendo una categoría regulada para las empresas que dan acceso de los usuarios a protocolos DeFi, un criterio más claro de descentralización genuina y obligaciones de divulgación sobre staking, lending y borrowing. Es una propuesta a la Comisión. Nada está sancionado. La posición de la EBA es que los instrumentos financieros tokenizados deberían quedar fuera de MiCA por completo y permanecer bajo MiFID y MiFIR.
En litigio: CME demandó a la CFTC el 18 de junio de 2026, alegando que los perps son swaps y no futuros. La CFTC pidió el sobreseimiento el 2 de septiembre. La oposición de CME vencía el 2 de octubre. Sin resolución al momento de escribir esto. Este caso es el riesgo de cola que pende sobre todo el marco estadounidense onshore de perps.
La prueba que debes aplicar antes de comprar cualquiera de estas cosas
Cuatro preguntas. Si no puedes responder las cuatro, no entiendes el instrumento.
¿Quién es el emisor legal de este token? No el custodio, no el exchange, no la marca que reconoces. El emisor. Para las xStocks de Kraken, esa es Backed Assets (JE) Limited, una entidad de Jersey.
¿Qué derechos transmite el token? ¿Exposición al precio o derechos de accionista? Son productos distintos con documentación distinta.
¿Qué pasa con la cobertura cuando el subyacente deja de cotizar? Todo derivado 24/7 frente a un activo de 9:30 a 4 arrastra esta brecha.
¿Quién custodia el respaldo y quién te debe si esos fallan? La estructura de xStocks tiene un diseño de aislamiento frente a la quiebra: si Kraken o Backed fracasan, los tenedores reclaman el valor subyacente directamente ante Alpaca Securities. Pregunta si tu venue documenta algo comparable.
La conclusión
Las acciones tokenizadas son un producto real que hace algo genuinamente útil, y las propiedades de liquidación 24/7 y custodia propia no son marketing. Resuelven un problema real.
Tampoco son propiedad de acciones, y la brecha entre ambas cosas es donde queda tu capital. Los perps sobre acciones por encima de esa brecha añaden apalancamiento a un instrumento que nunca tuvo derechos.
Lee la divulgación de riesgos. No el anuncio, no el hilo, no el precio del token. La divulgación es donde te dicen qué es, y están obligados a dejarlo por escrito.
Nota de riesgo: la negociación de criptomonedas, los futuros perpetuos apalancados y las estrategias algorítmicas automatizadas arrastran un riesgo significativo de pérdida financiera rápida y total. Nunca arriesgues fondos que no puedas permitirte perder por completo. Los productos de valores tokenizados descritos aquí se ofrecen bajo los términos de sus respectivos emisores y, por lo general, no están disponibles para personas estadounidenses; nada en este artículo constituye asesoramiento de inversión, una recomendación ni una oferta de venta de ningún producto.