
Una recuperación financiada con las comisiones de mañana no es un reembolso
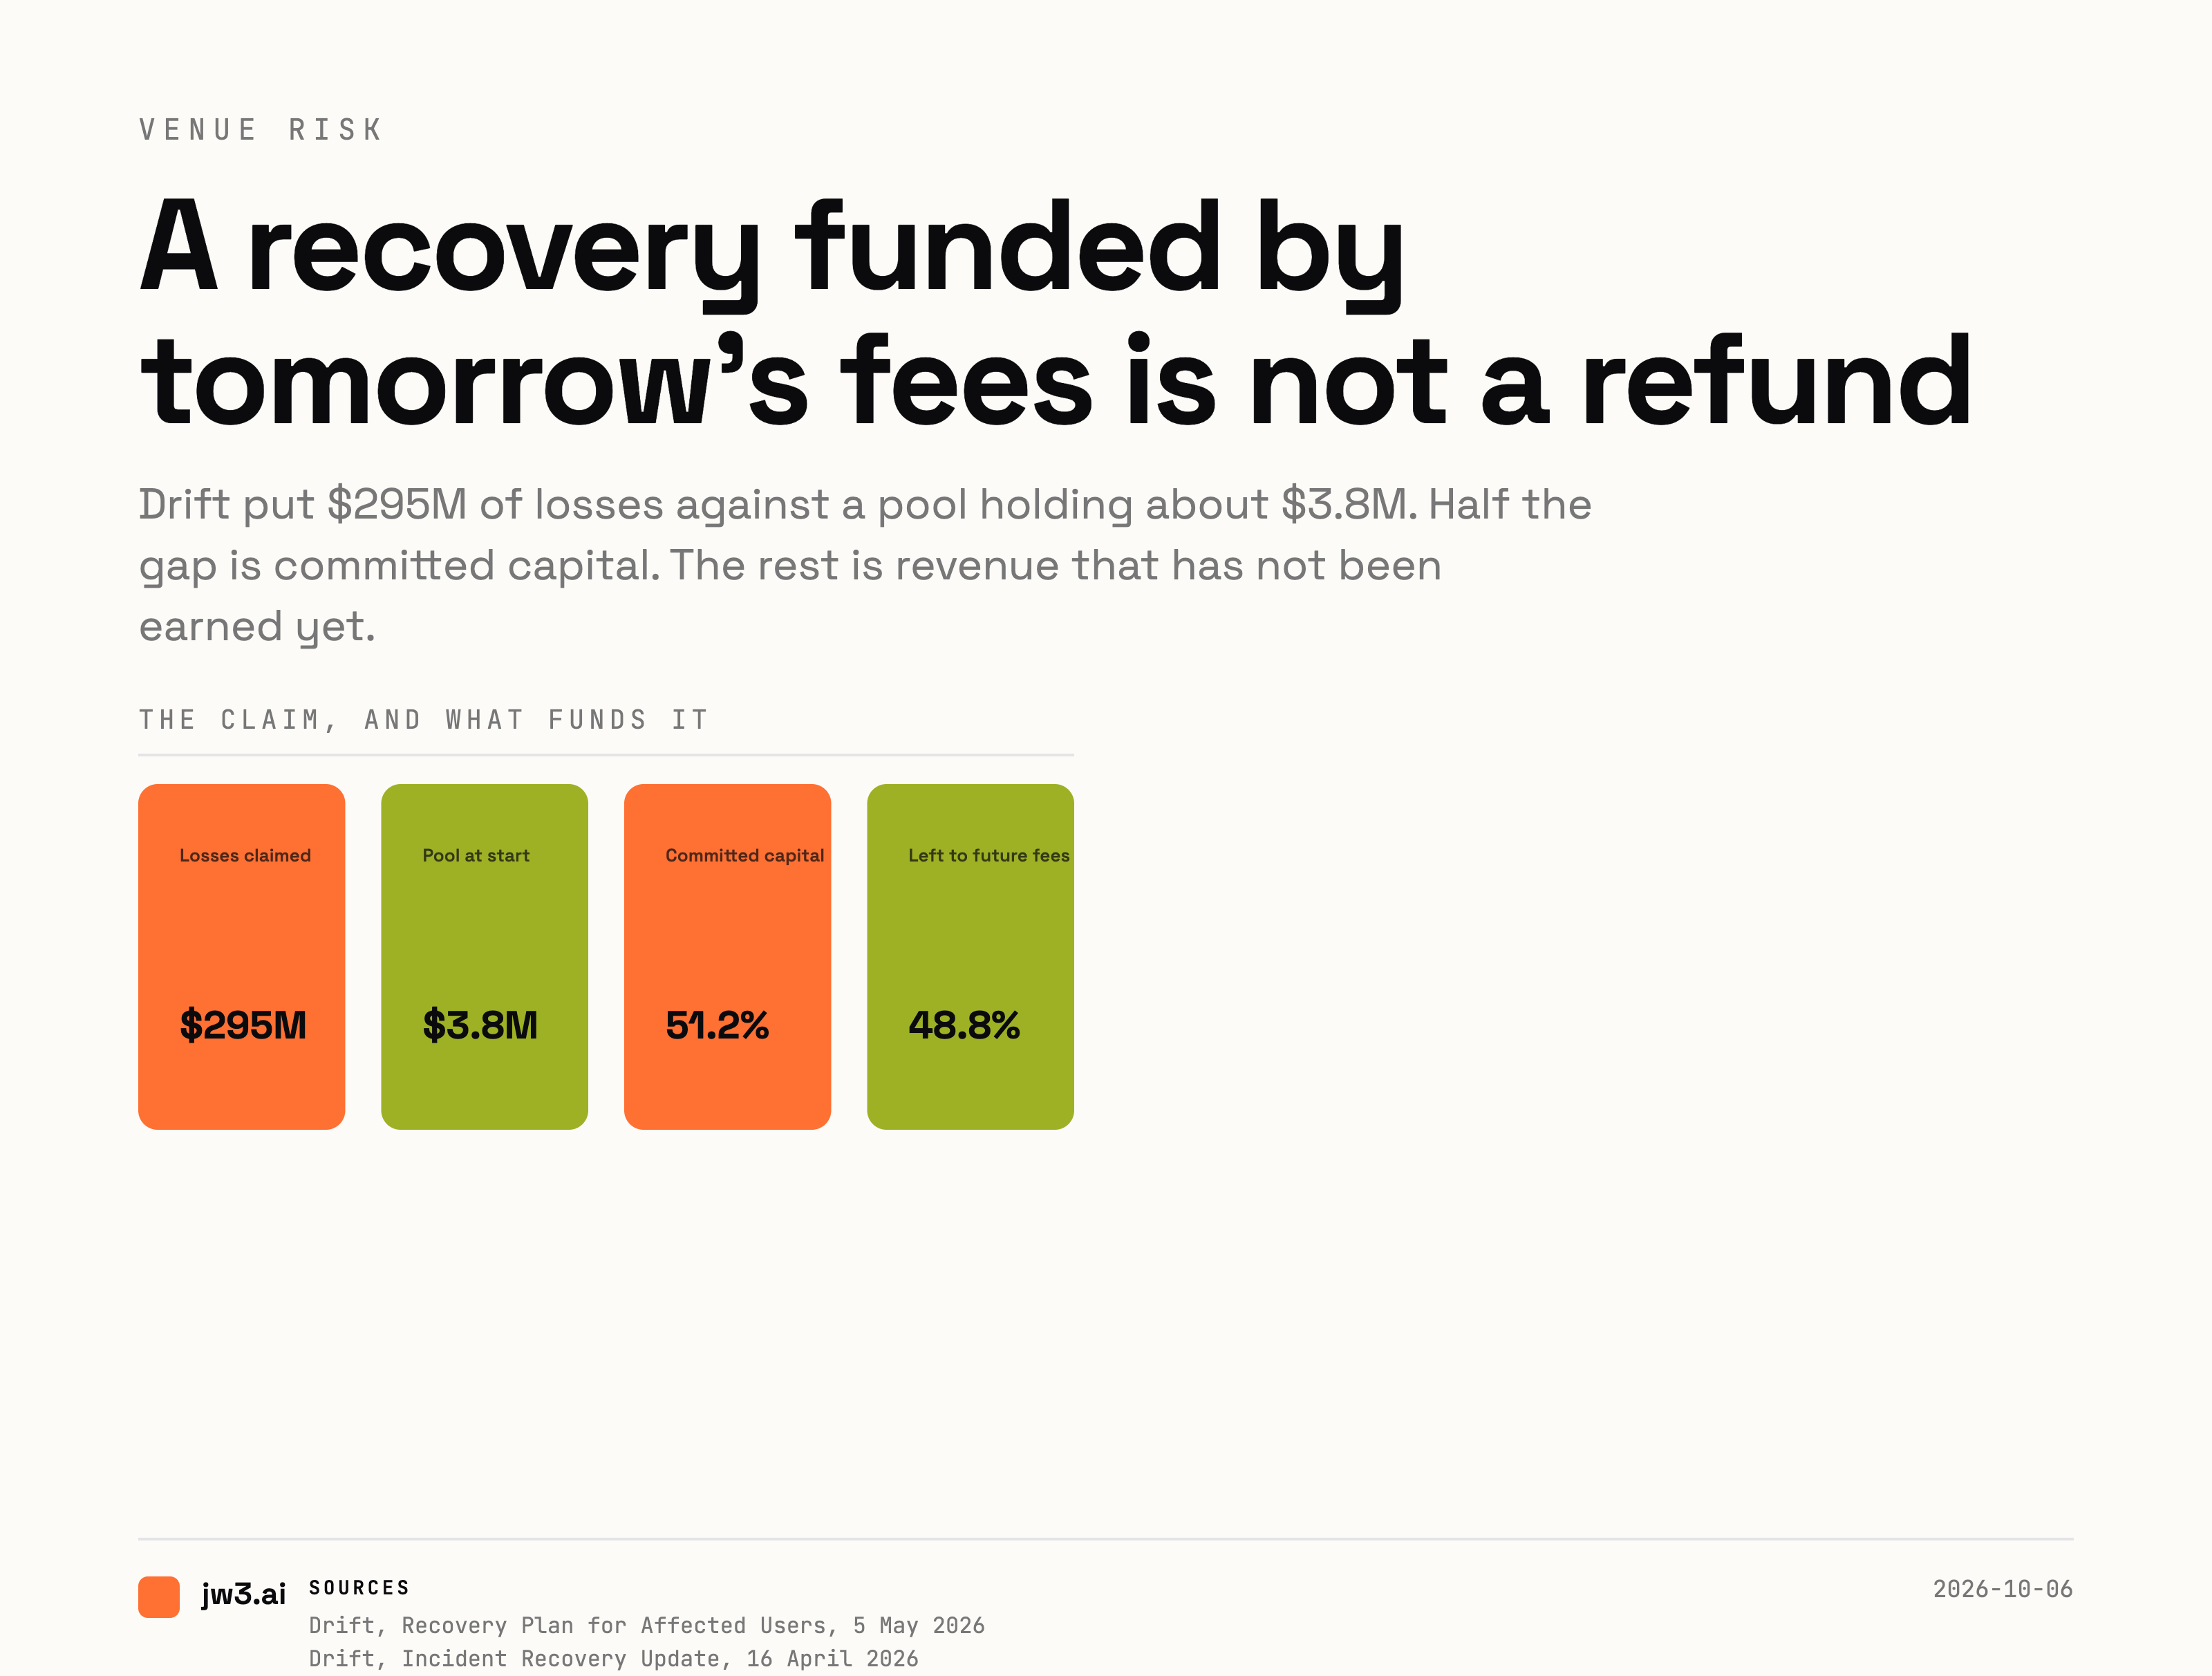
Las actualizaciones de Drift tras el incidente enfrentan $295M de pérdidas a un pool sembrado con aproximadamente $3.8M de activos restantes. La mitad del déficit la cubre capital comprometido. El resto son ingresos del exchange, que llegan solo si el trading sobrevive. Lo que vale de verdad una reclamación sobre flujo de caja futuro, y lo que no vale.
El trading de criptomonedas, los futuros perpetuos apalancados y las estrategias algorítmicas automatizadas suponen un riesgo significativo de pérdida financiera rápida y total. Nunca arriesgue fondos que no pueda permitirse perder por completo.
El 1 de abril de 2026 un exchange perpetuo de Solana perdió $295 millones de depósitos de usuarios, y la parte interesante no fue el robo. Fue la factura que vino después. La estructura de recuperación que Drift publicó pone una cifra contra la pérdida y un conjunto de cifras mucho menor contra lo que realmente la pagará. Leer las dos cosas en paralelo es lo más útil que puedes hacer con este episodio, porque te dice lo que vale de verdad una reclamación contra un exchange quebrado.
La causa raíz importa por una sola razón y me limitaré a un párrafo: no fue un error en el protocolo. El propio plan de recuperación del 5 de mayo de 2026 de Drift describe "a sophisticated operation orchestrated by a DPRK-affiliated threat actor, as confirmed by forensic firm Mandiant," y la pérdida como "the loss of $295M in user funds." El código aguantó. Las claves no.
La factura
La actualización de recuperación del incidente del 16 de abril de 2026 de Drift tabula lo que salió del protocolo. Diecinueve activos, por un total de $295,706,374.93. La línea más grande es una única posición tokenizada de $159,329,898.68, después $71,415,648.65 de una stablecoin y $11,321,165.24 de otra. Un exchange no se derriba en una proporción uniforme. Una clase de posición fue casi todo.
Tres semanas después, el plan de recuperación declara que el pool tiene que alcanzar "total exploit losses of $295,426,725.97". Eso es $279,648.96 menos que la tabla de abril. Las dos cifras vienen de Drift, ambas están al día en su propia fecha de publicación, y la brecha es el pool madurando contra la cifra auditada anterior y no una nueva estimación. Es una discrepancia pequeña frente a una muy grande, y merece atención solo porque toda la estructura gira sobre un objetivo que nadie puede verificar desde fuera.
Lo que está realmente comprometido
El pool se describe como algo que crece mediante tres flujos de capital. Solo dos de ellos son cifras con una contraparte asociada.
| Flujo | Importe | Qué es realmente | |---|---|---| | Activos restantes del protocolo | aproximadamente $3.8M | Real, pero diminuto. Palabras de Drift: "the current notional value of remaining assets is approximately $3.8M," todavía pendiente de convertir a stablecoin. | | Tether, despliegue pareado | hasta $127.5M | Comprometido, pero "deployment will be based on the exchange's prior-quarter revenue." Escala con justo lo que se rompió. | | Socios adicionales | hasta $20M | Propuesto, no confirmado, y con techo. | | Ingresos del exchange | el resto | "a substantial portion of the exchange's net revenue flows directly into the recovery pool." Sin tasa, sin mínimo, sin fecha límite. |
Suma las tres líneas conocidas y obtienes $151.3 millones, que es el 51.21% de la reclamación. El otro 48.79%, o $144,126,725.97, son ingresos que todavía no se han ganado.
La semilla es la cifra que debería detenerte. $3.8M frente a $295M es 1.29%. El pool tiene que crecer 77.7 veces desde su saldo inicial antes de que un token de recuperación valga un dólar de su valor nominal. Drift dice que el pool "will continue accruing until total inflows match total exploit losses," y que "once the recovery pool matures, revenue accrual will stop and all outstanding tokens can be redeemed at full par value or more." Cada palabra de eso está condicionada a que el exchange opere lo bastante bien como para llenarlo.
El token es el mecanismo
Cada cartera afectada recibe un token que "represents $1 of verified loss." Dos propiedades lo convierten en un precio de mercado y no en una promesa.
Es transferible. La actualización de Drift de abril dice que el token "will be transferable," y el portal de reclamaciones dice que cada token "converts to USDT at the prevailing redemption price, set by the Recovery Fund rate." Una reclamación sobre flujo de caja futuro que cambia de manos la valoran quien la tenga, el día en que cambia de manos.
No es colateral. El plan de recuperación dice claramente que el "Recovery Token is not eligible as collateral on Drift at relaunch." Así que un tenedor que necesite vender uno para atender una llamada de margen tiene que venderlo al mercado, a la tasa vigente, ese día. No hay una segunda fuente de demanda ni un exchange al que volver.
A eso va asociado un plazo para reclamar. Cualquier token que no se reclame después de que se cierre la ventana "is burned, which proportionately increases the redemption value for remaining holders." La lógica de quema protege a los diligentes. No le hace nada a quien se perdió la ventana, e introduce un calendario donde ninguno de los activos subyacentes tiene uno.
La recuperación ya funcionó, una vez
La evidencia más clara de que la estructura es real y no retórica es la parte de la que nadie habla. El fondo de seguro de Drift "is unaffected and all Insurance Fund depositors' assets remain intact," y el portal muestra que la ventana de reclamaciones del seguro abrió el 7 Jul 2026 mientras que la ventana de los tokens de recuperación abrió el 1 Oct 2026. Dos ventanas, dos poblaciones, fechas distintas. El fondo que cubre las bancarrota de trading estaba entero. El fondo que custodia depósitos no lo estaba.
Esa distinción es la lección. Las pérdidas de trading y las pérdidas de custodia pasan por máquinas distintas, y solo una de ellas suele estar asegurada. Un depositante está expuesto a la segunda.
Contrástalo con tu propio exchange
Nada de lo anterior es una razón para evitar este exchange ni cualquier otro. Es una razón para conocer el tamaño de la cifra a la que estás expuesto, que es más barato medir que descubrir.
La API pública de Hyperliquid, leída a las 05:03:19 UTC del 6 de octubre de 2026, cotiza 234 mercados perpetuos con $13,383,924,761 de interés abierto frente a $5,207,886,733 de volumen de 24 horas. 56 de esos mercados no operaron absolutamente nada en un día completo. Ese es un libro grande y en operación continua, y es también la cifra en la que estarías confiando al elegir un exchange.
Pón la pérdida de Drift en esa escala. $295 millones son el 2.21% de ese interés abierto y el 5.67% del volumen de un solo día. Una pérdida de ese tamaño no requiere que un mercado falle. Requiere una clave.
El encuadre inverso es el útil. El mayor flujo de recuperación comprometido, los $127.5M de Tether, es una porción del 43.16% de una reclamación de $295M, y se despliega en proporción a los ingresos del trimestre anterior. En un trimestre en el que los ingresos se desploman, el capital pareado se desploma con ellos, y la recuperación que estaba financiada al 51.21% sobre el papel cae hacia el 1.29% que realmente había en el pool el primer día.
Esa es la forma del riesgo. No es que un exchange pierda tu dinero. Es que un exchange que pierde tu dinero también pierde la capacidad de ganarse el camino de vuelta hasta ti.
Lo que esto no dice
Drift publicó el desglose de activos robados, el marco de recuperación, los compromisos de auditoría, el nuevo multisig y las condiciones de relanzamiento. Eso es más divulgación de la que la mayoría de los exchanges de este sector ha producido nunca sobre nada, y las cifras de arriba vienen de las propias publicaciones de Drift y no de un agregador o de un resumen de prensa.
Lo que esto no dice es que un saldo inicial de $3.8M frente a una reclamación de $295M haga improbable la recuperación. Drift fue explícito en que el pool se acumula, que el capital comprometido escala con los ingresos, y que una recompensa del 10% sobre activos recuperados está activa con Arkham y Bybit. El mecanismo es real. También es un mecanismo, no un recibo.
El trading de criptomonedas, los futuros perpetuos apalancados y las estrategias algorítmicas automatizadas suponen un riesgo significativo de pérdida financiera rápida y total. Nunca arriesgue fondos que no pueda permitirse perder por completo.
Fuentes
- Drift, Incident Recovery Update, 16 April 2026. Tabla de activos robados, compromisos de Tether y de los socios, estado del fondo de seguro.
- Drift, Recovery Plan for Affected Users, 5 May 2026. Estructura del pool, tres flujos de capital, términos del token, mecánica de las reclamaciones, fondos congelados.
- Drift, DFX Redemption portal. Ventanas de reclamaciones y mecanismo de canje.
- Hyperliquid, `POST /info` `metaAndAssetCtxs`. Número de mercados, interés abierto, volumen, recuento de mercados con volumen cero. Obtenido 2026-10-06T05:03:19Z.