
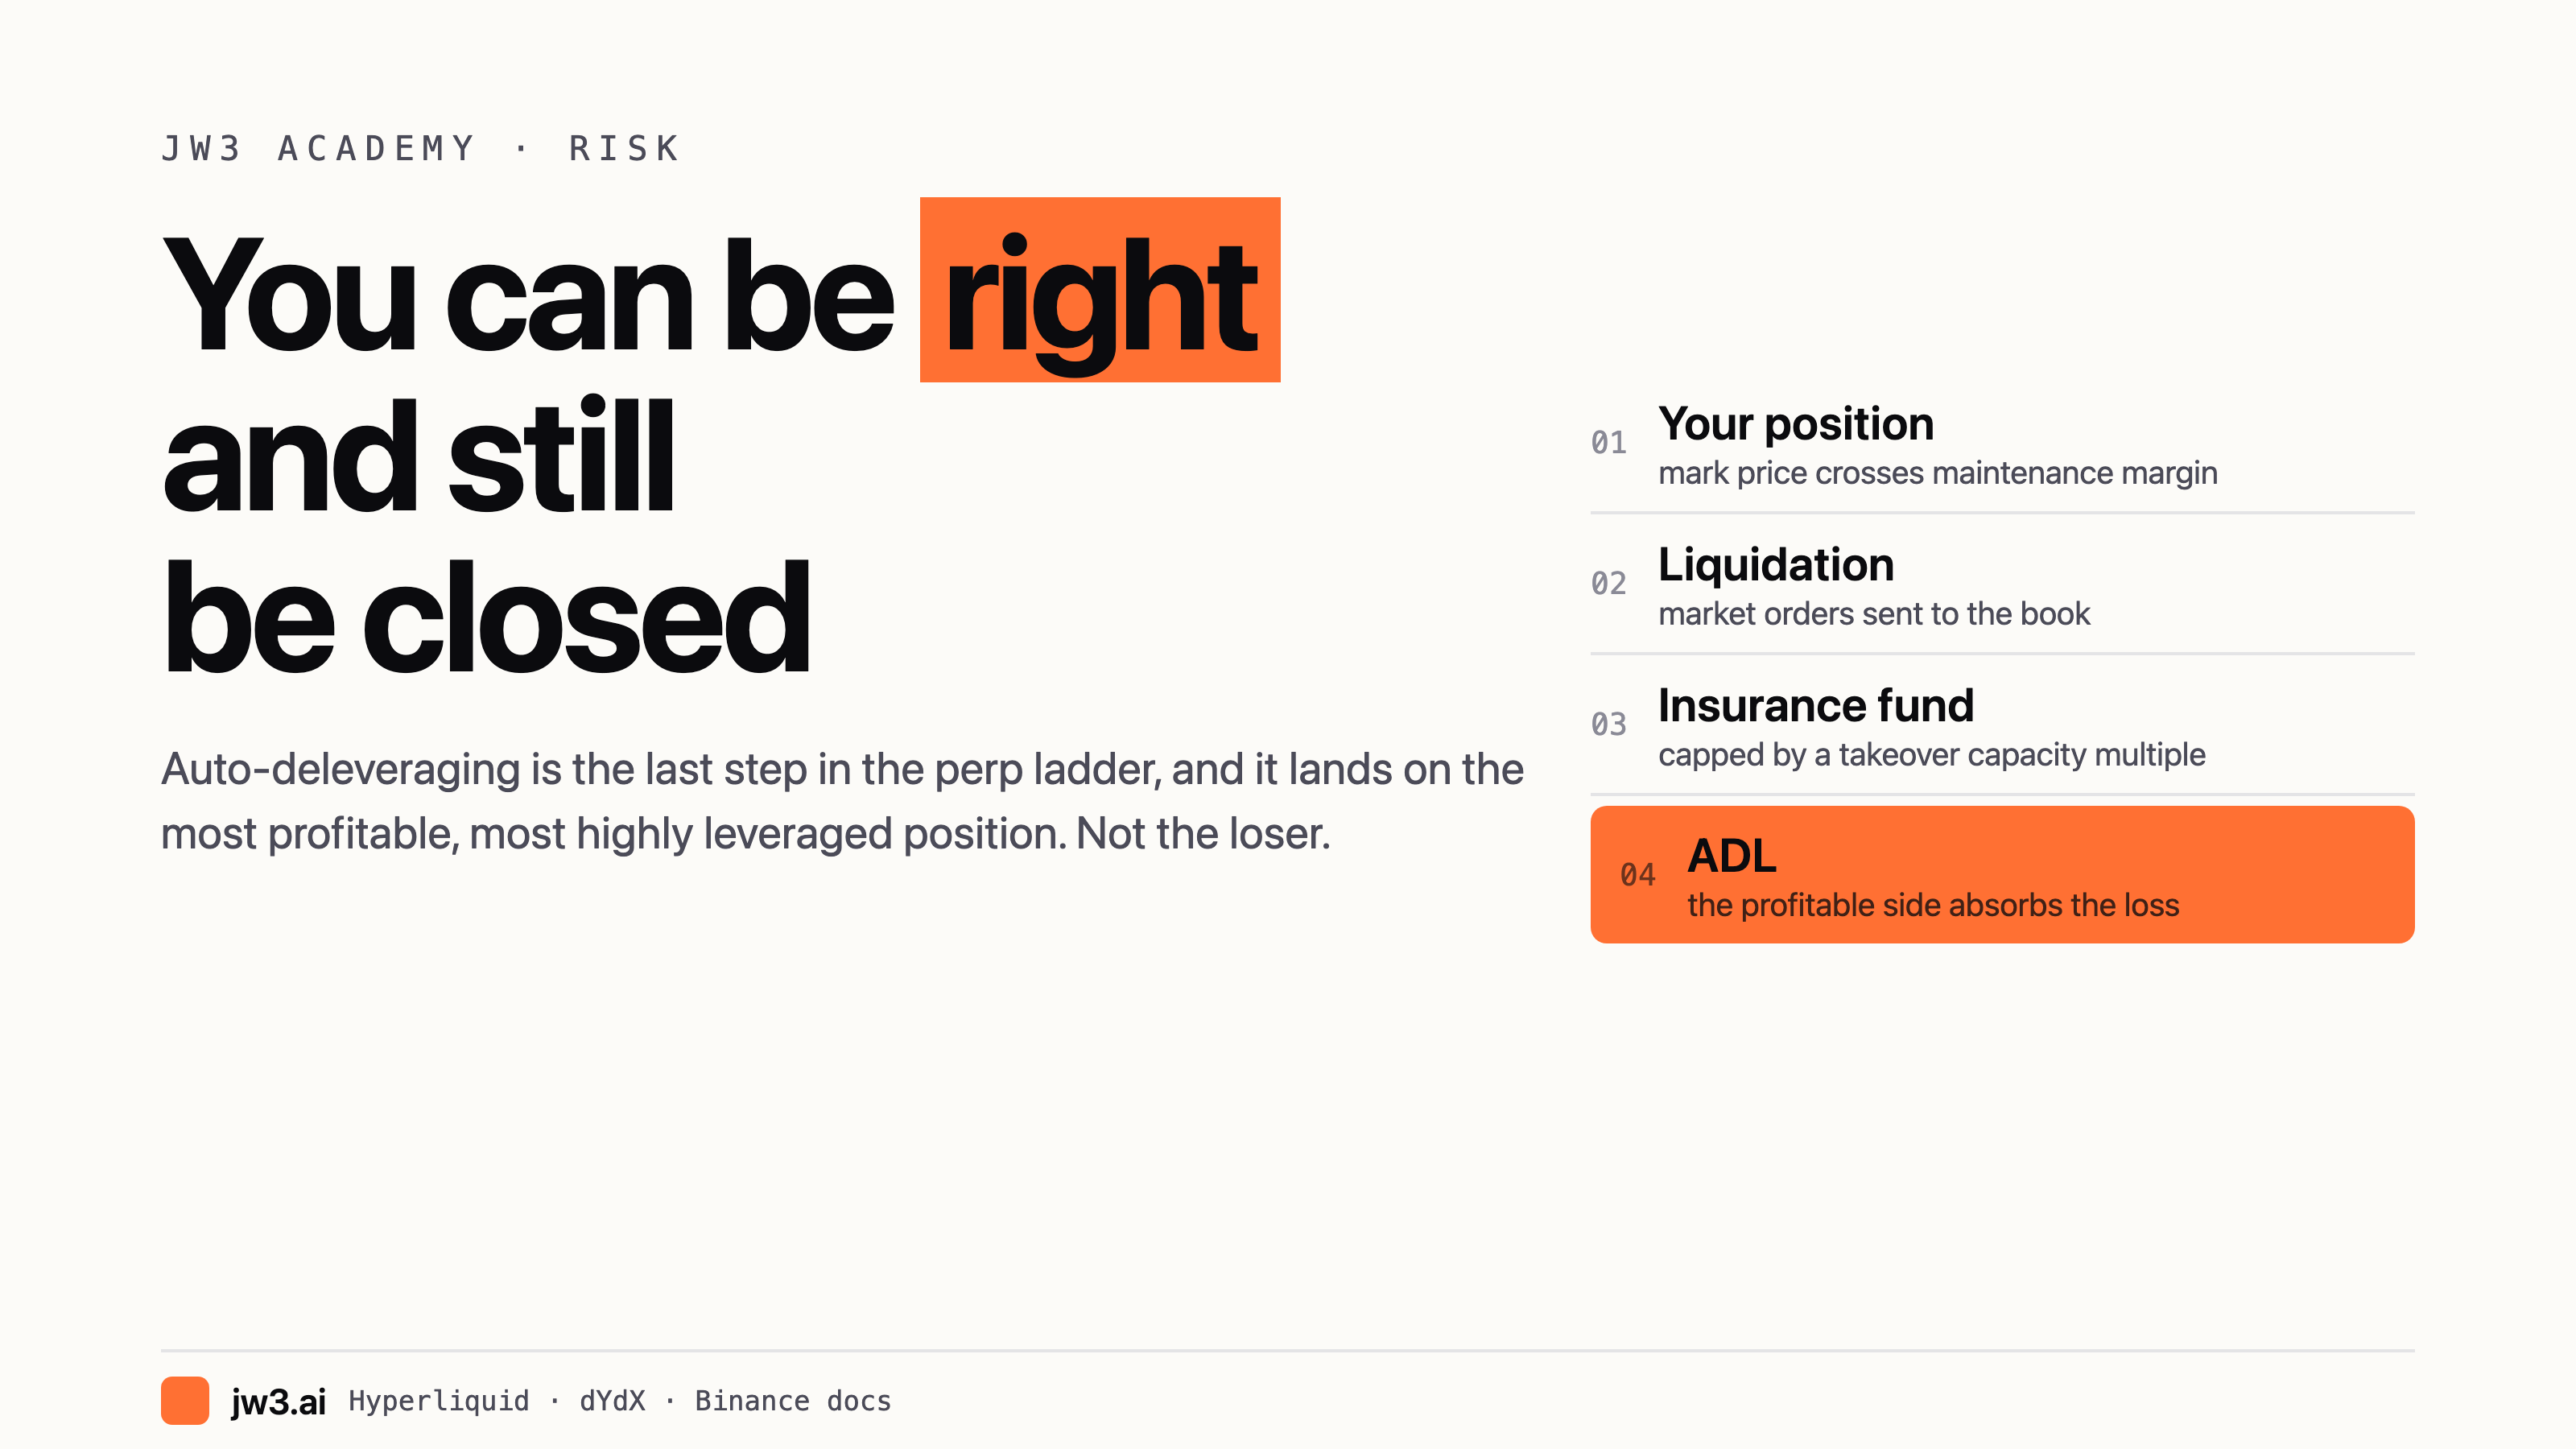
Puedes tener razón y aun así ser cerrado
El desapalancamiento automático es el último paso de la escalera de perps y recae sobre la posición más rentable y más apalancada. No sobre el perdedor.
En los futuros perpetuos hay un paso que casi nadie planifica. No es una liquidación. Tu margen sigue sano, tu posición no está en números rojos y, aun así, el exchange va a cerrarla.
Ese paso es el desapalancamiento automático, ADL. Existe porque una cuenta perdedora puede volverse negativa antes de que nadie sea liquidado, y un venue que deja abierta una cuenta negativa genera deuda mala. El ADL es el mecanismo que hace que la pérdida caiga sobre alguien más, y el diseño es explícito sobre quién: los rentables.
Dónde encaja el ADL en la escalera
El orden es consistente entre venues, y el orden es todo el punto.
Posición → liquidación → fondo de seguro o bóveda del liquidador → ADL.
Hyperliquid documenta su propia versión de esa escalera en detalle en su página de liquidaciones, y es más granular de lo que sugiere un único paso de "liquidación". Si el equity de la cuenta queda por debajo del margen de mantenimiento, primero se envían órdenes de mercado al libro. Si el equity cae por debajo de 2/3 del margen de mantenimiento y el libro no llena, ocurre una liquidación de la red de seguridad a través de la bóveda del liquidador. Solo un valor de cuenta negativo llega al ADL.
Los números de margen que hay detrás merecen retenerse. El margen de mantenimiento es la mitad del margen inicial en el apalancamiento máximo, que varía de 3x a 40x. Así que el margen de mantenimiento va de 1.25% para los activos 40x hasta 16.7% para los activos 3x, según el activo. Una posición 40x se liquida a una cuarta parte de la distancia a la que se liquida una posición 3x.
Hay una segunda consecuencia en el mismo párrafo. "Durante la liquidación de la red de seguridad, el margen de mantenimiento no se devuelve al usuario." La bóveda necesita un colchón para mantener la rentabilidad en promedio, y ese colchón es tu margen de mantenimiento.
En posiciones cruzadas, la liquidación de la red de seguridad transfiere al liquidador las posiciones cruzadas y el margen cruzado del trader — "si el trader no tiene posiciones aisladas, el trader termina con cero de equity de cuenta". Las posiciones aisladas están contenidas: solo se transfieren esa posición y su margen aislado.
En dYdX el fondo de seguro se describe como la primera red de seguridad, y se usa "antes de que ocurra cualquier desapalancamiento". Si se agota, "las posiciones con mayor beneficio y apalancamiento pueden usarse para compensar cuentas con saldo negativo".
El detalle importante de la misma página: "una vez que el saldo de una cuenta se vuelve negativo, el desapalancamiento ocurre de inmediato sin usar el fondo de seguro".
Esa frase es el mecanismo en miniatura. El fondo es un colchón que suaviza las pérdidas pequeñas. No es una garantía. Se agota, y cuando lo hace, la escalera salta directamente a tu contraparte.
Qué lo activa realmente
La documentación de Hyperliquid enuncia el disparador de forma directa: "Si el valor de la cuenta de un usuario o el valor de su posición aislada se vuelve negativo, los usuarios del lado opuesto de la posición se ordenan por pnl no realizado y apalancamiento usado".
Hyperliquid también publica la fórmula de ordenación, lo cual es una transparencia inusual:
(mark_price / entry_price) * (notional_position / account_value)
Se multiplican dos cosas. El ratio de beneficio y el tamaño de la posición respecto a tu equity. Una posición grande sobre el mismo equity de cuenta te coloca antes en la cola.
Hay una excepción que conviene conocer: "Las posiciones liquidadas por la red de seguridad no reciben un tratamiento especial en la lógica de la cola de ADL". Acabar de ser liquidado a través de la bóveda de la red de seguridad no te da ninguna prioridad en la cola de ADL. Vuelves a la misma línea que todos los demás.
dYdX hace la selección de otra forma, y la diferencia importa más de lo que parece. Su documentación dice que el desapalancamiento ocurre "contra posiciones de compensación elegidas al azar". Al azar, no por ordenación. En Binance y OKX es explícitamente por ordenación, y en ambos las posiciones más rentables y más apalancadas entran primero en la cola.
Así que, según el venue, o bien eres el primero de una cola en la que no quieres estar, o bien estás en un sorteo. Ninguna de las dos cosas es una protección.
A quién le alcanza, en cada venue
| Venue | Selección | Precio de ejecución | |---|---|---| | Hyperliquid | Por ordenación: (mark/entry) × (notional/account value) | Precio de marcado anterior | | dYdX | Posiciones de compensación elegidas al azar | No indicado en la documentación | | Binance | Por ordenación: primero las rentables y más apalancadas | Bankruptcy Price de la contraparte liquidada | | OKX | Por ordenación según el PnL% de apalancamiento | Precio de marcado normalmente, precio de bancarrota si el fondo está casi agotado |
Dos de esos precios de ejecución merecen énfasis.
En Binance, la posición rentable se cierra al Bankruptcy Price de la orden liquidada, y Binance advierte que "The Bankruptcy Price may be out of the contract's market price range". No te cierran a un precio de mercado. Te cierran en un punto de compensación calculado que puede no ser donde se comercia el mercado.
En OKX, el precio de marcado se aplica normalmente, "sin embargo, si el fondo de seguridad aplicable está casi agotado, las posiciones desapalancadas podrían cerrarse al precio de bancarrota".
Por qué se elige a los traders rentables
La lógica no es irracional. Alguien tiene que absorber la pérdida, y los venues eligen a la parte con más capacidad para absorberla.
Pero mira lo que eso significa desde tu lado de la operación. En todos los venues, la fórmula de ordenación premia el beneficio y castiga el apalancamiento bajo. Si operas la misma configuración a 20x que podrías operar a 3x, te has movido arriba en la cola sin cambiar tu tesis. La operación no empeoró. Tu posición en la cola sí.
El apalancamiento bajo es la protección documentada, y los venues lo dicen ellos mismos. OKX presenta el ADL como una promoción de la equidad para los usuarios con menor apalancamiento. La regla documentada de dYdX es que las cuentas de compensación más apalancadas son las primeras en ser desapalancadas.
El coste no es una comisión
Conviene ser claro sobre qué cobra el ADL y qué no.
En Binance, no se cobra comisión de trading en la posición desapalancada por ADL. No es una penalización en ese sentido. El coste es la posición en sí y el potencial de subida que ya no capturas. Si la operación iba a funcionar, ya no lo sabrás.
También hay costes operativos. Las órdenes abiertas se cancelan en el ADL de Binance — todas ellas en modo de margen cruzado, o las órdenes del mismo token en modo aislado. Así que un plan apoyado en el libro no sobrevive.
En Hyperliquid, la liquidación de la red de seguridad hace perder el margen de mantenimiento por completo: "Durante la liquidación de la red de seguridad, el margen de mantenimiento no se devuelve al usuario".
Lo que no es cierto sobre los fondos de seguro
La palabra seguro implica una red de seguridad en la que puedes confiar. Ambos venues rechazan el término.
Binance: "A pesar del uso del término 'seguro', los Futures Insurance Funds no son productos de seguro, y Binance no es un asegurador".
OKX: "El Security Fund no es una póliza de seguro... Los usuarios no tienen ningún interésobeneficioso, derecho de propiedad, reclamación legal ni capacidad para dirigir el uso de los activos mantenidos dentro del Security Fund".
Binance también acota lo que hacen los fondos. No se usan "para cubrir las pérdidas de los traders. Su único propósito es cubrir cualquier diferencia entre el precio de bancarrota y el precio de ejecución de la orden de liquidación". Y cada fondo tiene una Maximum Takeover Capacity, definida como un múltiplo confidencial de su saldo actual.
Ese último detalle es con el que conviene quedarse. Capacidad, no saldo. Un fondo puede tener un saldo grande y aun así tener una capacidad limitada para absorber una bancarrota concreta.
Lo que sí puedes controlar
Dimensiona la posición para que la cola no sea tu problema. Esta es la única palanca real. Las fórmulas de ordenación multiplican por el nocional respecto al valor de la cuenta, así que la misma operación con menos apalancamiento te coloca más abajo en la cola.
Una orden de stop no es una salida en la que puedas confiar. Un stop funciona en un mercado ordenado. El ADL existe para el momento en que el mercado no lo es.
Prepárate para que te cierren la posición ganadora. Si tu tesis es correcta y tu posición la cierra igualmente el ADL, ese es el mecanismo funcionando como está documentado. No es una avería y no cabe recurrir.
Reduce las órdenes abiertas apoyadas en el libro en una posición que no puedas permitirte perder. En Binance se cancelan en el ADL de todos modos.
Comprueba si tu margen es aislado o cruzado. Las posiciones cruzadas en Hyperliquid pierden todo el margen cruzado en la liquidación de la red de seguridad; las posiciones aisladas pierden solo esa posición y su margen aislado.
El punto más amplio
La documentación de futuros perpetuos es inusualmente buena describiendo la mecánica e inusualmente mala declarando quién asume el riesgo de cola. La mecánica está publicada, las fórmulas están publicadas, el orden está publicado. Lo fácil de pasar por alto es que el sistema está diseñado de modo que el ganador más apalancado es la contraparte más natural para el fracaso de otro.
Esa es una decisión de diseño, no un error. También es un coste real del apalancamiento, y es el que aparece en las operaciones buenas.
Nota de riesgo: el trading de criptomonedas y los futuros perpetuos apalancados implican un riesgo significativo de pérdida financiera rápida y total. Nunca arriesgues fondos que no puedas permitirte perder por completo. El desapalancamiento automático puede cerrar una posición rentable sin aviso y a un precio fuera del rango de mercado. Nada en este artículo es asesoramiento de inversión, una recomendación ni una oferta de venta de ningún producto.